샘플 수입 통관, 관세가 면제되는 경우는 네 가지입니다
샘플이라고 적어 보낸 상자라도 관세가 면제되지 않을 수 있습니다. 면세를 정하는 것은 상자에 적힌 '샘플'이라는 글자가 아니라, 관세법 시행규칙에 적힌 네 가지 경우 중 하나에 들어가느냐입니다.
샘플 수입 통관에서 관세가 면제되는 경우는 판매할 수 없게 처리한 견본, 상품목록과 가격표, 과세가격 250달러 이하의 견본, 모양과 성질로 보아 견본으로 쓰일 물품의 네 가지입니다. 이 글에서는 네 가지를 하나씩 풀고, 250달러를 셀 때 운임이 들어가는 이유와 무상으로 받은 샘플의 가격, 면세를 신청하는 시점까지 정리했습니다.
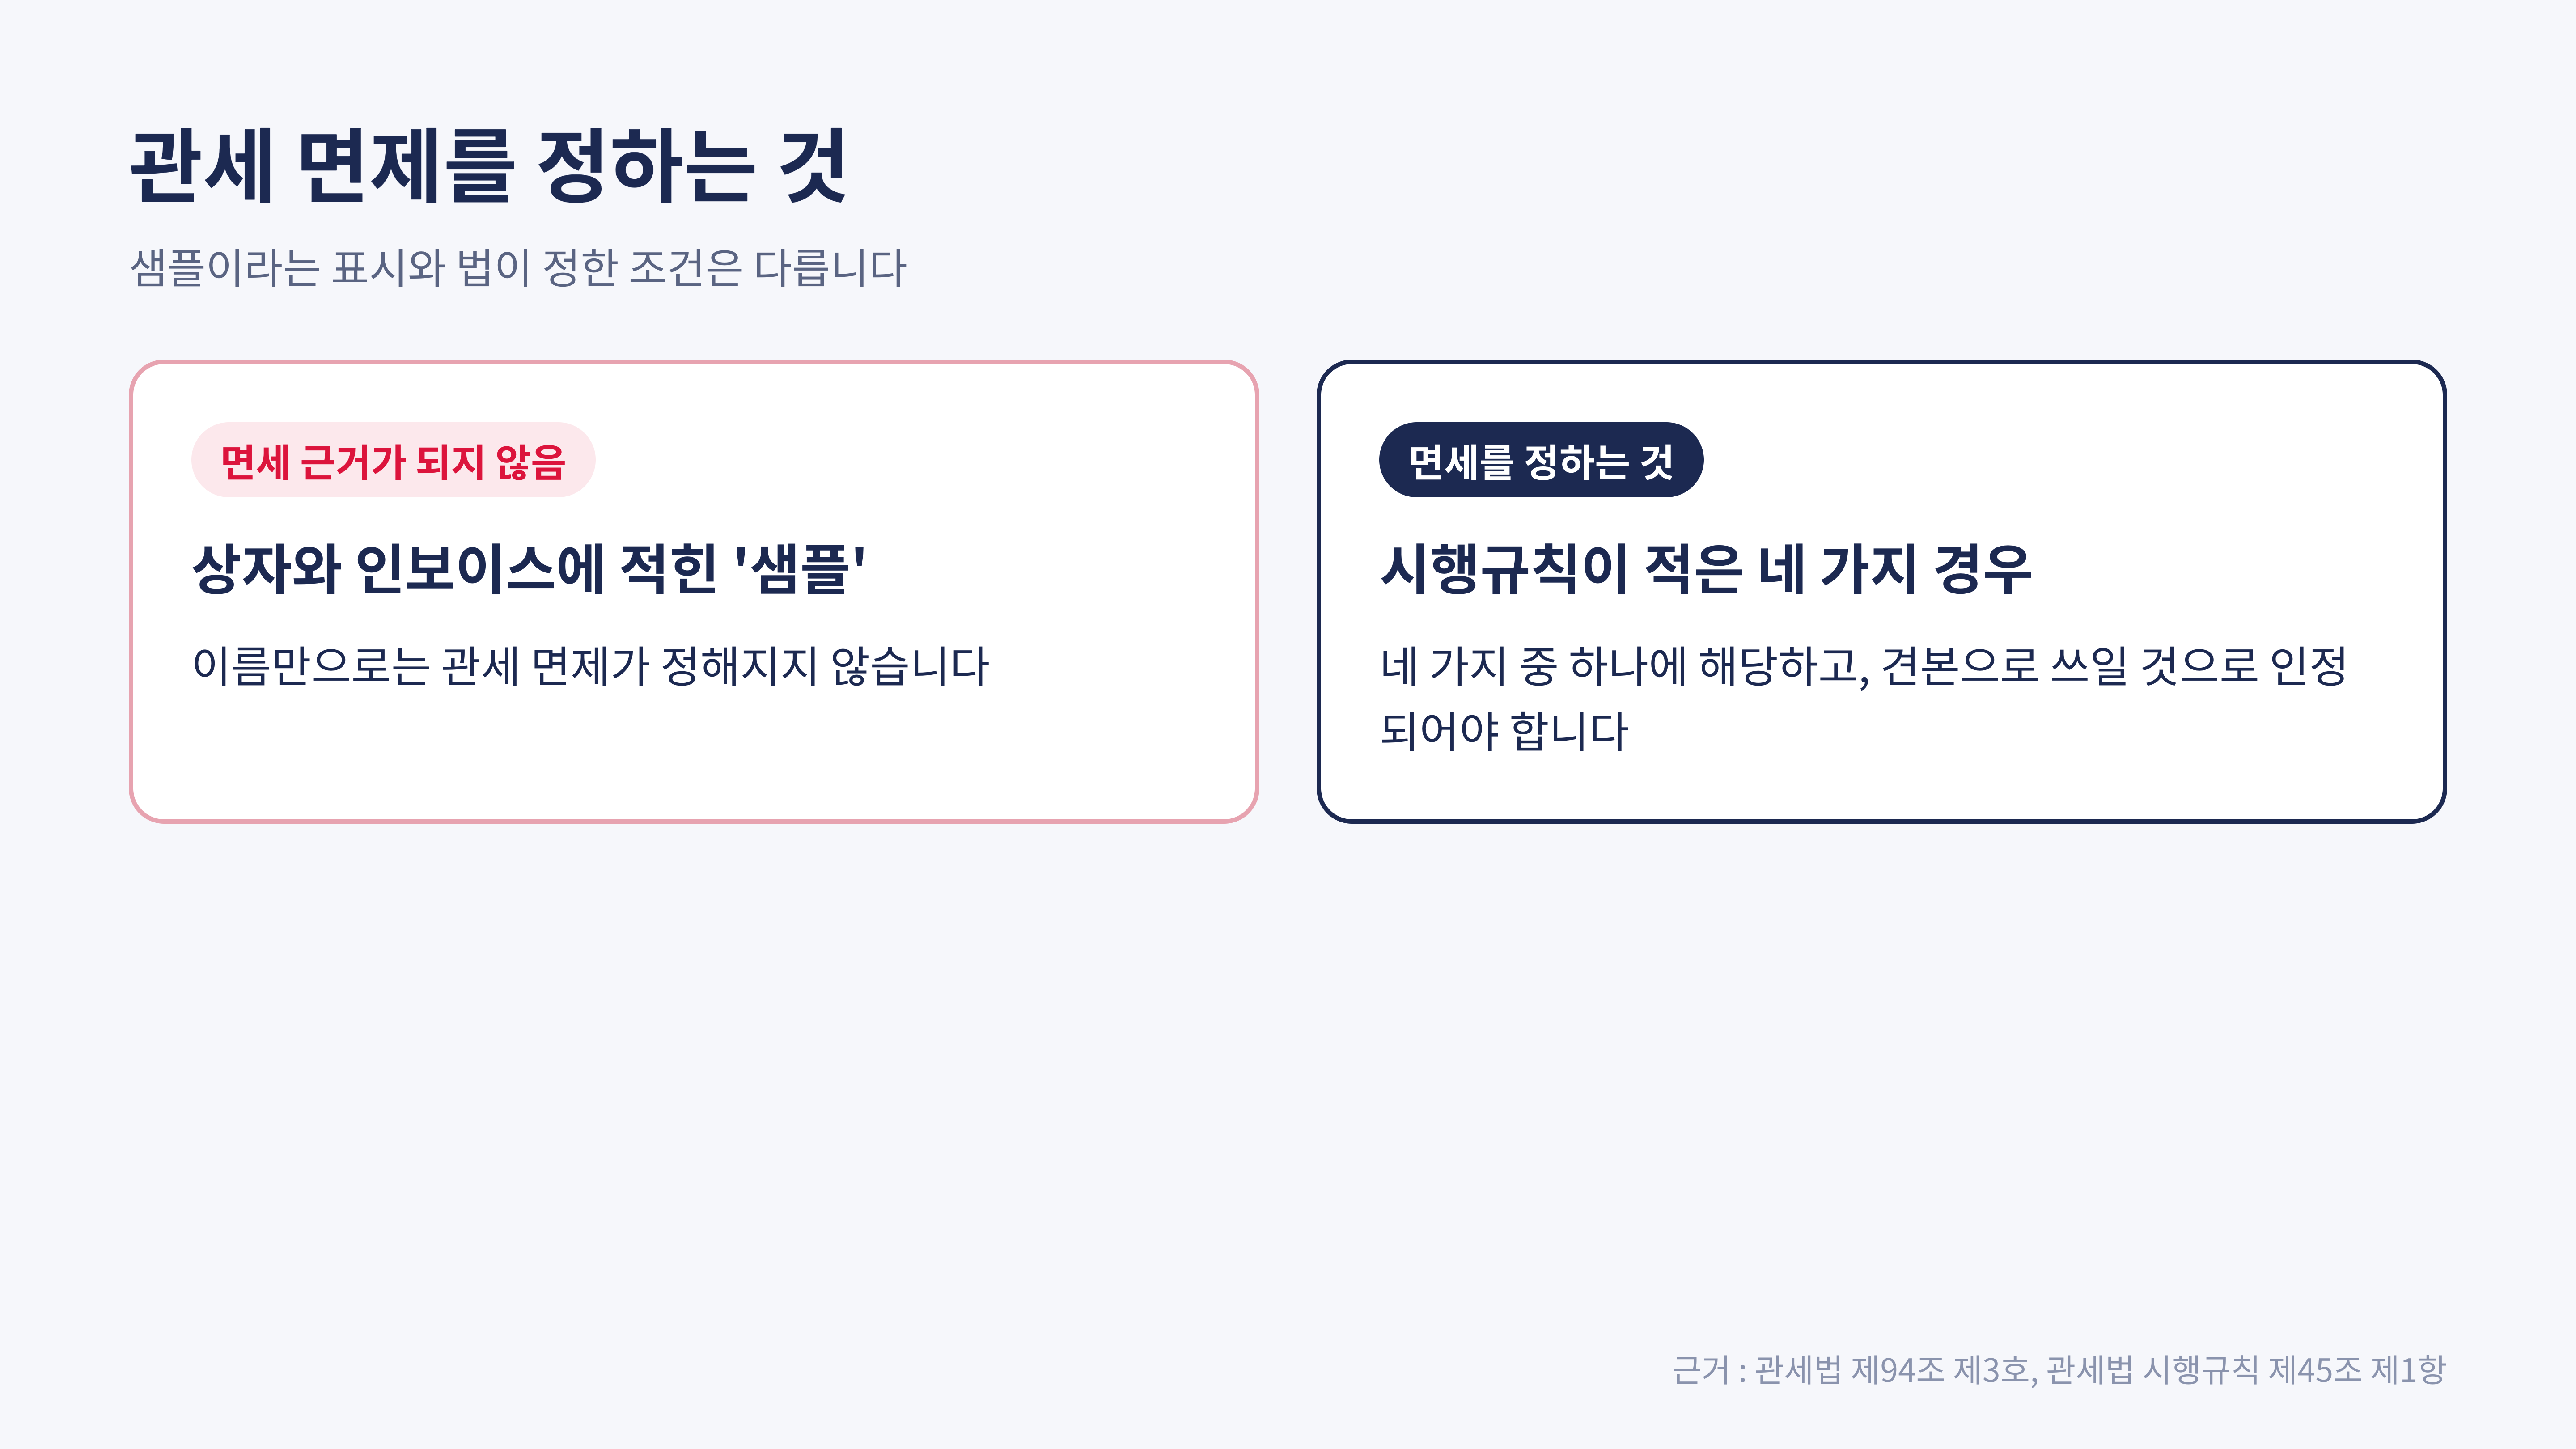
본 주문을 넣기 전에 해외 공급처에서 샘플을 받아 보는 상황을 떠올려 보겠습니다. 이때 많은 분들이 샘플은 팔 물건이 아니니 세금이 붙지 않을 것이라고 생각합니다. 공급처가 인보이스에 '샘플'이라고 적어 주었다면 더 그렇게 믿게 됩니다.
그런데 관세법은 샘플을 이름으로 가리지 않습니다. 법은 이런 물품을 상업용견본품이라고 부르고, 관세를 면제할 수 있는 견본품의 범위를 시행규칙에 네 가지로 적어 두었습니다. 네 가지 중 어디에도 들어가지 않으면 샘플이라도 일반 수입 물품처럼 관세를 계산하게 됩니다.
오늘은 이 상업용견본품 면세에 대해 알아보겠습니다. 네 가지 경우가 각각 무엇을 보는지, 250달러 기준은 어떻게 세는지, 그리고 면세를 받으려면 언제 신청해야 하는지를 순서대로 살펴보겠습니다.
샘플 수입 통관에서 면세되는 견본품은 네 가지입니다
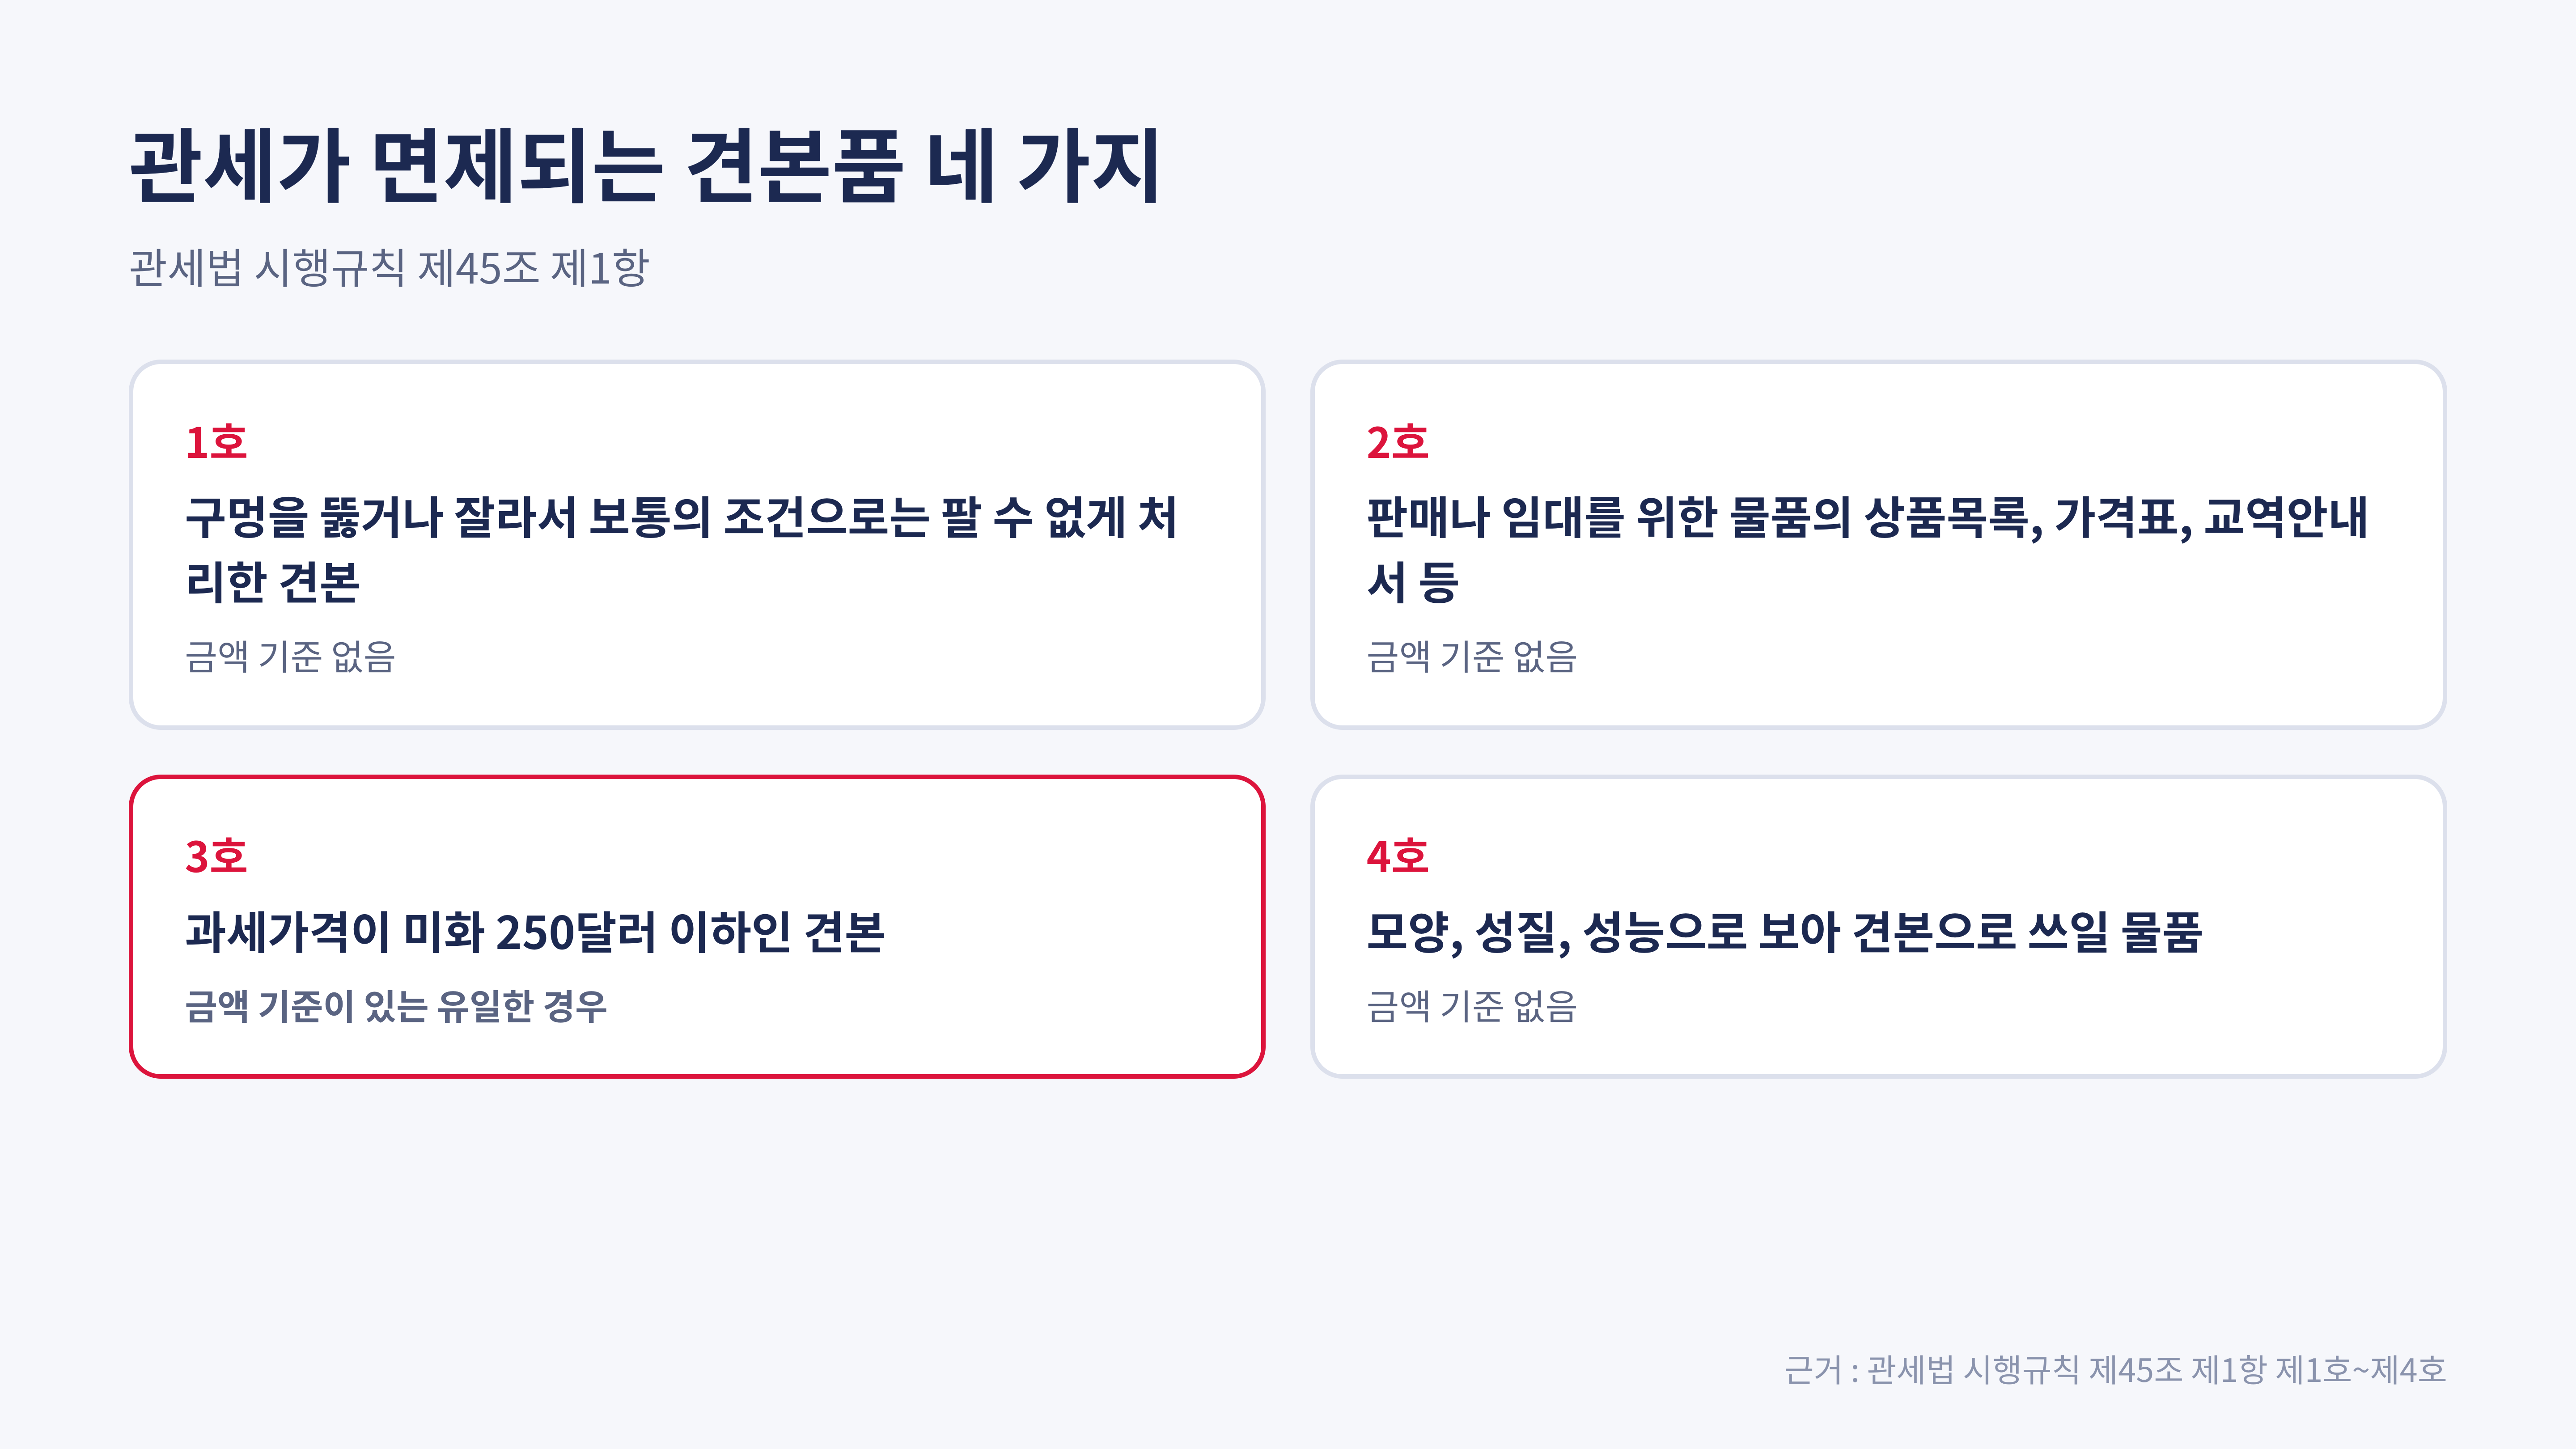
관세법은 상업용견본품이나 광고용품으로서 정해진 물품이 수입될 때 관세를 면제할 수 있다고 적고 있습니다. 그 '정해진 물품'을 관세법 시행규칙이 네 가지로 나열합니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 번호 | 시행규칙이 적은 물품 | 따로 붙은 금액 기준 |
|---|---|---|
| 1호 | 구멍을 뚫거나 잘라서, 또는 보통의 조건으로는 팔 수 없게 처리해 견본으로 쓰일 것으로 인정되는 물품 | 없음 |
| 2호 | 판매나 임대를 위한 물품의 상품목록, 가격표, 교역안내서 등 | 없음 |
| 3호 | 과세가격이 미화 250달러 이하로서 견본으로 쓰일 것으로 인정되는 물품 | 250달러 |
| 4호 | 모양, 성질, 성능으로 보아 견본으로 쓰일 것으로 인정되는 물품 | 없음 |
표에서 보듯 금액이 적힌 것은 3호 하나뿐입니다. 1호는 물건을 판매할 수 없는 상태로 만들었는지를 보고, 4호는 물건 자체가 견본으로만 쓰일 수밖에 없는 모양인지를 봅니다.
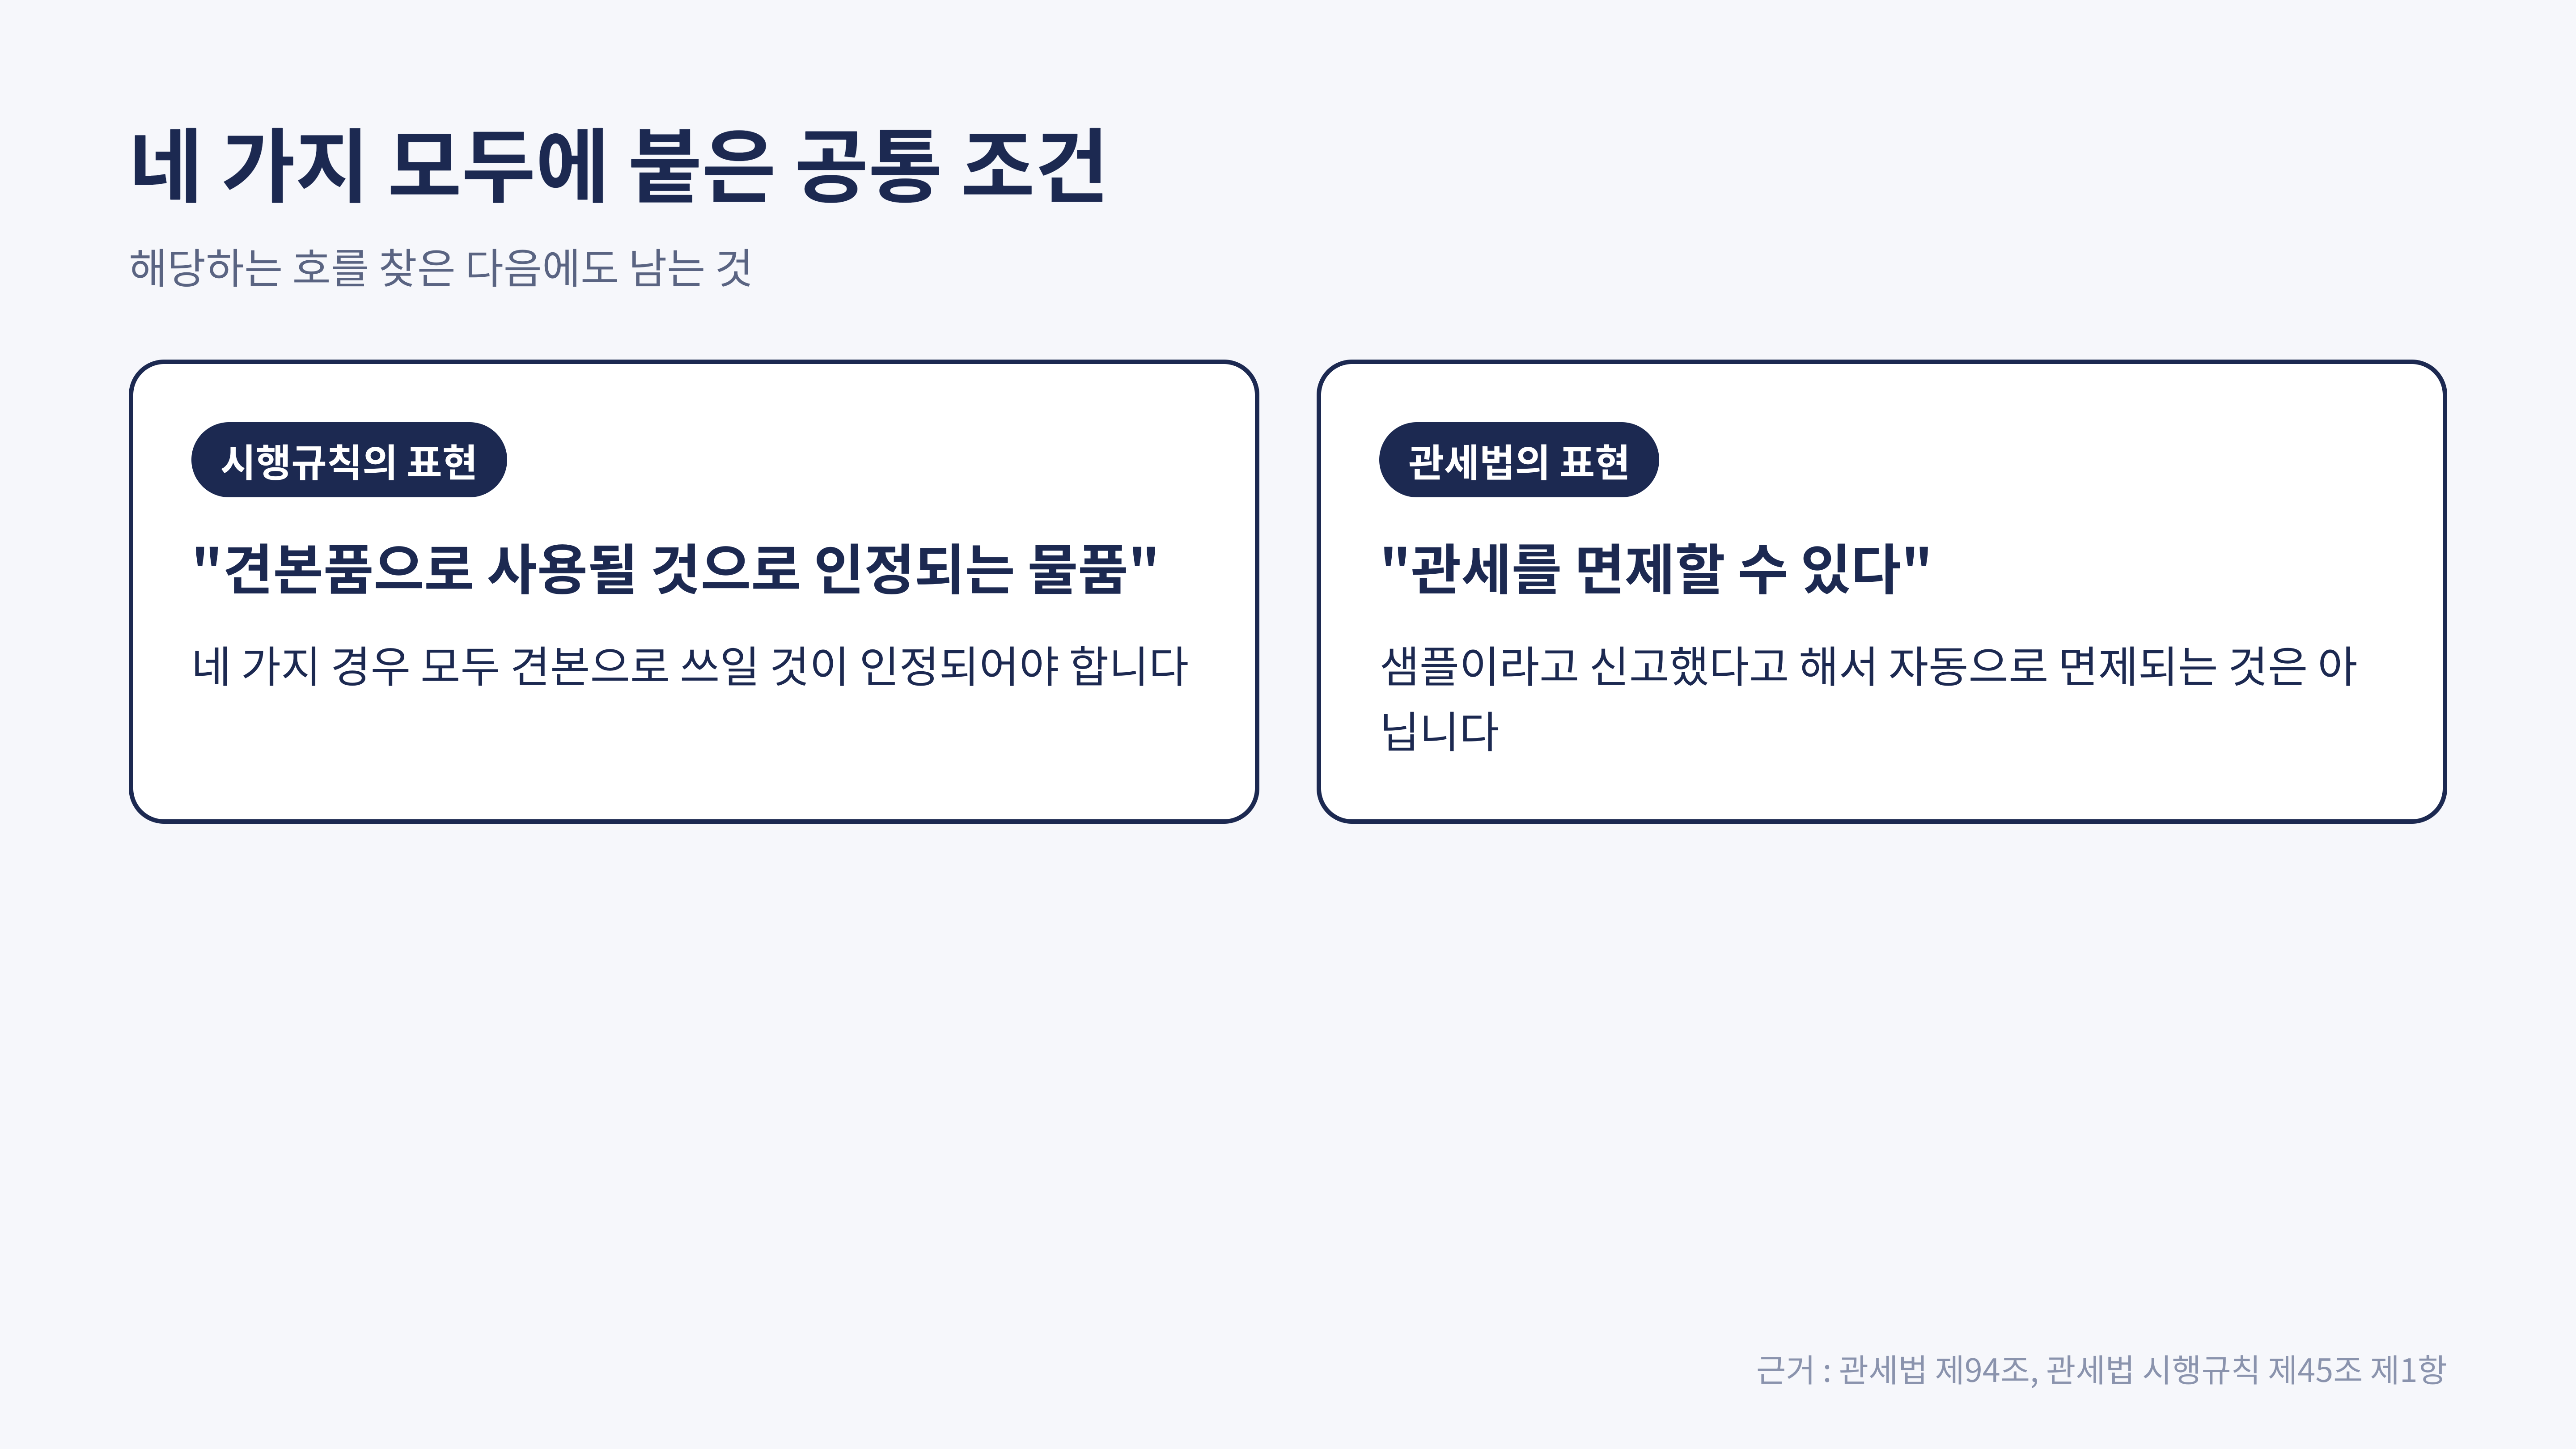
다만 네 가지 모두 공통으로 '견본으로 쓰일 것으로 인정되는'이라는 말이 붙어 있습니다. 법도 '면제한다'가 아니라 '면제할 수 있다'고 적었습니다. 그래서 샘플이라고 신고했다고 해서 자동으로 면세가 되는 것은 아니고, 이 물건이 견본으로 쓰인다는 점을 세관에서 인정받아야 합니다.
그렇다면 금액 기준이 있는 3호의 250달러는 무엇을 더한 금액일까요?
250달러에는 운임과 보험료도 들어갑니다
3호의 기준은 물건값이 아니라 과세가격입니다. 과세가격은 관세를 매기는 기준이 되는 가격으로, 관세법은 여기에 우리나라 수입항까지의 운임과 보험료를 더하도록 정하고 있습니다. 과세가격이 무엇인지는 관세 계산 방법에서 먼저 정리해 두었습니다.
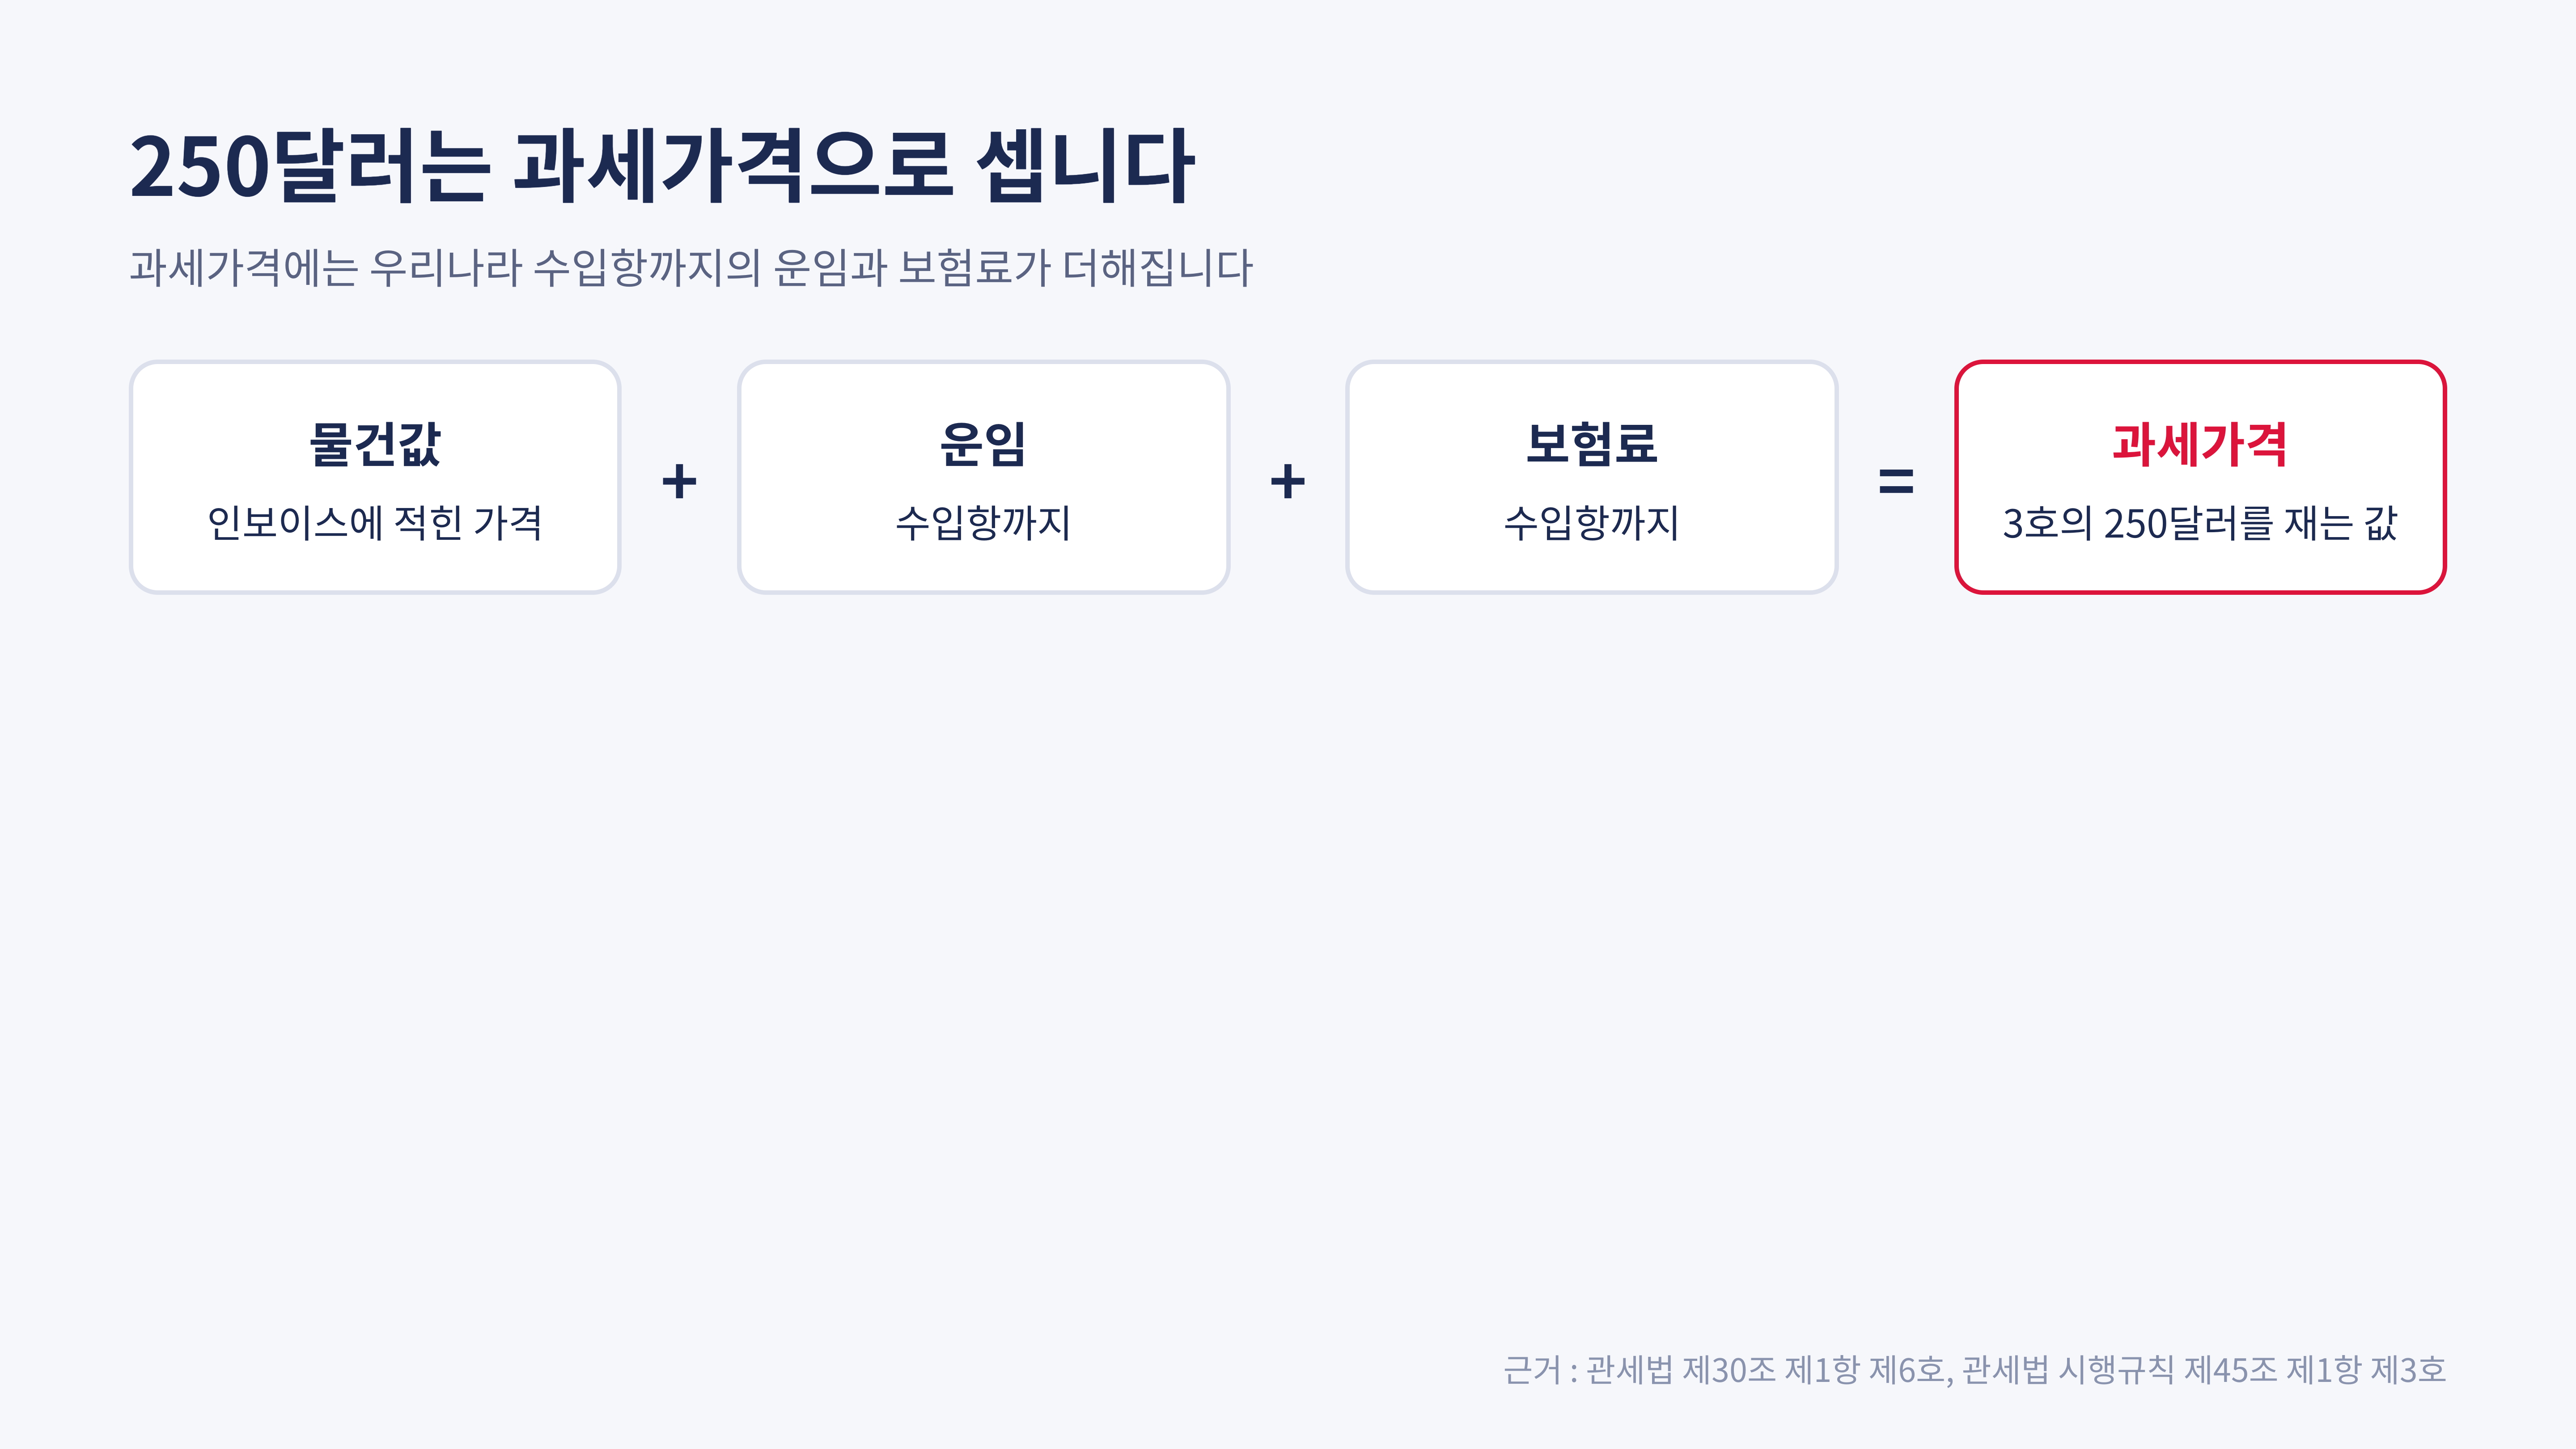
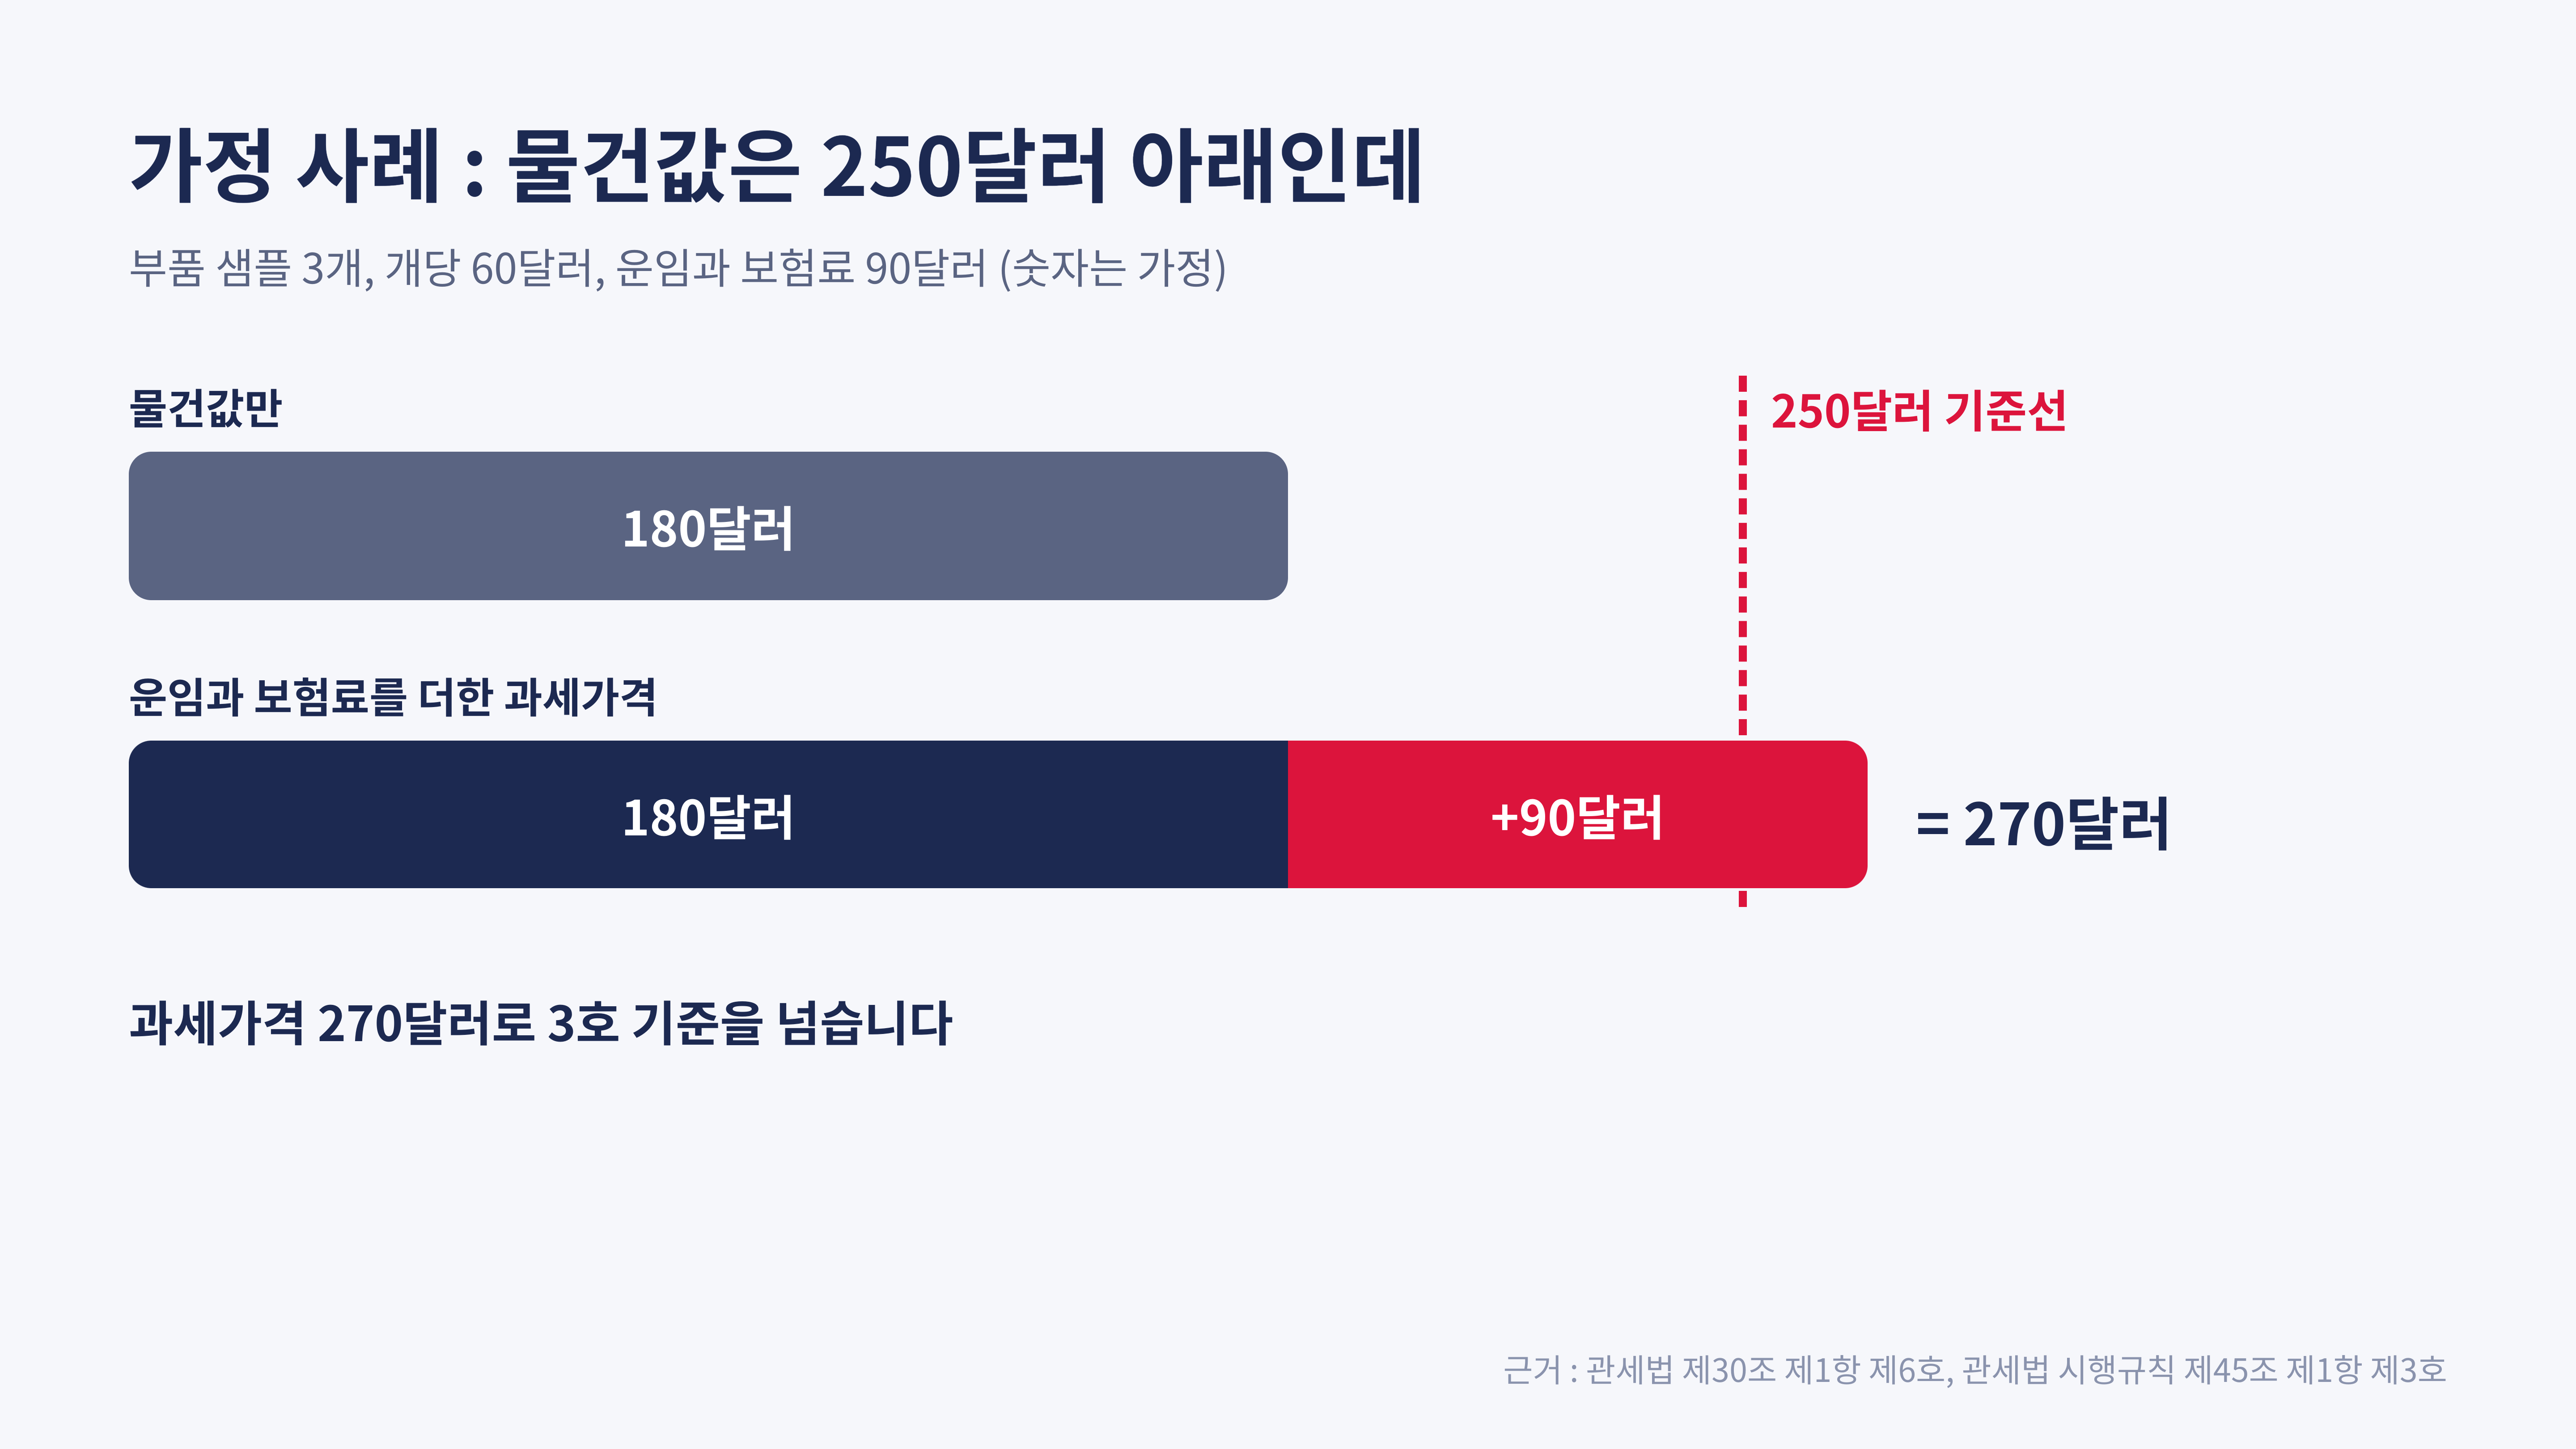
이해를 돕기 위해 이런 거래를 가정해 보겠습니다. 독일 공급처에서 새 부품 샘플 3개를 보내왔고, 인보이스에는 개당 60달러씩 180달러가 적혀 있습니다. 항공 운임과 보험료로 90달러가 들었습니다. 물건값만 보면 250달러보다 적지만, 운임과 보험료를 더한 과세가격은 270달러가 됩니다. 이 경우에는 3호의 250달러 기준에 들어가지 않습니다.
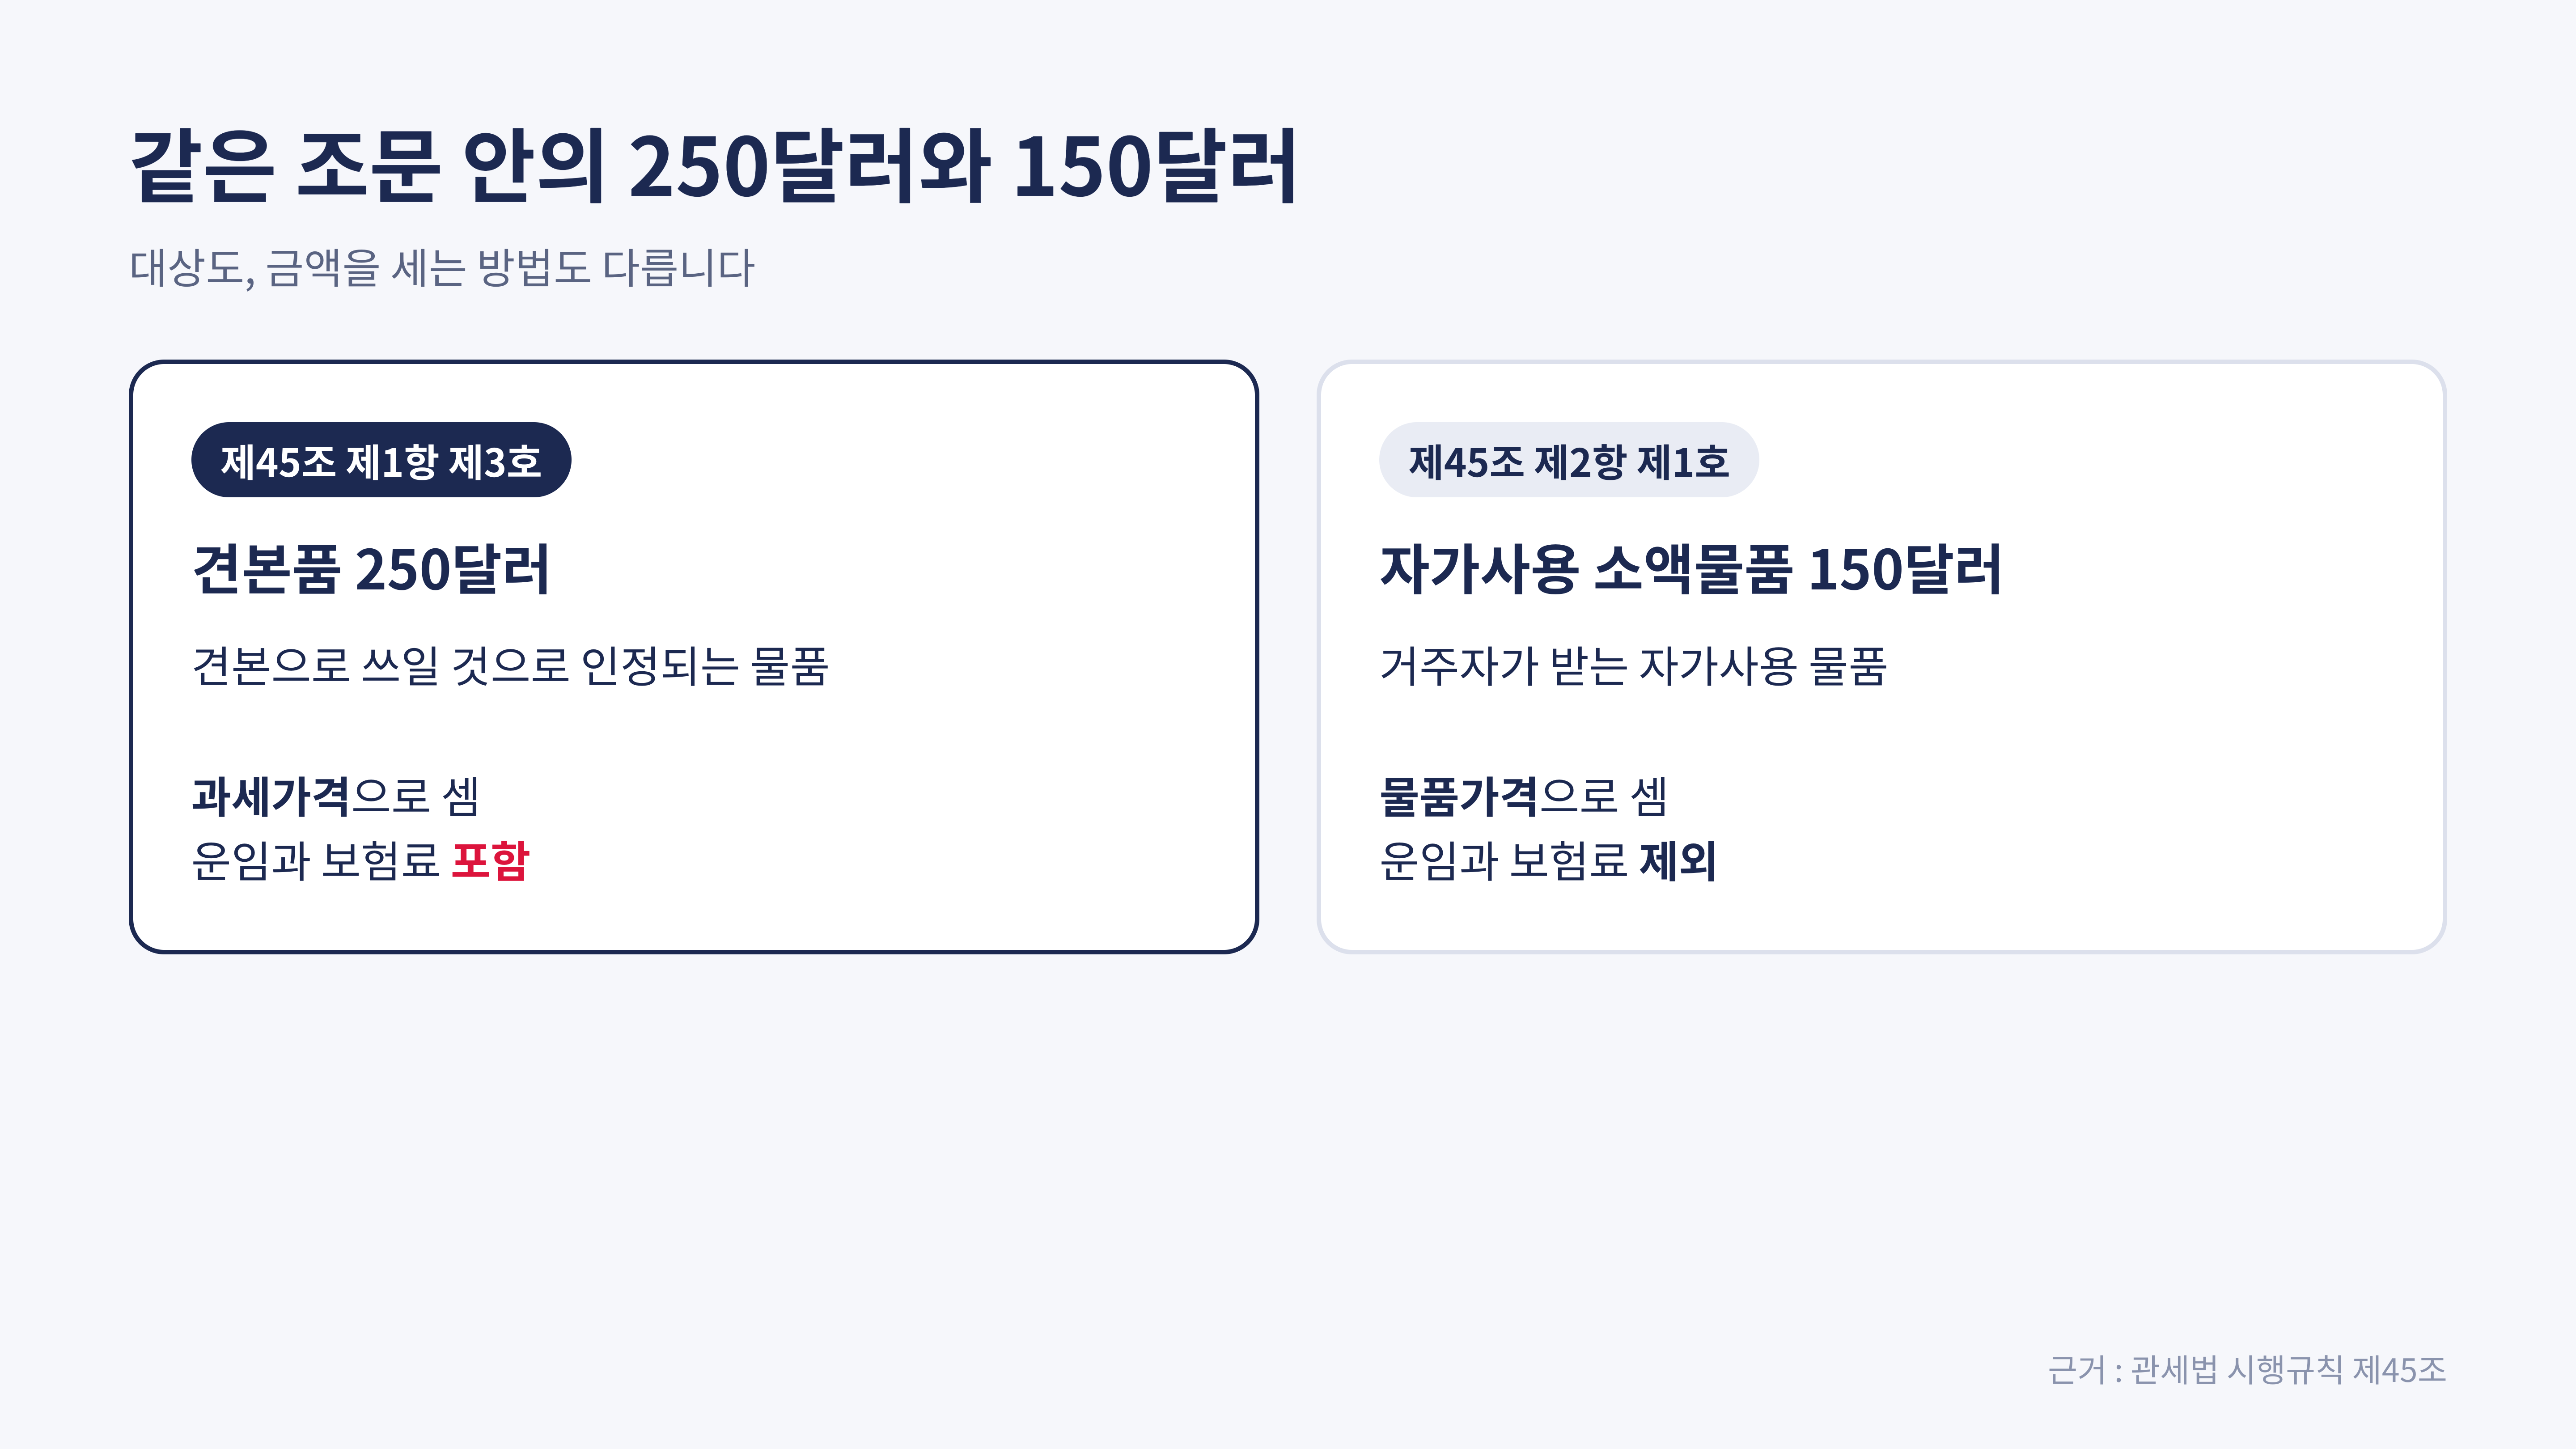
같은 조문에는 150달러라는 숫자도 나옵니다. 이것은 거주자가 받는 소액물품 가운데 자가사용 물품에 붙은 기준이고, 이쪽은 과세가격에서 운임과 보험료를 뺀 물품가격으로 셉니다. 회사가 거래를 위해 받는 샘플과 개인이 직접 쓰려고 들여오는 물건은 기준 금액도, 금액을 세는 방법도 다릅니다. 개인 물품의 150달러 이야기는 목록통관과 일반 수입신고의 차이에서 따로 다루었습니다.
앞의 가정 사례로 돌아가 보면, 270달러짜리 샘플도 면세 길이 완전히 닫힌 것은 아닙니다. 부품 3개가 판매할 수 없게 처리된 상태라면 1호를, 모양과 성질로 보아 견본으로만 쓰일 물건이라면 4호를 검토해 볼 수 있습니다. 어느 쪽이든 세관에서 견본으로 인정되어야 한다는 조건은 그대로입니다.
그런데 공급처가 샘플을 돈을 받지 않고 보냈다면, 과세가격은 0원이 될까요?
무상으로 받은 샘플도 과세가격이 있습니다
많은 분들이 돈을 내지 않은 샘플이니 가격도 없다고 생각합니다. 하지만 관세법 시행령은 무상으로 국내에 도착하는 물품을 '우리나라에 수출하기 위하여 판매되는 물품'에서 빼 두었습니다. 판매된 물건이 아니니 인보이스에 적힌 금액을 그대로 과세가격으로 쓰는 방법을 쓸 수 없다는 뜻입니다.
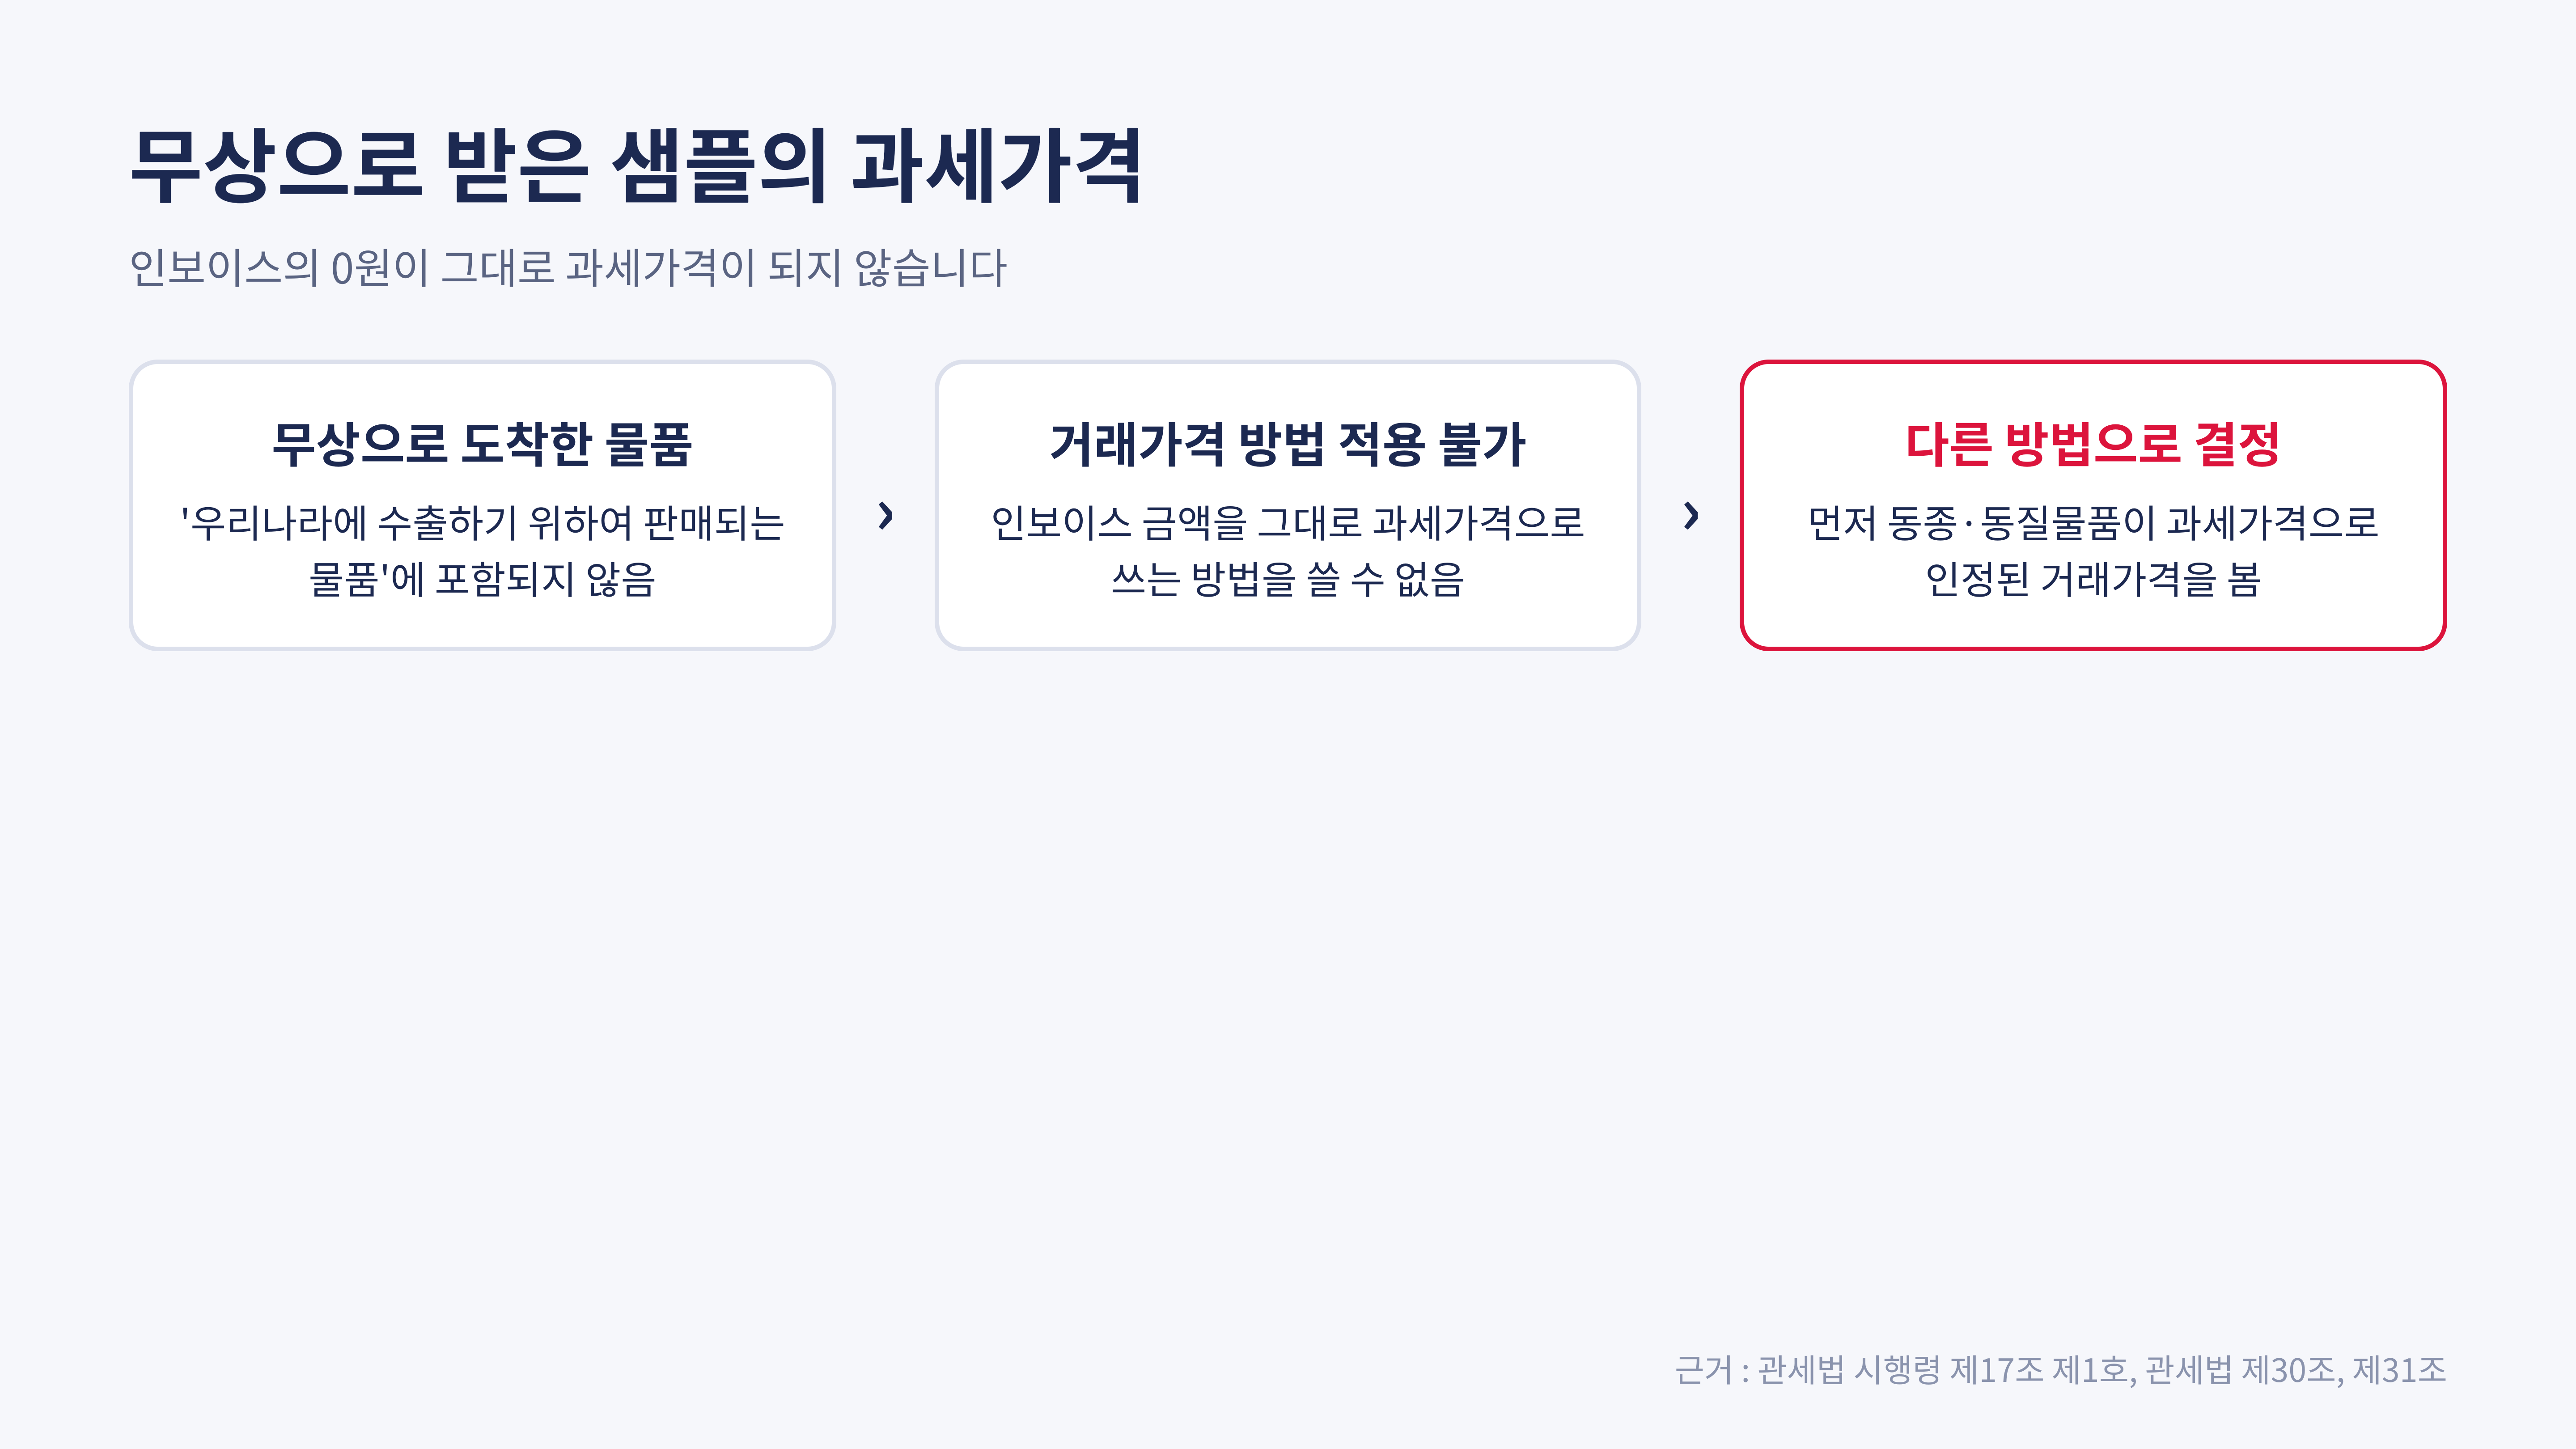
이런 경우 과세가격은 관세법이 따로 정해 둔 다른 방법으로 정합니다. 가장 먼저 보는 것은 같은 나라에서 생산된 같은 물품이 과세가격으로 인정받았던 거래가격입니다. 그래서 인보이스에 0원이라고 적혀 있어도, 그 0원이 그대로 과세가격이 되지는 않습니다. 무상 샘플이 3호의 250달러 안에 드는지도 이렇게 정한 과세가격으로 따지게 됩니다.
해외 전시회에 가져갔다가 다시 들여오는 샘플은 성격이 또 다릅니다. 처음부터 돌아올 물건으로 내보내는 경우라면 전시회 샘플을 ATA까르네로 되가져오는 방법을 함께 보시는 것이 좋습니다.
그렇다면 네 가지 중 하나에 해당한다고 볼 때, 면세는 언제 어떻게 받는 것일까요?
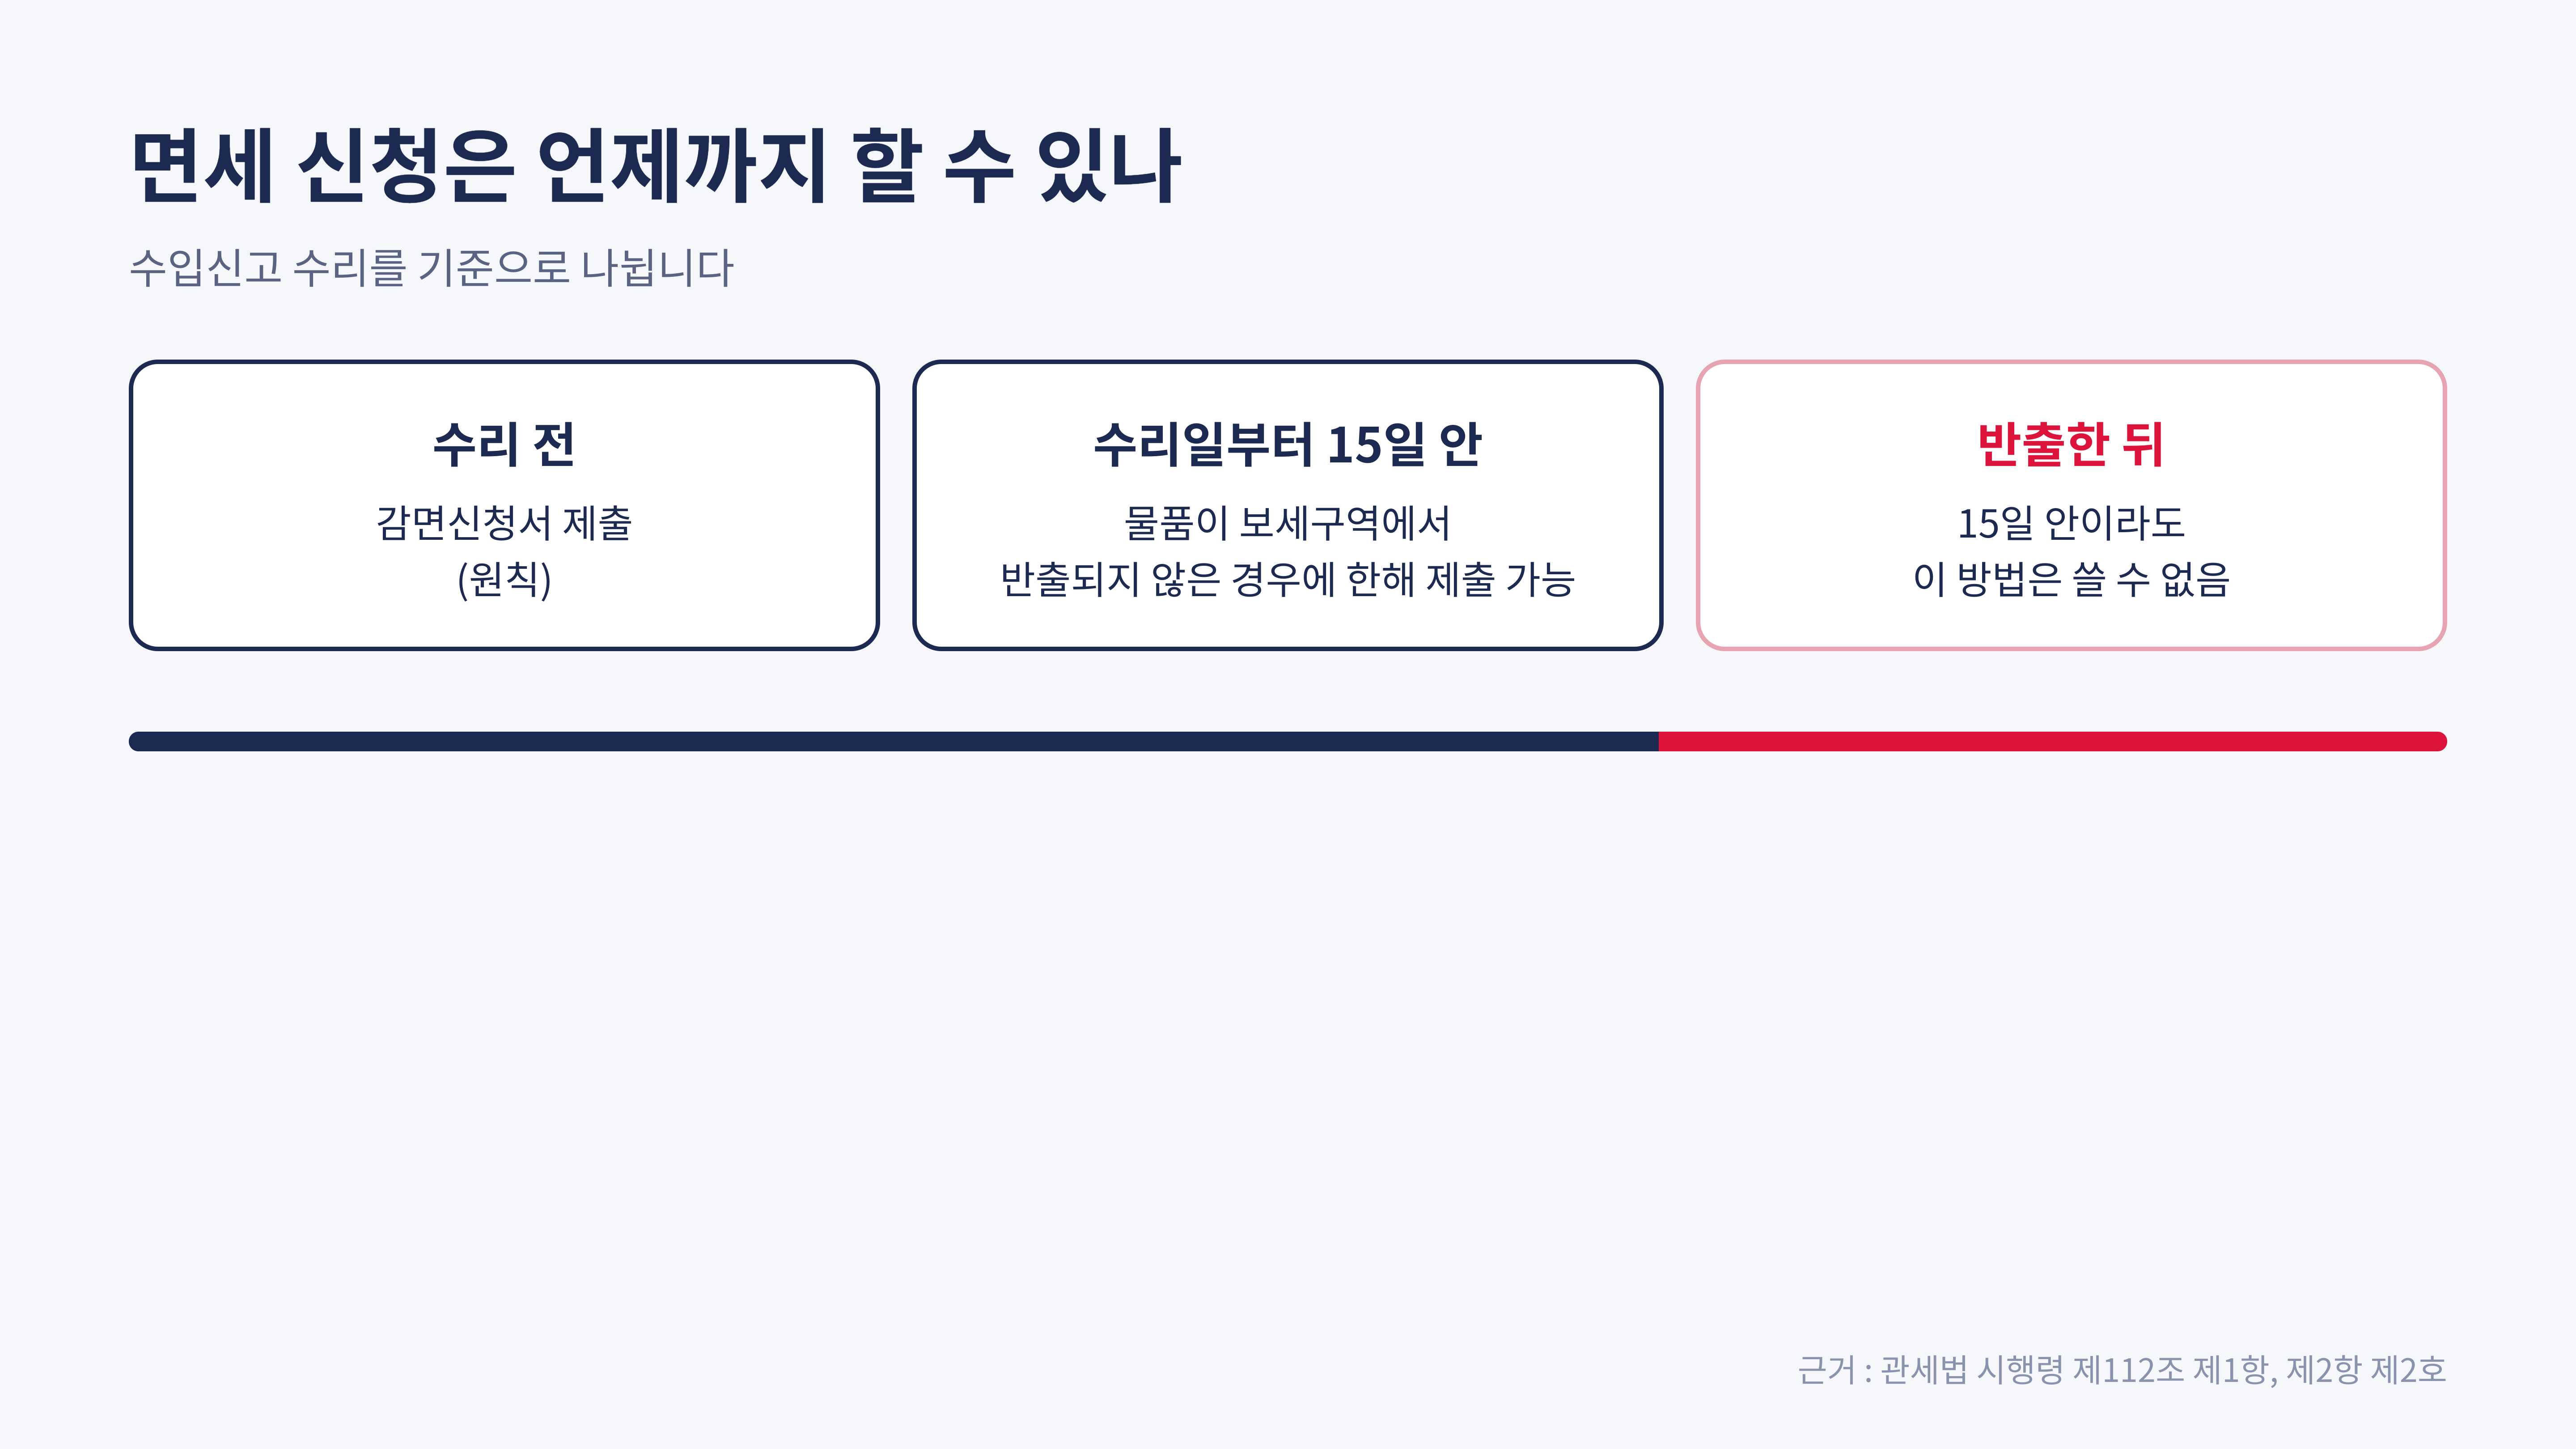
면세는 수입신고가 수리되기 전에 신청합니다
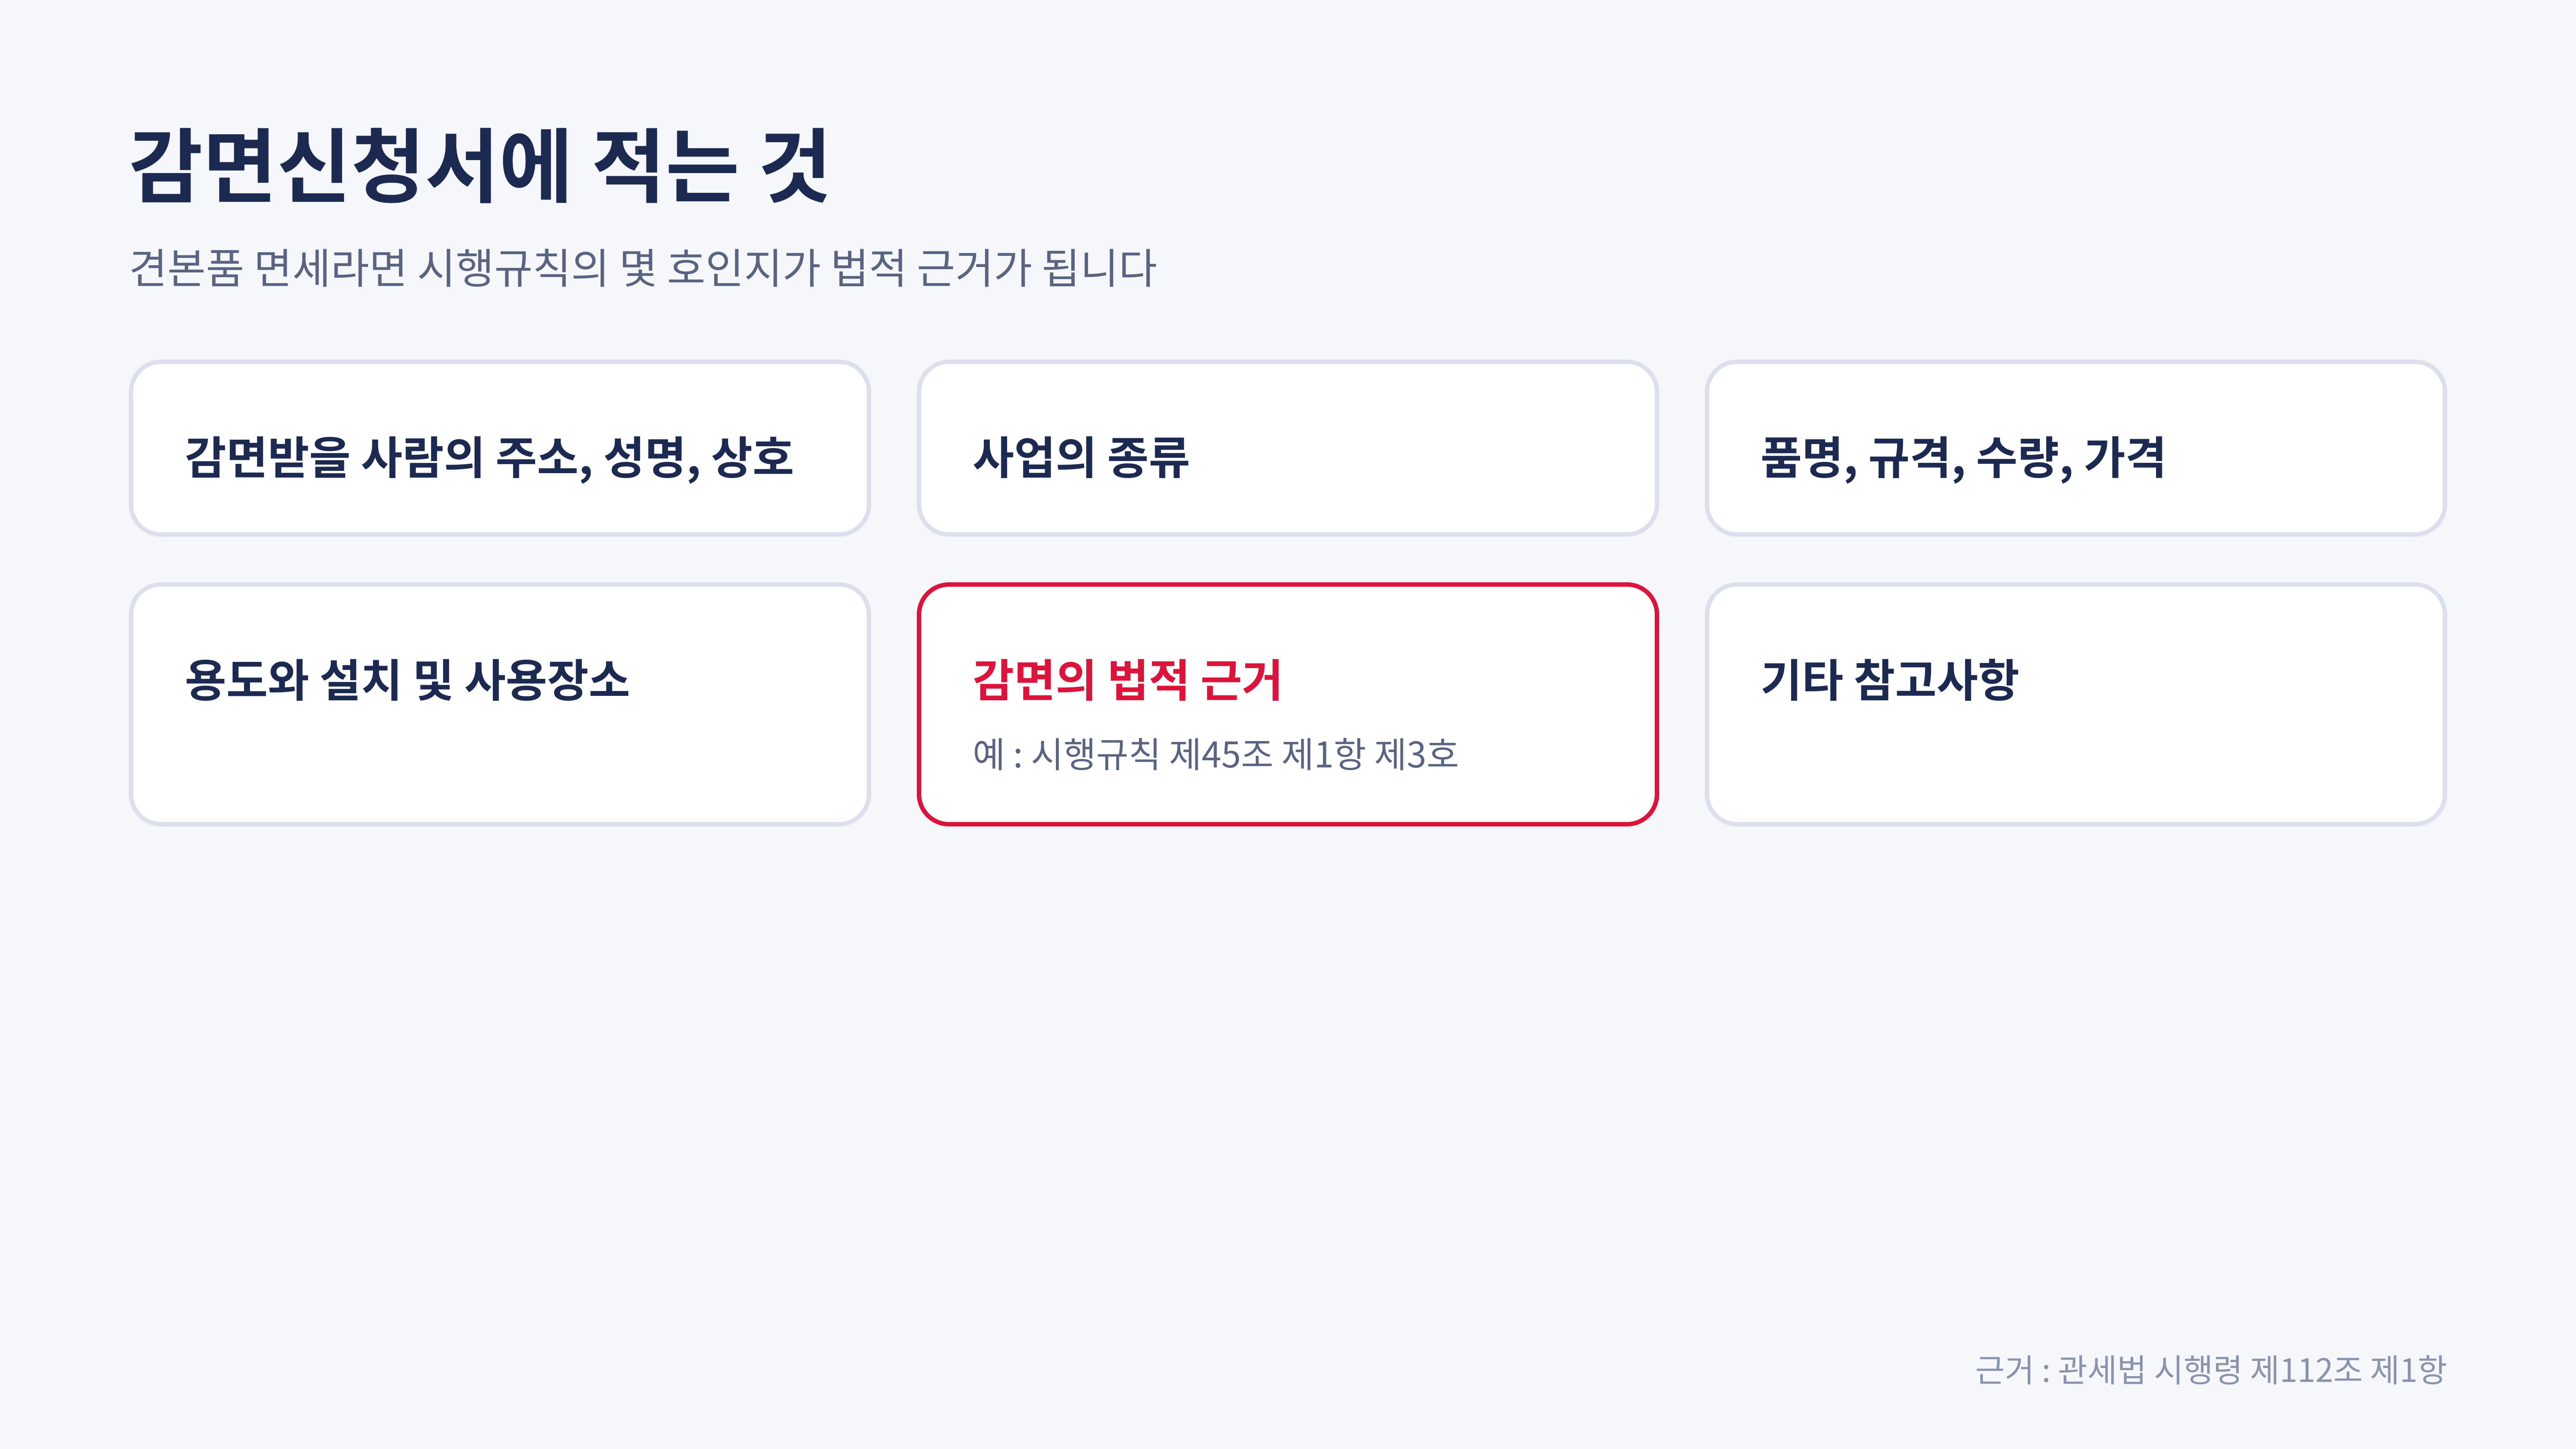
관세법 시행령은 관세를 감면받으려는 사람이 그 물품의 수입신고가 수리되기 전에 감면신청서를 세관장에게 내도록 정하고 있습니다. 신청서에는 품명, 규격, 수량, 가격, 용도와 함께 감면의 법적 근거를 적습니다. 견본품 면세라면 앞에서 본 시행규칙의 몇 호에 해당하는지가 이 근거가 됩니다.
수리 전에 신청하지 못했더라도 길이 하나 남아 있습니다. 수입신고가 수리된 날부터 15일 안이라면 감면신청서를 낼 수 있는데, 이것은 물품이 아직 보세구역에서 반출되지 않은 경우로 한정됩니다. 물건을 이미 창고에서 빼 왔다면 이 15일도 쓸 수 없으니, 샘플이 도착하기 전에 몇 호로 볼지부터 정해 두는 것이 좋습니다.
관세를 면제받으면 부가가치세도 함께 살펴볼 수 있습니다. 부가가치세법은 수입하는 상품의 견본과 광고용 물품으로서 관세가 면제되는 재화의 수입에 대해 부가가치세를 면제한다고 적고 있습니다. 거꾸로 말하면, 관세 면제를 받지 못한 샘플은 이 조항으로 부가가치세를 면제받을 수 없습니다.
자주 묻는 질문
무상으로 받은 샘플도 관세가 붙나요?
무상이라는 이유만으로 관세가 면제되지는 않습니다. 무상으로 도착한 물품은 인보이스 금액 대신 다른 방법으로 과세가격을 정하고, 그 물건이 시행규칙의 네 가지 견본품 중 하나에 해당할 때 관세를 면제받을 수 있습니다.
회사가 받는 샘플에도 150달러 기준이 적용되나요?
시행규칙에서 150달러가 붙은 자리는 거주자가 자가사용 물품으로 받는 소액물품입니다. 회사가 거래를 위해 받는 견본이라면 같은 조의 앞 항에 있는 견본품 네 가지부터 확인해 보시는 것이 좋습니다.
샘플도 부가가치세를 내나요?
관세가 면제되는 견본이라면 부가가치세도 면제됩니다. 부가가치세법이 견본과 광고용 물품 가운데 관세가 면제되는 재화를 부가가치세 면제 대상으로 적어 두었기 때문입니다.
수입신고가 끝난 뒤에 면세 대상인 걸 알았다면요?
수입신고가 수리된 날부터 15일 안이고 물건이 아직 보세구역에 있다면 감면신청서를 낼 수 있습니다. 이미 반출했다면 이 방법은 쓸 수 없습니다.
정리하면
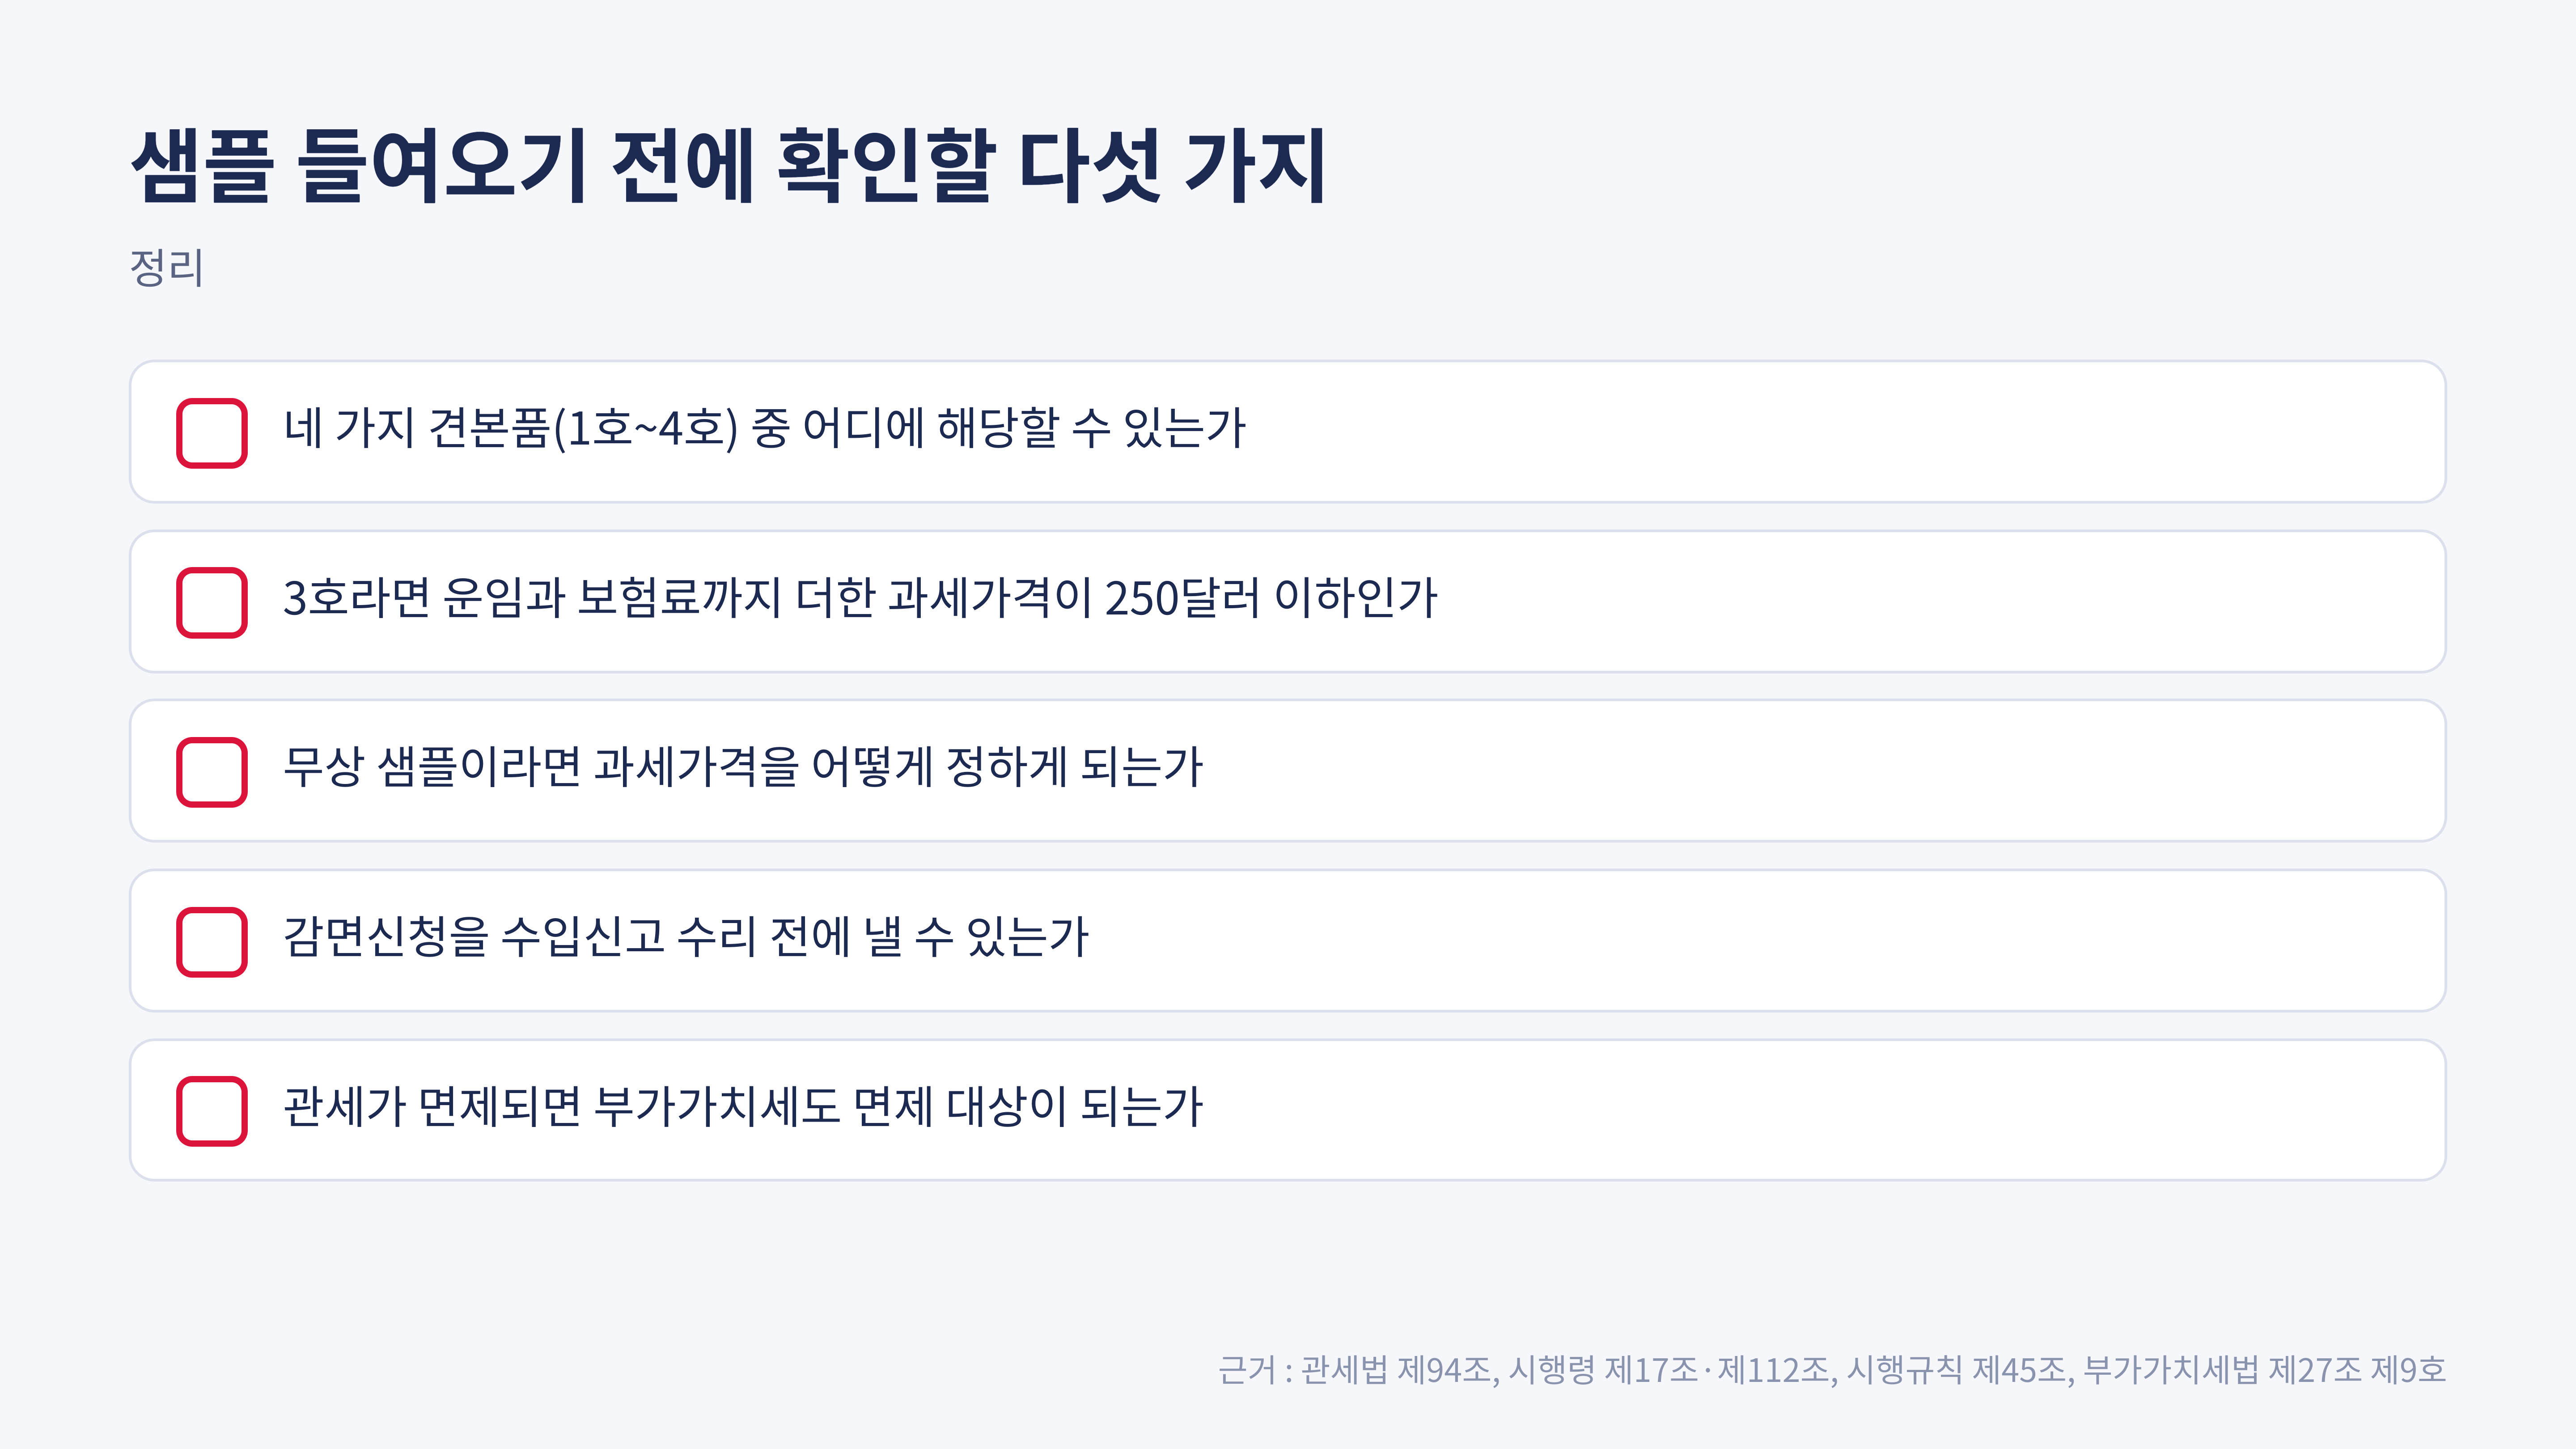
샘플 수입 통관에서 관세 면제를 정하는 것은 '샘플'이라는 표시가 아니라 시행규칙의 네 가지 경우입니다. 금액 기준은 3호의 250달러 하나이고, 이 금액은 운임과 보험료를 더한 과세가격으로 셉니다. 무상 샘플도 과세가격이 따로 정해지며, 면세는 수입신고가 수리되기 전에 신청해야 합니다. 관세가 면제되는 견본이라면 부가가치세도 함께 면제됩니다.
받으실 샘플의 품목과 수량, 인보이스 금액과 운임을 알려 주시면, 샘플 수입 통관 전에 네 가지 중 어디에 해당할 수 있는지 같이 봐 드리겠습니다.
참고 자료
「관세법」 제30조, 제31조, 제94조 : 국가법령정보센터
「관세법 시행령」 제17조, 제112조 : 국가법령정보센터
「관세법 시행규칙」 제45조 : 국가법령정보센터
「부가가치세법」 제27조 : 국가법령정보센터