B/L의 「FREIGHT COLLECT」 한 줄 — 운임 후불이면 도착지에서 무엇이 멈추나
B/L에 찍힌 두 단어가 화물을 내줄지 말지를 정합니다.
선하증권(B/L)을 처음 받아 보면 화주명과 품명부터 확인하게 됩니다. 그런데 그 아래 어딘가에 운임을 선불로 치렀는지, 후불로 치를지를 적은 영문 두 단어가 찍혀 있습니다. 지식iN에도 "freight collect가 운임 후불 맞나요?"라는 질문이 꾸준히 올라옵니다. 뜻은 맞습니다. 다만 이 표시가 도착지에서 어떤 결과로 이어지는지까지 설명한 글은 드뭅니다. 이 글은 두 표시가 무엇을 정하는지, 누가 그 표시를 정하는지, 운임을 누가 냈든 관세에서는 어떻게 되는지를 차례로 풀어 드립니다.
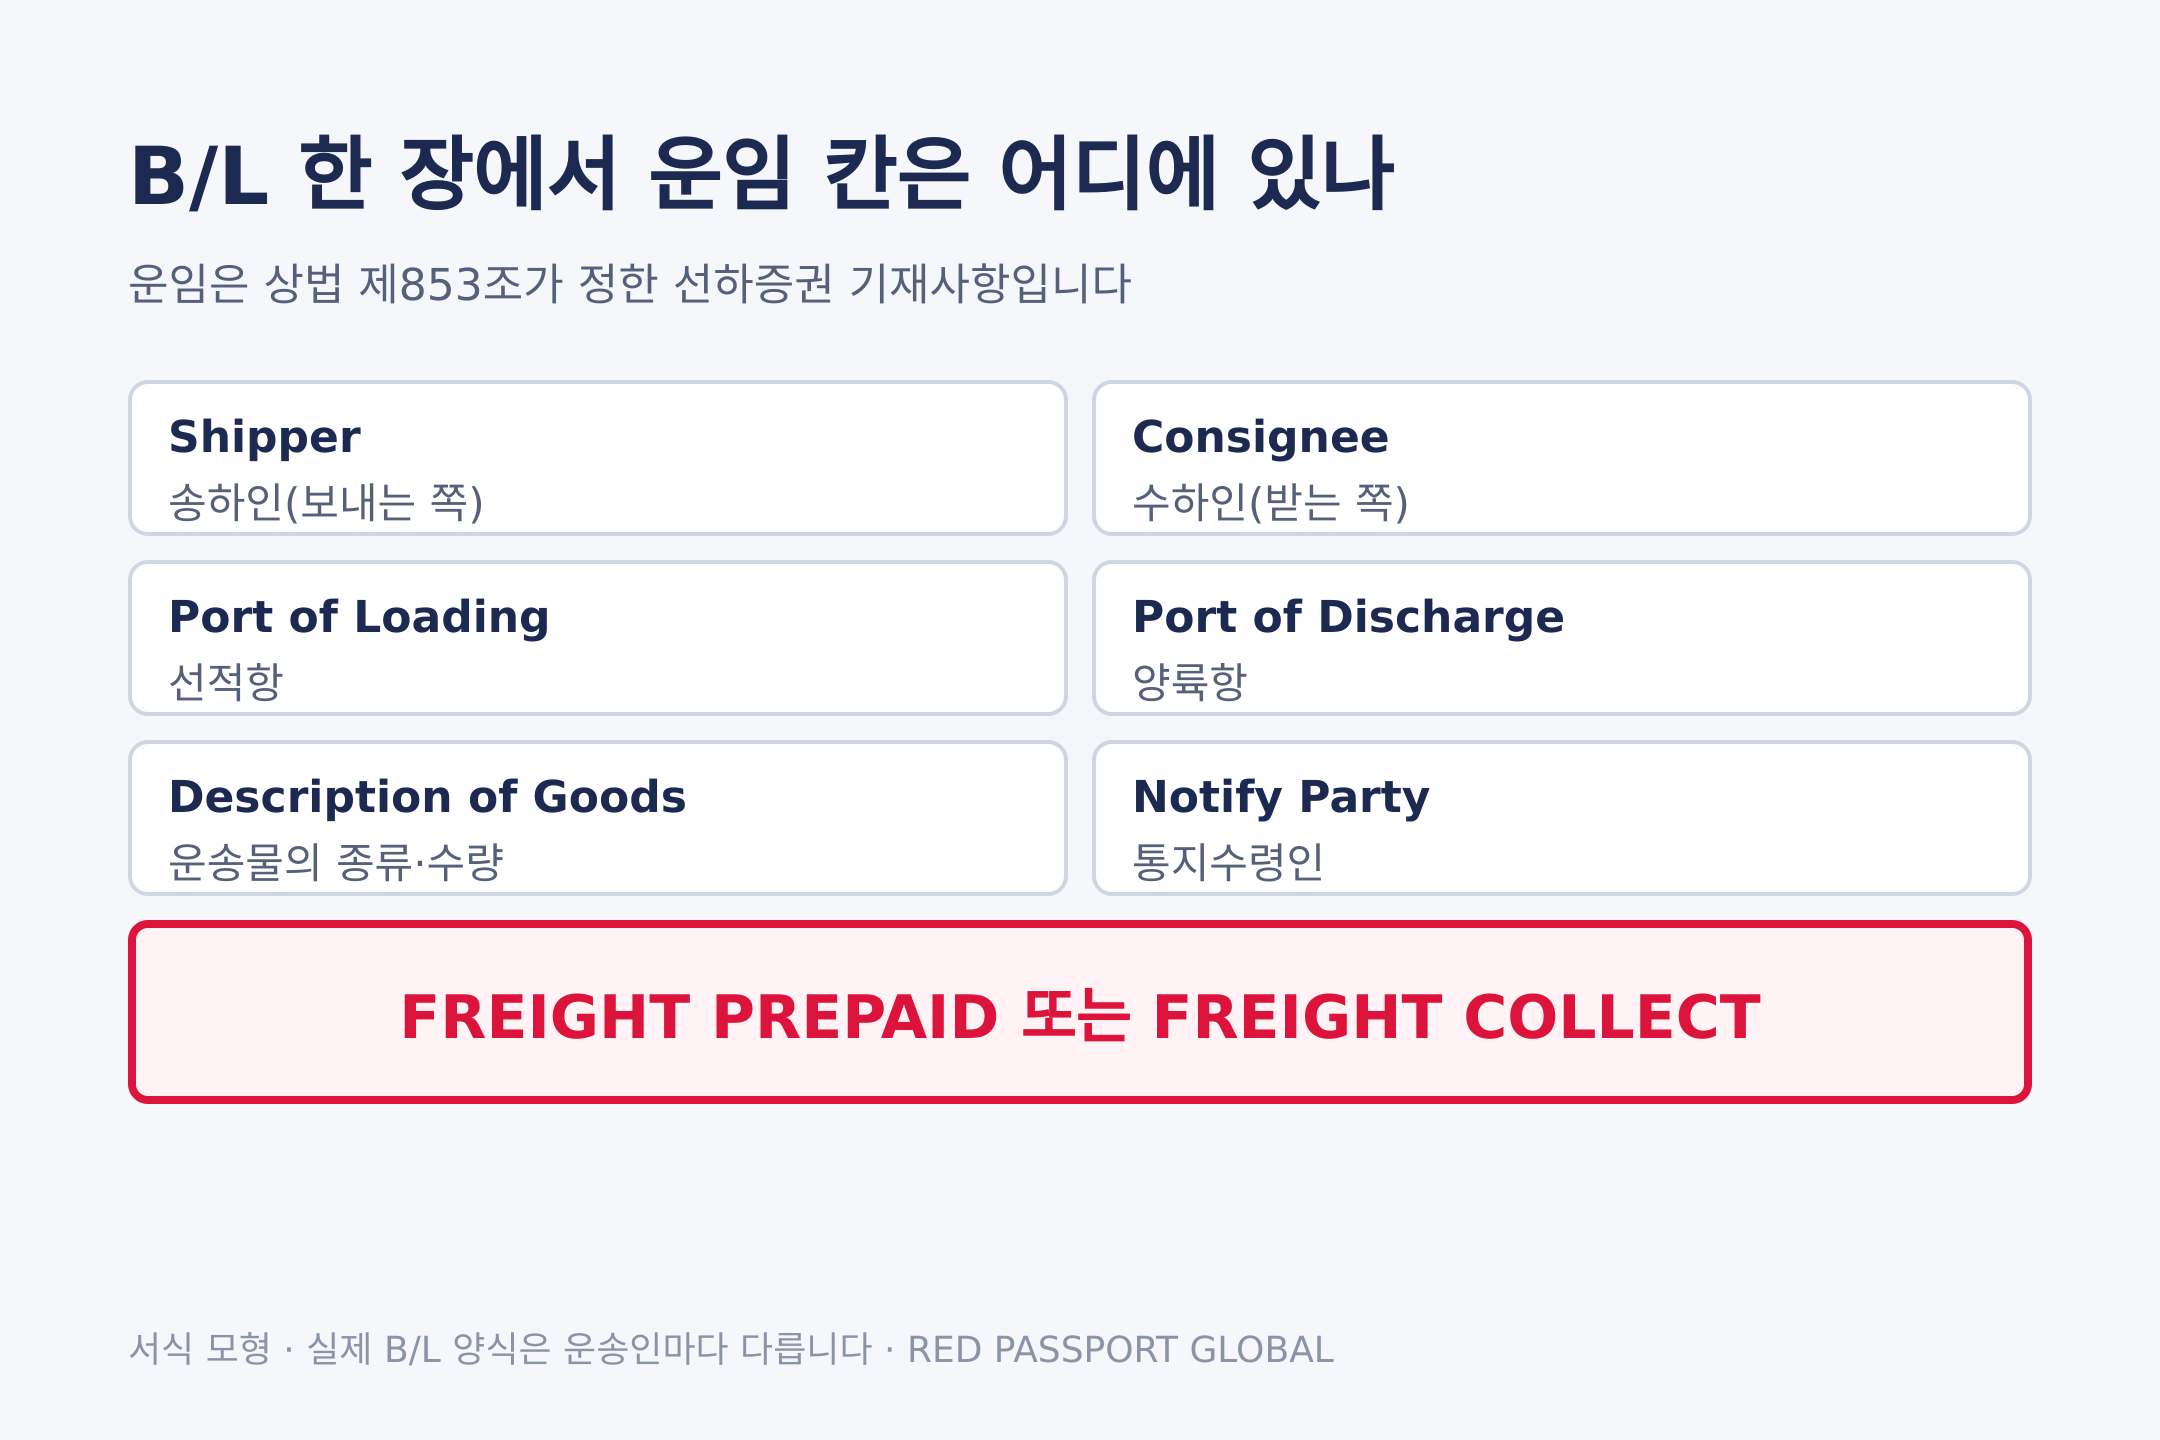
선불과 후불은 운임을 어디서 누가 내느냐의 표시입니다
FREIGHT PREPAID는 선적지에서 운임을 이미 치렀다는 표시이고, freight collect는 도착지에서 받는 쪽이 운임을 치른다는 표시입니다. 금액이 얼마인지보다 어느 쪽 땅에서, 누가 내느냐를 적는 칸입니다.
왜 이 칸이 B/L에 있느냐 하면, 운임이 선하증권의 법정 기재사항이기 때문입니다. 상법 제853조는 선하증권에 적어야 할 사항으로 선박, 운송물, 선적항과 양륙항 등과 함께 운임을 들고 있습니다.
실제로 같은 화물, 같은 배라도 이 한 줄에 따라 도착지에서 해야 할 일이 달라집니다. 선불이면 운임 문제는 출발 전에 끝나 있고, 후불이면 도착지에서 운임을 치르는 절차가 하나 더 남습니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 구분 | 선불(PREPAID) | 후불(COLLECT) |
|---|---|---|
| 운임을 치르는 곳 | 선적지 | 도착지 |
| 운임을 치르는 쪽 | 보내는 쪽(송하인) | 받는 쪽(수하인) |
| 도착지에 남는 일 | 운임 정산은 끝나 있음 | 운임을 치러야 화물을 받음 |
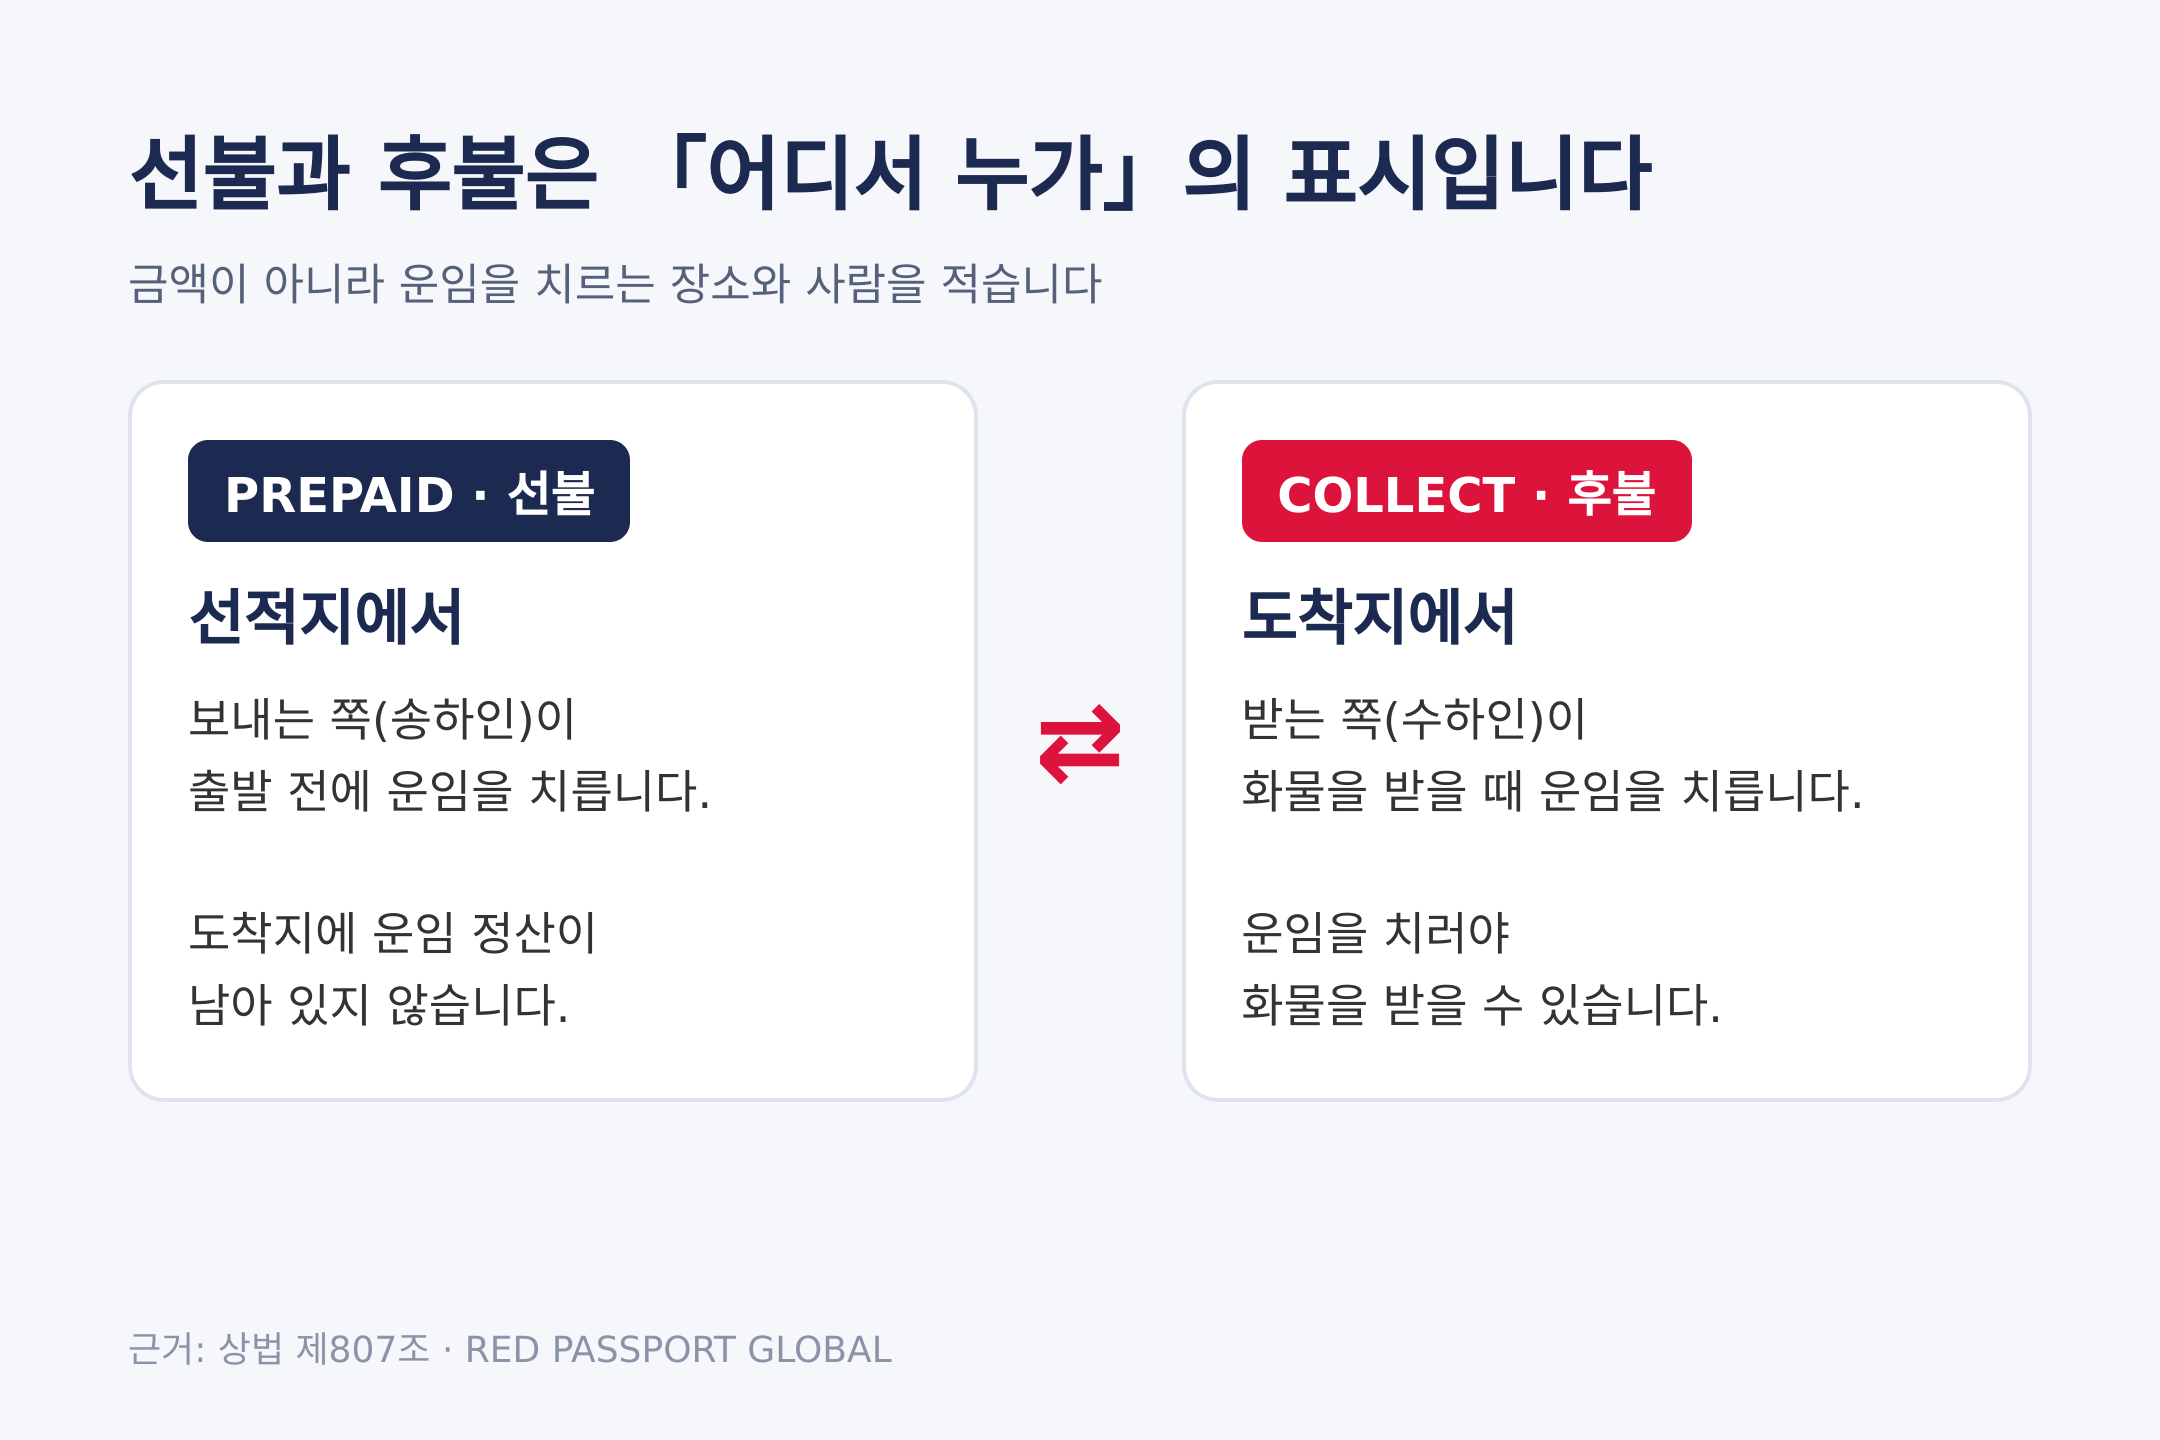
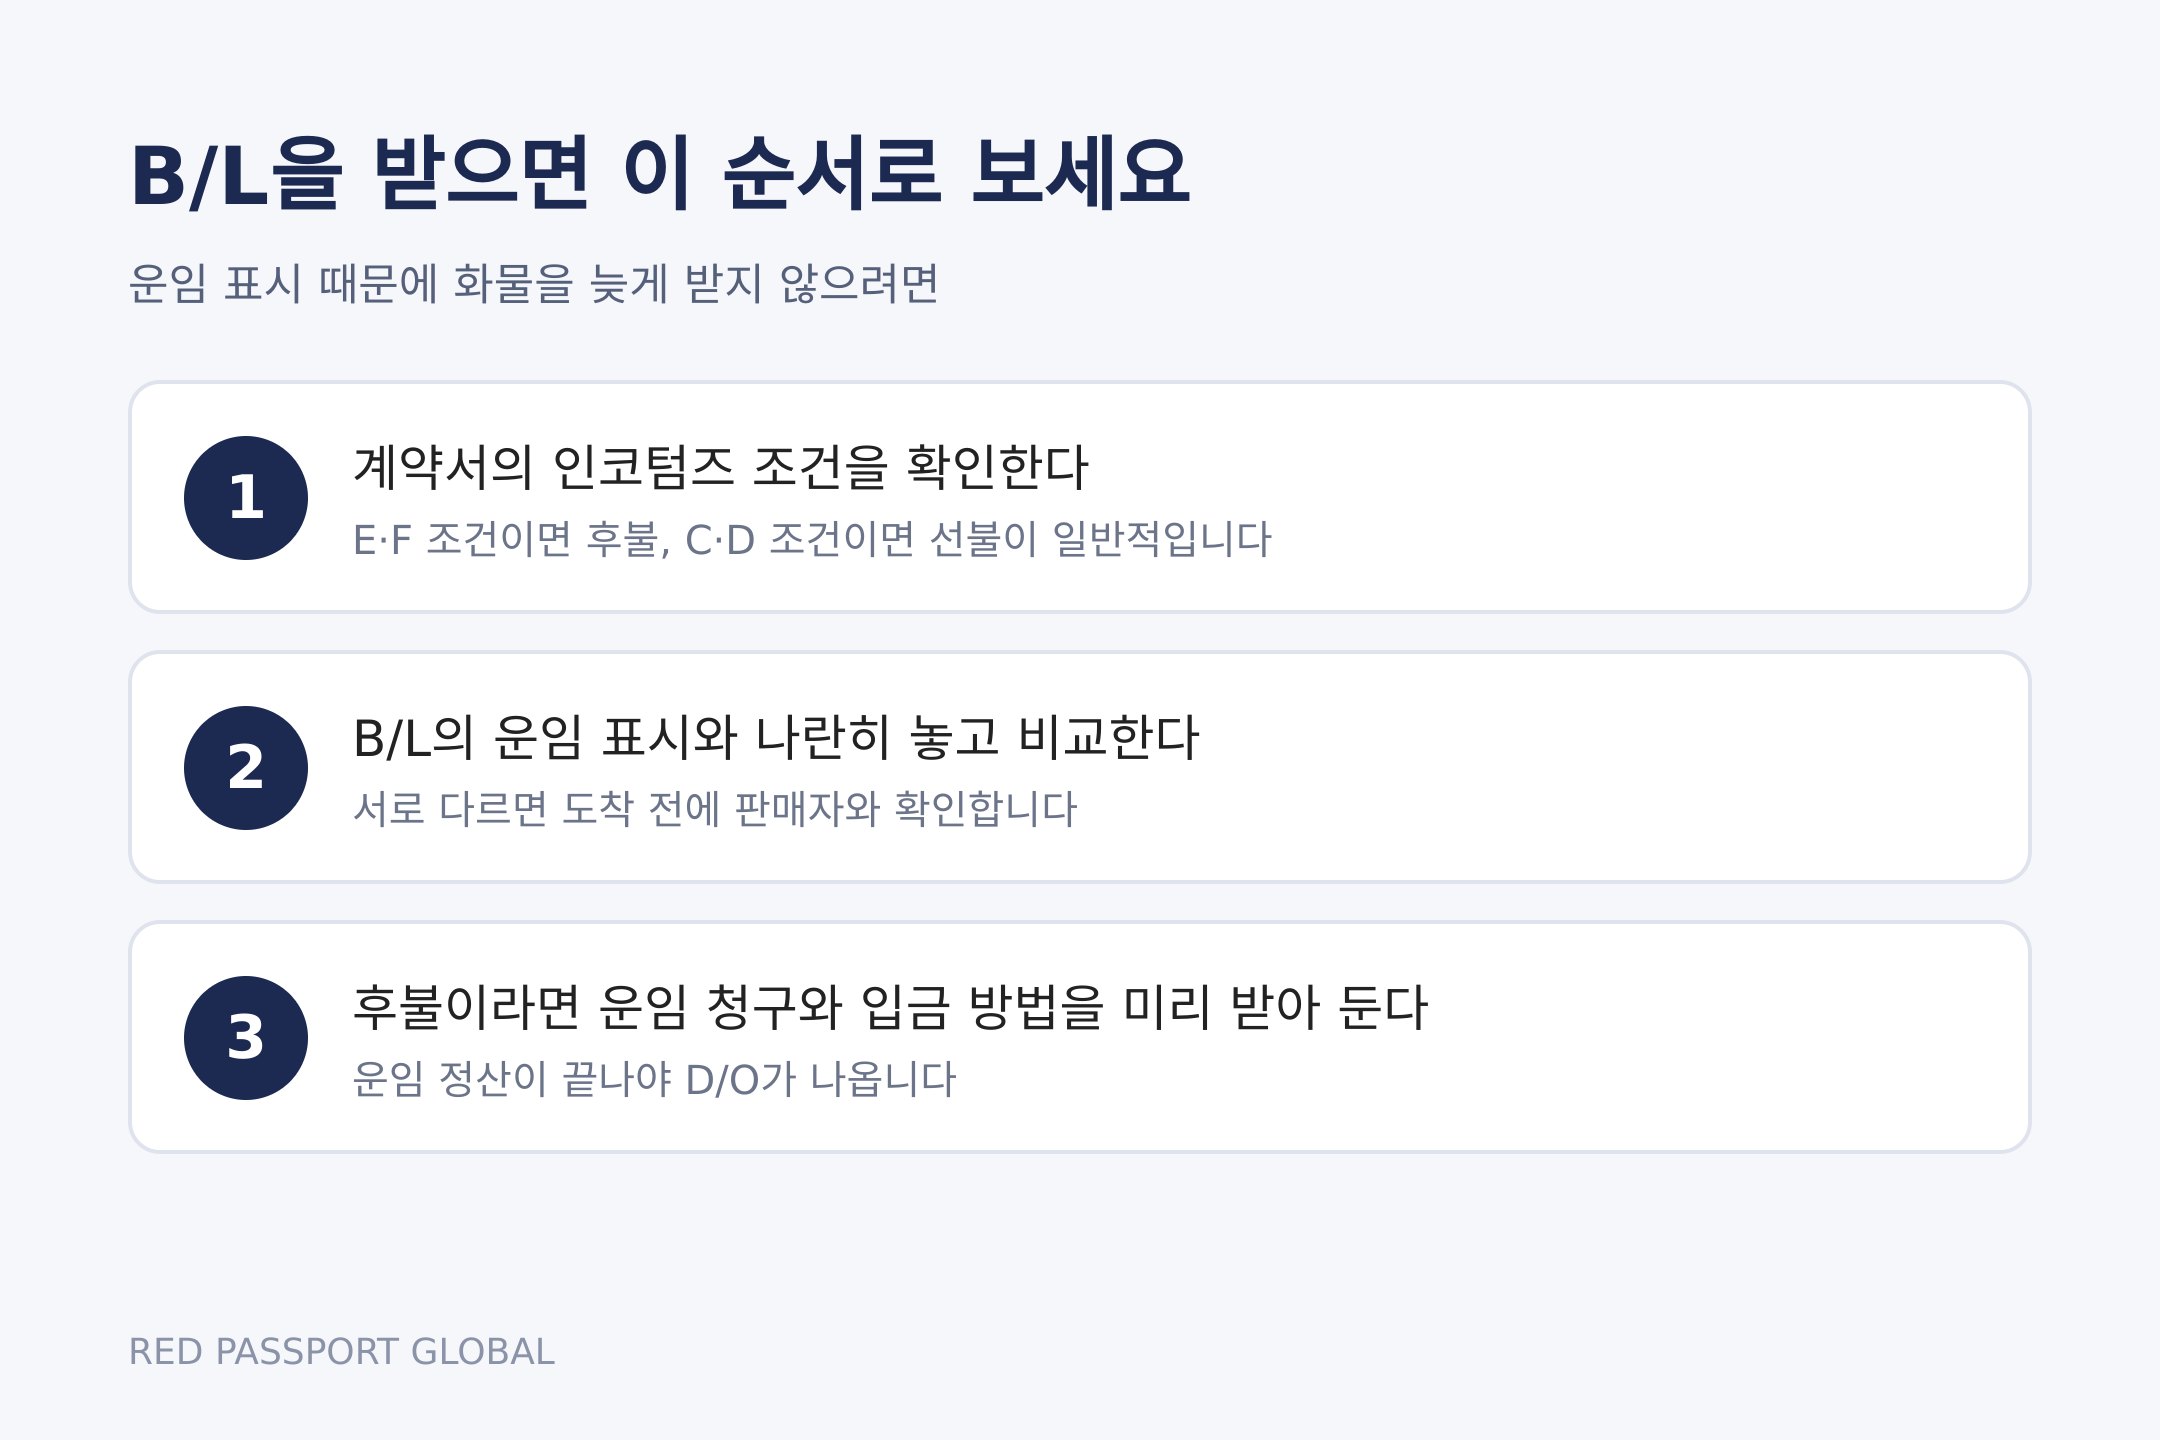
그러니 B/L을 받으면 이 한 줄을 먼저 보시고, 후불이라면 도착 전에 운임을 치를 준비가 되어 있는지부터 확인하시는 것이 순서입니다.
그렇다면 이 표시는 누가, 언제 정하는 걸까요?
표시는 B/L이 아니라 계약 조건이 먼저 정합니다
선불이냐 후불이냐는 B/L을 끊는 날 고르는 것이 아니라, 매매계약의 인코텀즈 조건에서 이미 정해집니다. B/L은 그 결정을 옮겨 적을 뿐입니다.
왜냐하면 인코텀즈 2020이 주된 운송비를 누가 부담하는지 조건별로 나눠 두었기 때문입니다. C 조건(CFR·CIF·CPT·CIP)과 D 조건(DAP·DPU·DDP)은 파는 쪽이 도착지까지의 주 운임을 부담하고, E 조건(EXW)과 F 조건(FCA·FAS·FOB)은 사는 쪽이 부담합니다. 그래서 일반적으로 C·D 조건이면 선불, E·F 조건이면 후불로 표시됩니다.
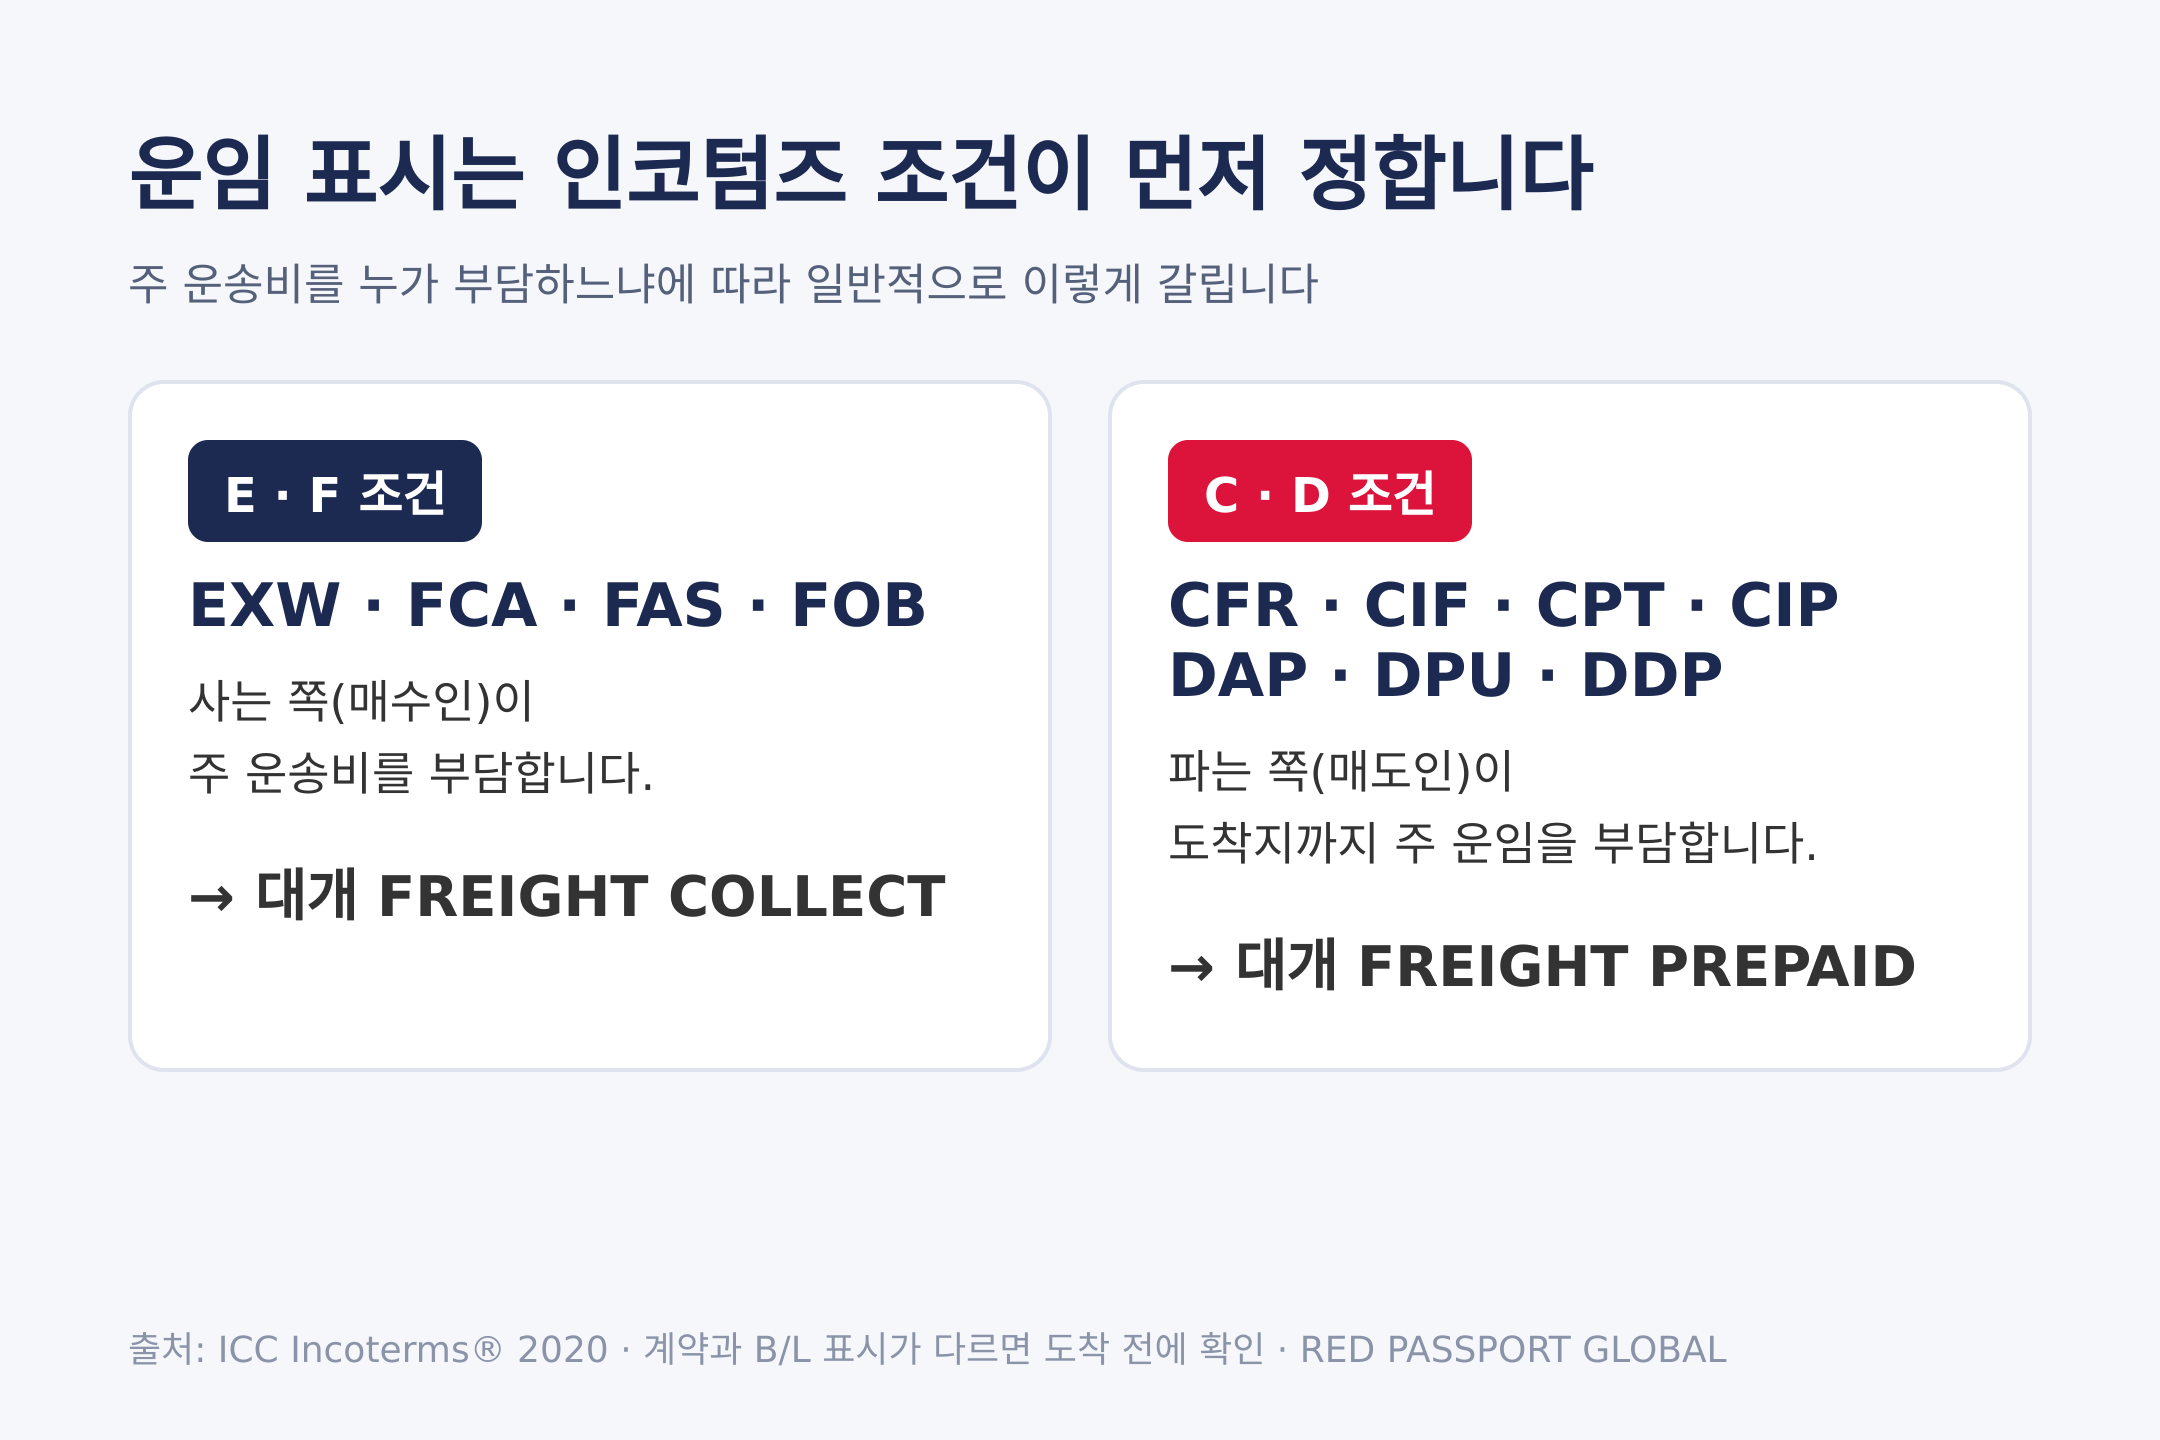
실제로 FOB로 산 수입자라면 해상 운임은 자기 몫이라, B/L에 freight collect가 찍혀 오는 것이 계약과 맞는 모습입니다. 반대로 CIF로 샀는데 후불로 찍혀 왔다면, 계약과 B/L이 서로 다른 말을 하고 있는 것이니 도착 전에 판매자와 확인해야 합니다. 조건별 부담 구분은 인코텀즈 2020 조건 비교에 표로 정리해 두었습니다.
그래서 B/L의 운임 표시가 이상해 보이면 B/L만 들여다보지 말고 계약서의 인코텀즈 조건과 나란히 놓고 비교해 보셔야 합니다.
그럼 후불인데 도착지에서 운임을 치르지 않으면 무슨 일이 생길까요?
운임 후불이면 운임을 치르기 전까지 화물이 나오지 않습니다
운임 후불 화물은 받는 쪽이 운임을 치러야 운송인이 화물을 내줍니다. 이건 업계 관행이기 전에 법에 적힌 내용입니다.
상법 제807조 제1항은 수하인이 운송물을 받을 때 운송계약이나 선하증권의 취지에 따라 운임과 부수비용 등을 지급해야 한다고 정하고, 제2항은 선장이 그 금액을 받지 않으면 운송물을 인도할 의무가 없다고 정합니다. 운임과 화물이 맞교환되는 구조입니다.
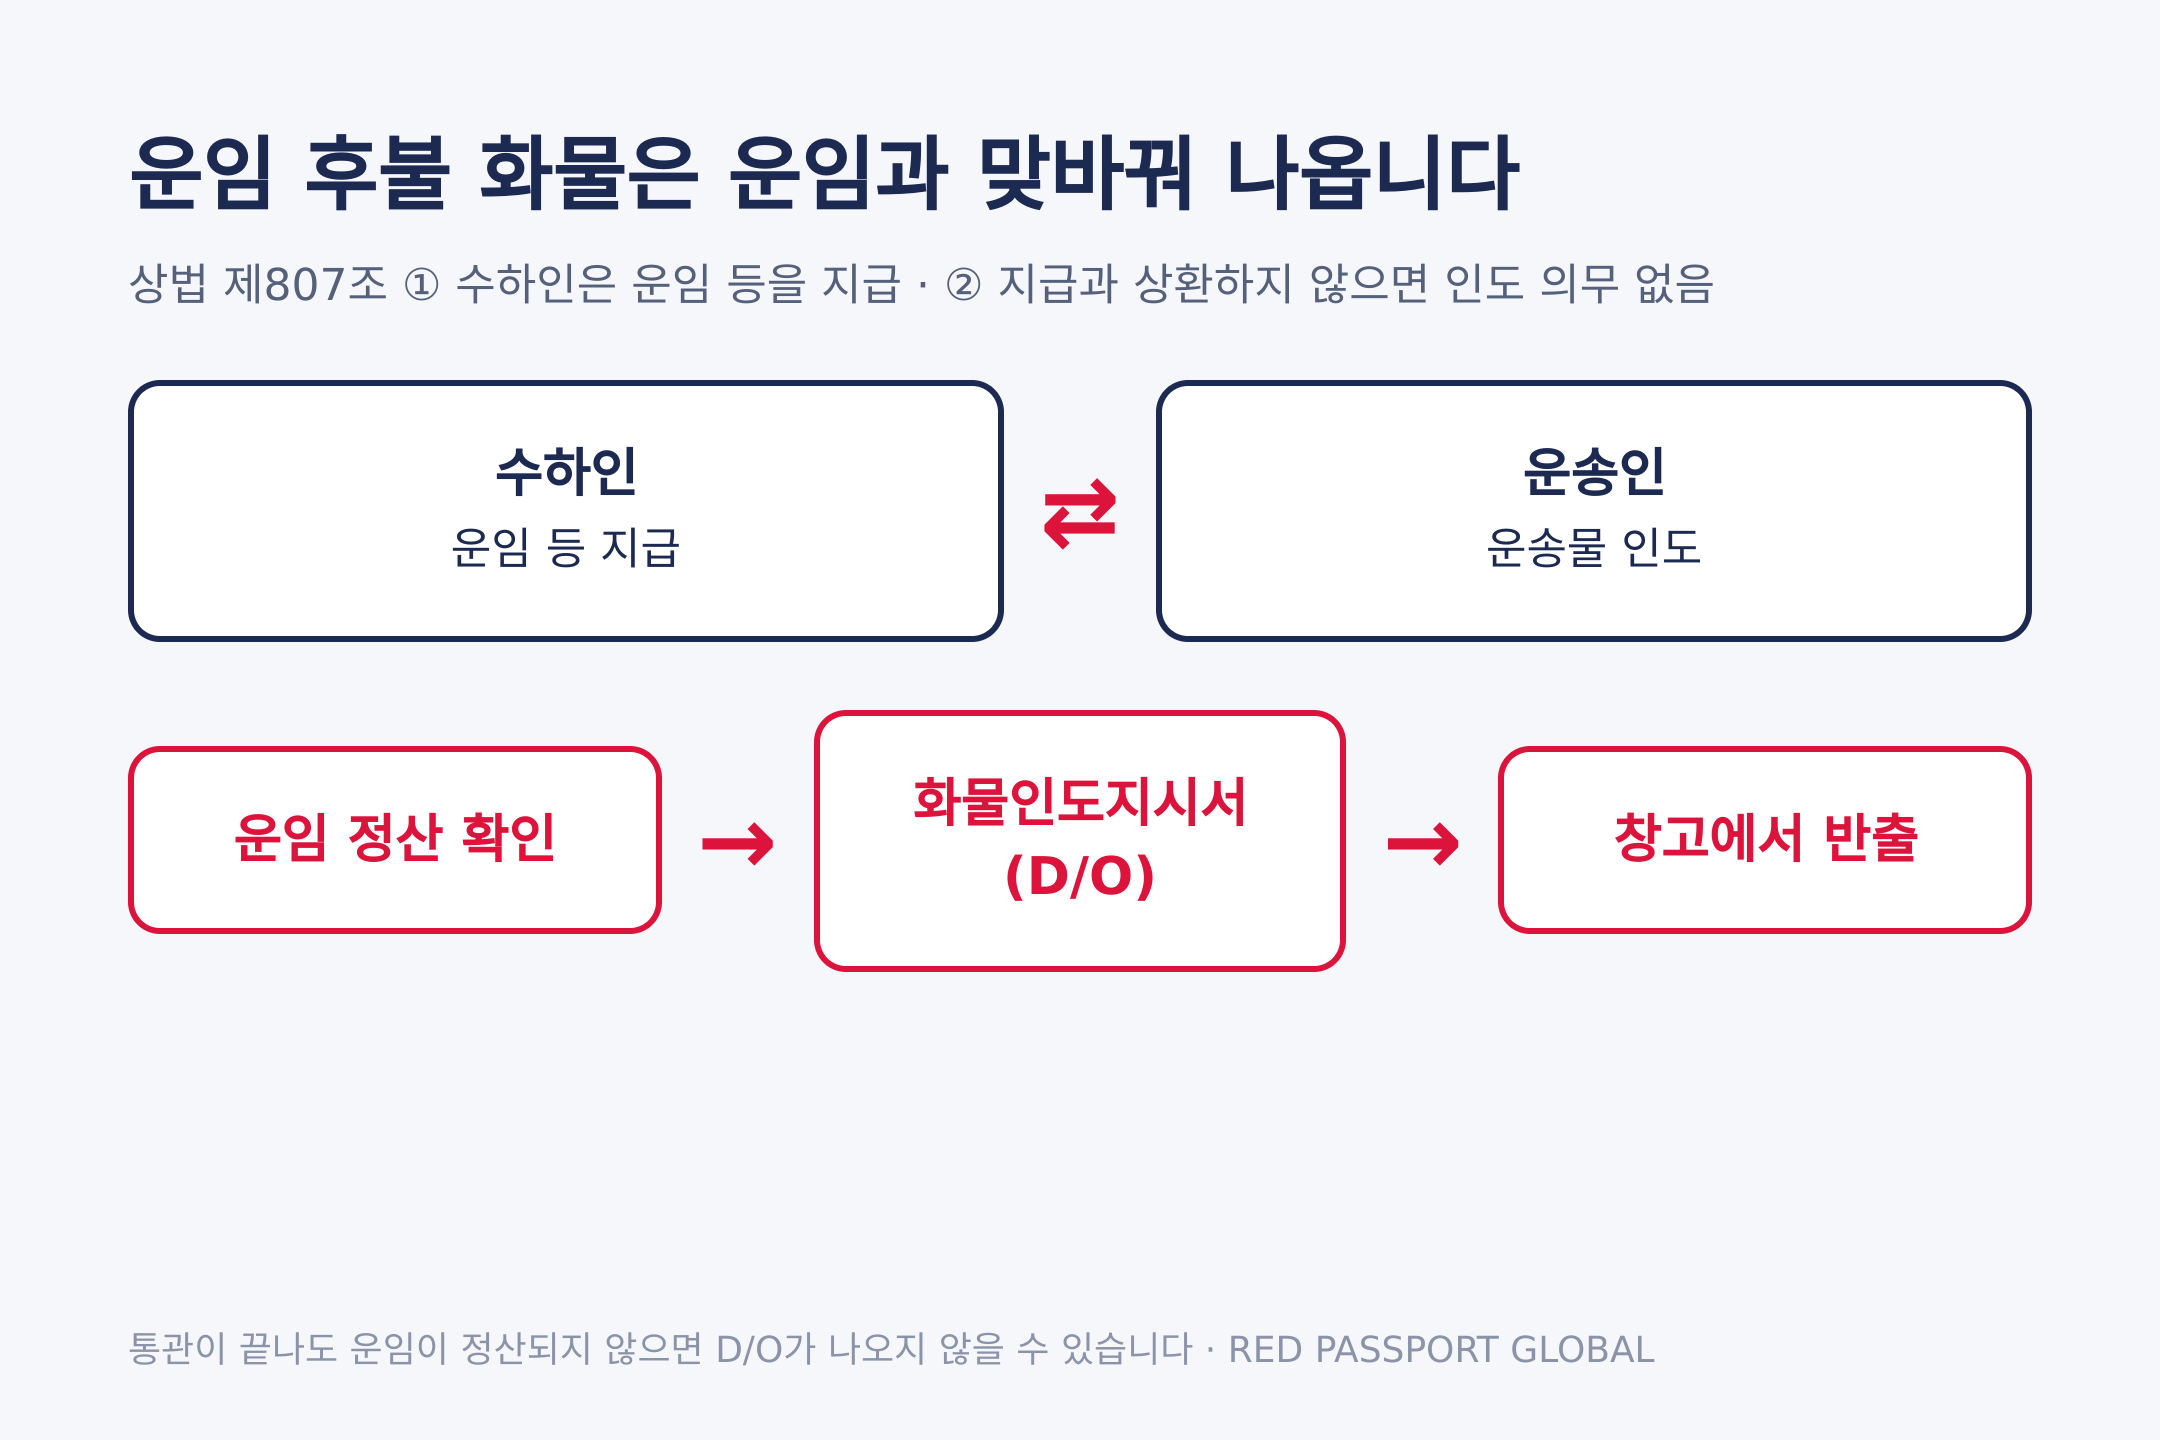
실제로 수입 화물을 창고에서 꺼내려면 운송인 쪽이 발행하는 화물인도지시서(D/O)가 필요합니다. 운송인은 받을 것을 다 받았는지 확인한 뒤에 D/O를 내주므로, 운임 후불 건에서 운임이 정산되지 않으면 통관이 끝나도 화물이 창고에 머무를 수 있습니다. D/O가 막히는 자리는 화물인도지시서(D/O)가 막히는 곳에서 따로 다뤘습니다.
따라서 운임 후불 건이라면 배가 들어오기 전에 운임 청구 금액과 입금 방법을 미리 받아 두시는 편이 화물을 늦게 받지 않는 길입니다.
그런데 운임을 판매자가 냈다면 관세 계산에서도 빠지는 걸까요?
누가 냈든 수입항까지의 운임은 관세 과세가격에 들어갑니다
운임을 선불로 판매자가 냈든 후불로 수입자가 냈든, 우리나라에 수입할 때 과세가격에는 수입항까지의 운임이 들어갑니다. 선불·후불 표시는 누가 돈을 내느냐의 문제이고, 관세는 그와 별개로 계산됩니다.
관세법 제30조 제1항 제6호는 수입항까지의 운임·보험료와 운송 관련 비용을 거래가격에 더하도록 정합니다. 반대로 같은 조 제2항 제2호는 수입항에 도착한 뒤 국내에서 운송하는 데 든 운임은 명백히 구분되면 빼도록 합니다.
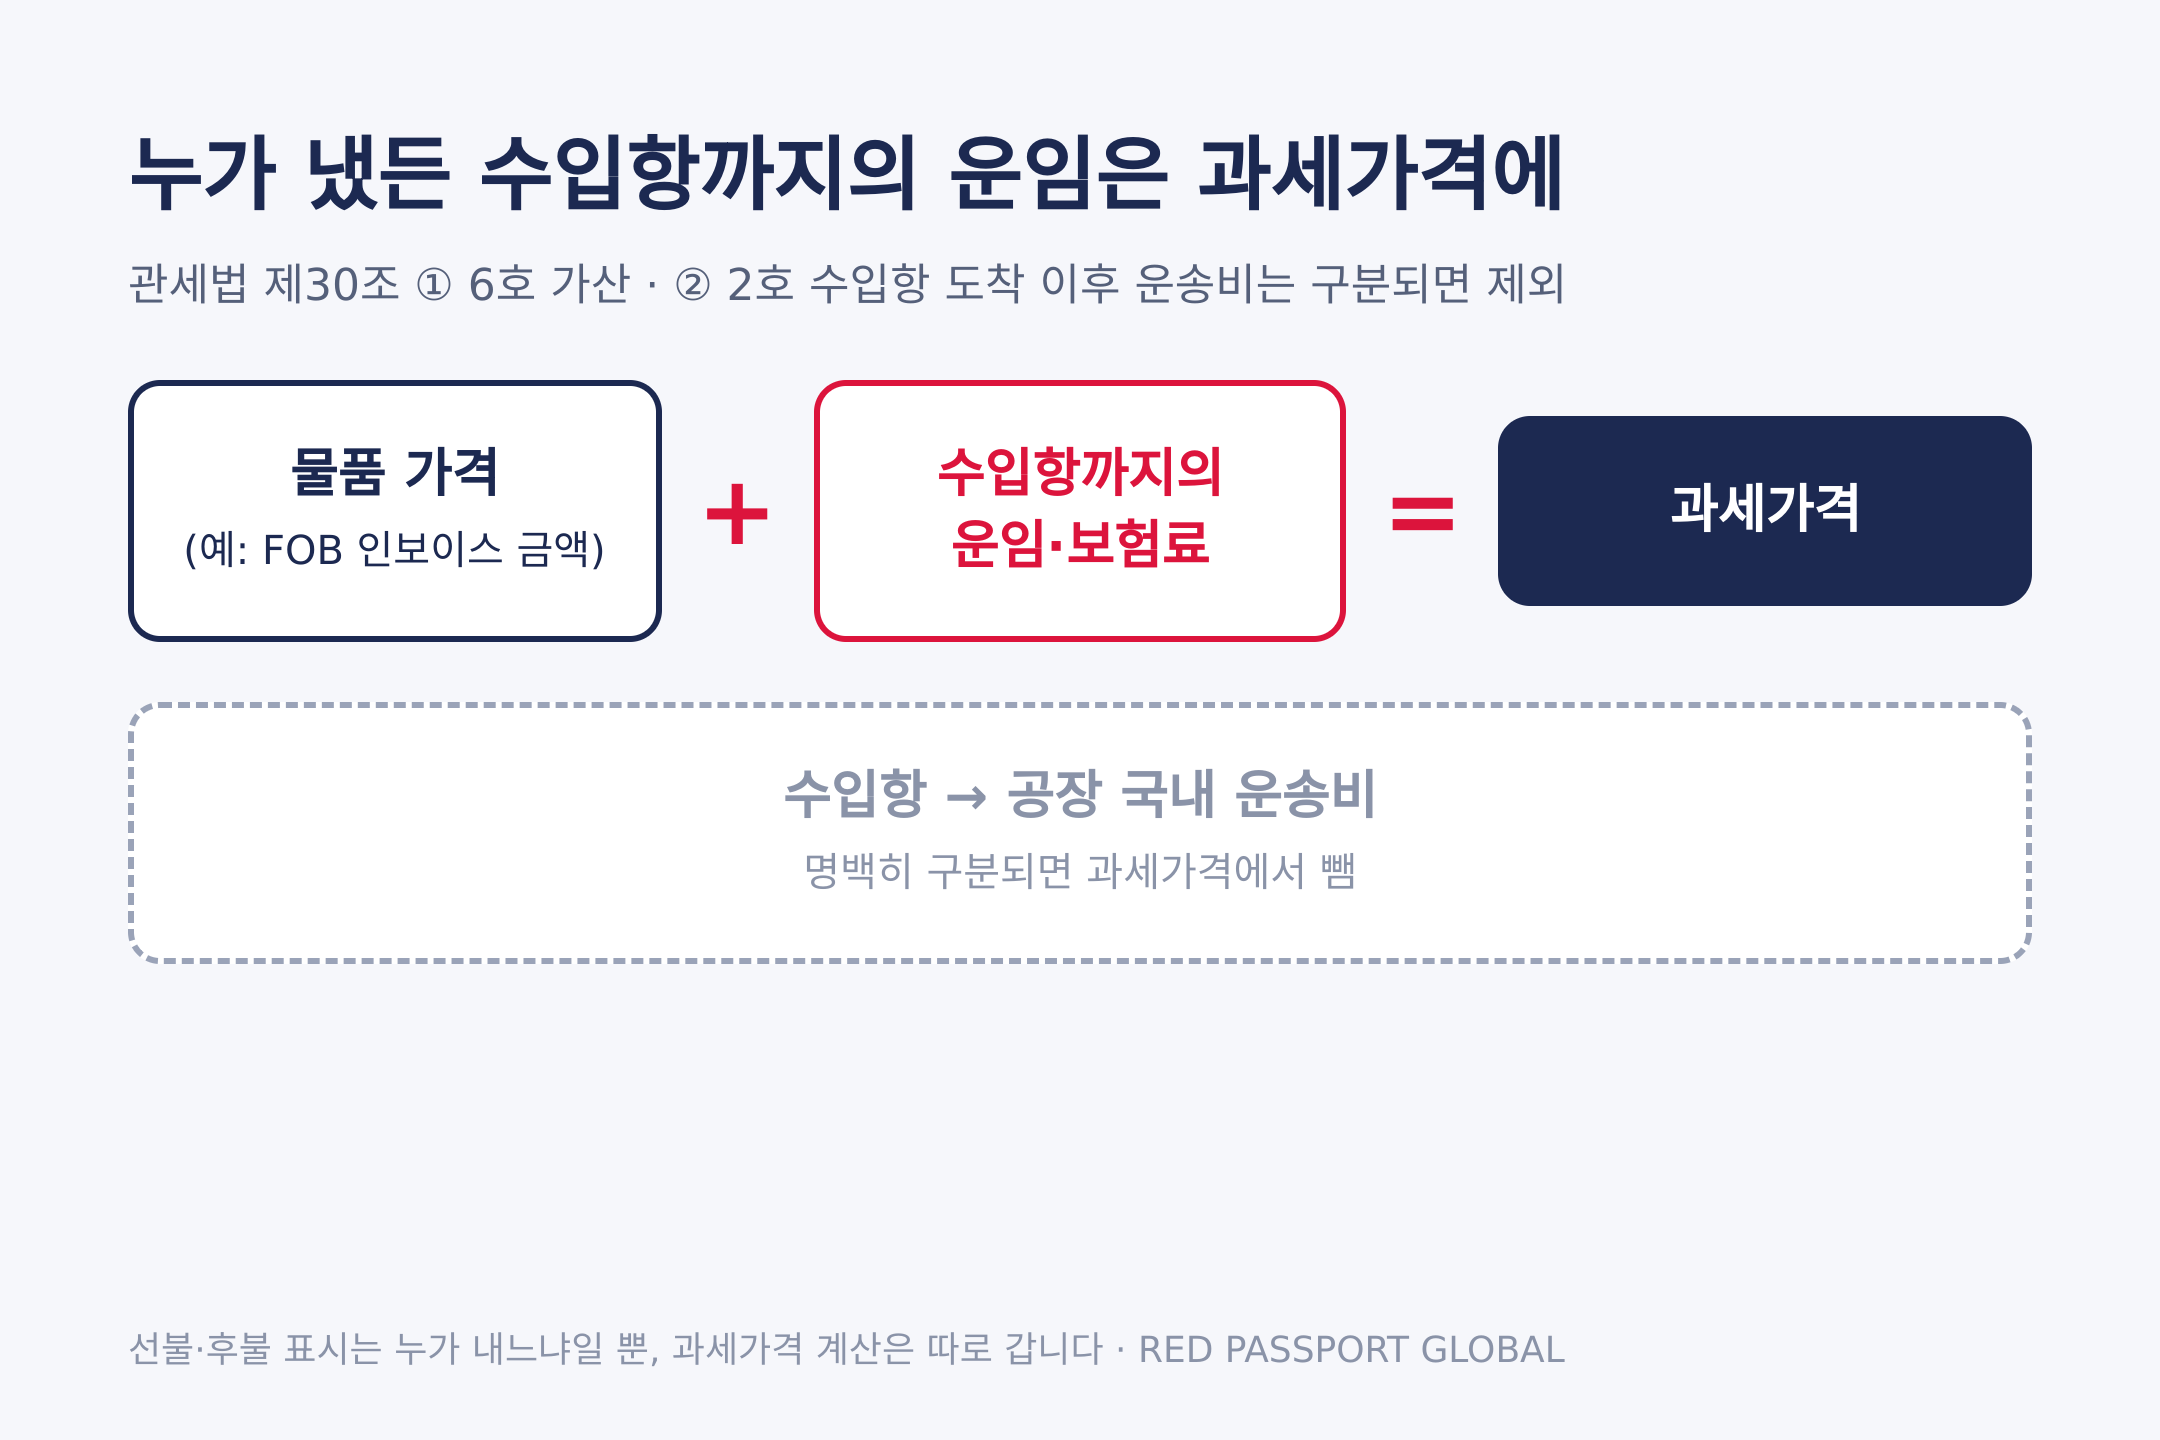
예를 들어 FOB 조건으로 물건값만 치르고 해상 운임은 freight collect로 도착지에서 따로 냈다고 가정해 보겠습니다. 인보이스에는 물건값만 적혀 있어도, 수입신고 때는 그 해상 운임을 더한 금액이 과세가격이 됩니다. 반대로 항구에서 우리 공장까지 트럭으로 옮긴 비용은 구분만 되어 있으면 빠집니다. 견적서에서 어떤 칸이 어디까지의 운임인지 나누어 보는 법은 해상운임 견적서 읽는 법에 정리했습니다.
자주 묻는 질문
freight collect가 운임 후불과 같은 뜻인가요?
네. 운임을 도착지에서 받는 쪽이 치른다는 표시입니다. 반대말은 선적지에서 이미 치렀다는 FREIGHT PREPAID입니다.
FOB로 샀는데 B/L에 FREIGHT PREPAID가 찍혀 왔습니다. 문제가 되나요?
FOB는 사는 쪽이 해상 운임을 부담하는 조건이라 보통은 후불로 표시됩니다. 선불로 찍혀 왔다면 판매자가 운임을 먼저 치르고 나중에 청구하려는 것인지 등 사정을 판매자와 확인하셔야 합니다. 누가 냈든 수입항까지의 운임은 과세가격에 들어간다는 점은 같습니다.
후불 운임을 치르지 않으면 어떻게 되나요?
상법 제807조에 따라 운송인은 운임을 받을 때까지 화물을 내주지 않아도 됩니다. 통관이 끝났더라도 D/O가 나오지 않아 화물이 창고에 머무를 수 있습니다.
운임을 판매자가 냈으면 관세가 줄어드나요?
아닙니다. 관세법 제30조에 따라 수입항까지의 운임은 누가 냈든 과세가격에 더해집니다. 수입항 도착 이후의 국내 운송비만 구분되면 빠집니다.
정리하면
B/L의 운임 표시는 운임을 어디서, 누가 치르는지를 적는 칸이고, 그 답은 계약의 인코텀즈 조건이 먼저 정합니다. 후불이면 운임을 치르기 전까지 화물이 나오지 않을 수 있고, 선불이든 후불이든 수입항까지의 운임은 관세 과세가격에 들어갑니다.
받으신 B/L의 운임 표시가 계약과 맞는지 헷갈린다면 계약 조건과 B/L 사본만 보내 주셔도 어느 쪽이 맞는지 짚어 드립니다.
참고 자료
More from this series
2026-09-24
관세 분할납부, 문은 두 갈래이고 둘 다 닫히는 시점이 있습니다
2026-09-23
수입 통관 절차 8단계, 그중 둘은 계약서에 도장 찍기 전에 끝나야 합니다
2026-09-23
해상운송과 항공운송, 고르기 전에 던져야 할 질문은 세 개입니다
2026-09-23
무역 실무, 처음 하는 분들이 가장 많이 묻는 질문 10가지
2026-09-21
수입신고지연가산세, 창고에 들어간 날부터 30일이 기준입니다
2026-09-21
과세가격 가산요소, 공장에 대 준 금형값도 더해야 합니다
2026-09-21
샘플 수입 통관, 관세가 면제되는 경우는 네 가지입니다
2026-09-18
쉬핑마크, 상자에 적을 것은 네 줄입니다
2026-09-18
컨테이너 씰, H가 찍힌 볼트씰을 쓰는 이유
2026-09-15
컨테이너 고박, 문 닫기 전에 정해 둘 세 가지
2026-09-15
선하증권 부지약관(SLAC), 선사가 세어 보지 않았다고 적는 이유