수출신고 정정, 고칠 수 있는 시점이 따로 있습니다
수출신고를 고치는 길은 셋입니다. 그런데 셋이 열려 있는 시간이 각각 다릅니다.
필증을 받아 들고 반입지가 잘못 들어간 것을 발견하셨다고 해보겠습니다. 이때 급한 일은 서식을 찾는 것이 아닙니다. 그 칸이 아직 손댈 수 있는 칸인지, 그리고 배가 떠났는지를 먼저 보셔야 합니다. 같은 오류라도 출항 전이면 화면에서 바로 끝나고, 선적이 끝난 뒤라면 계약서나 법원 판결문을 들고 가야 하는 경우가 생깁니다.
한 가지 먼저 말씀드릴 것이 있습니다. 오래된 자료를 찾아보시면 「수출통관 사무처리에 관한 고시」라는 이름이 나옵니다. 그 고시는 지금 없습니다. 현재 수출신고의 정정과 취하를 정하고 있는 것은 「수출 및 반송통관에 관한 고시」이고, 2026년 6월 26일부터 시행 중인 관세청고시 제2025-73호입니다. 조문 번호까지 적어 둔 블로그 글을 보고 그대로 찾으면 다른 조문이 나오는 이유가 여기에 있습니다.
출항 전이라면 승인을 받지 않고 고치는 길이 있습니다
수출신고 정정을 이야기할 때 가장 먼저 갈리는 것은 자율정정이냐 아니냐입니다.
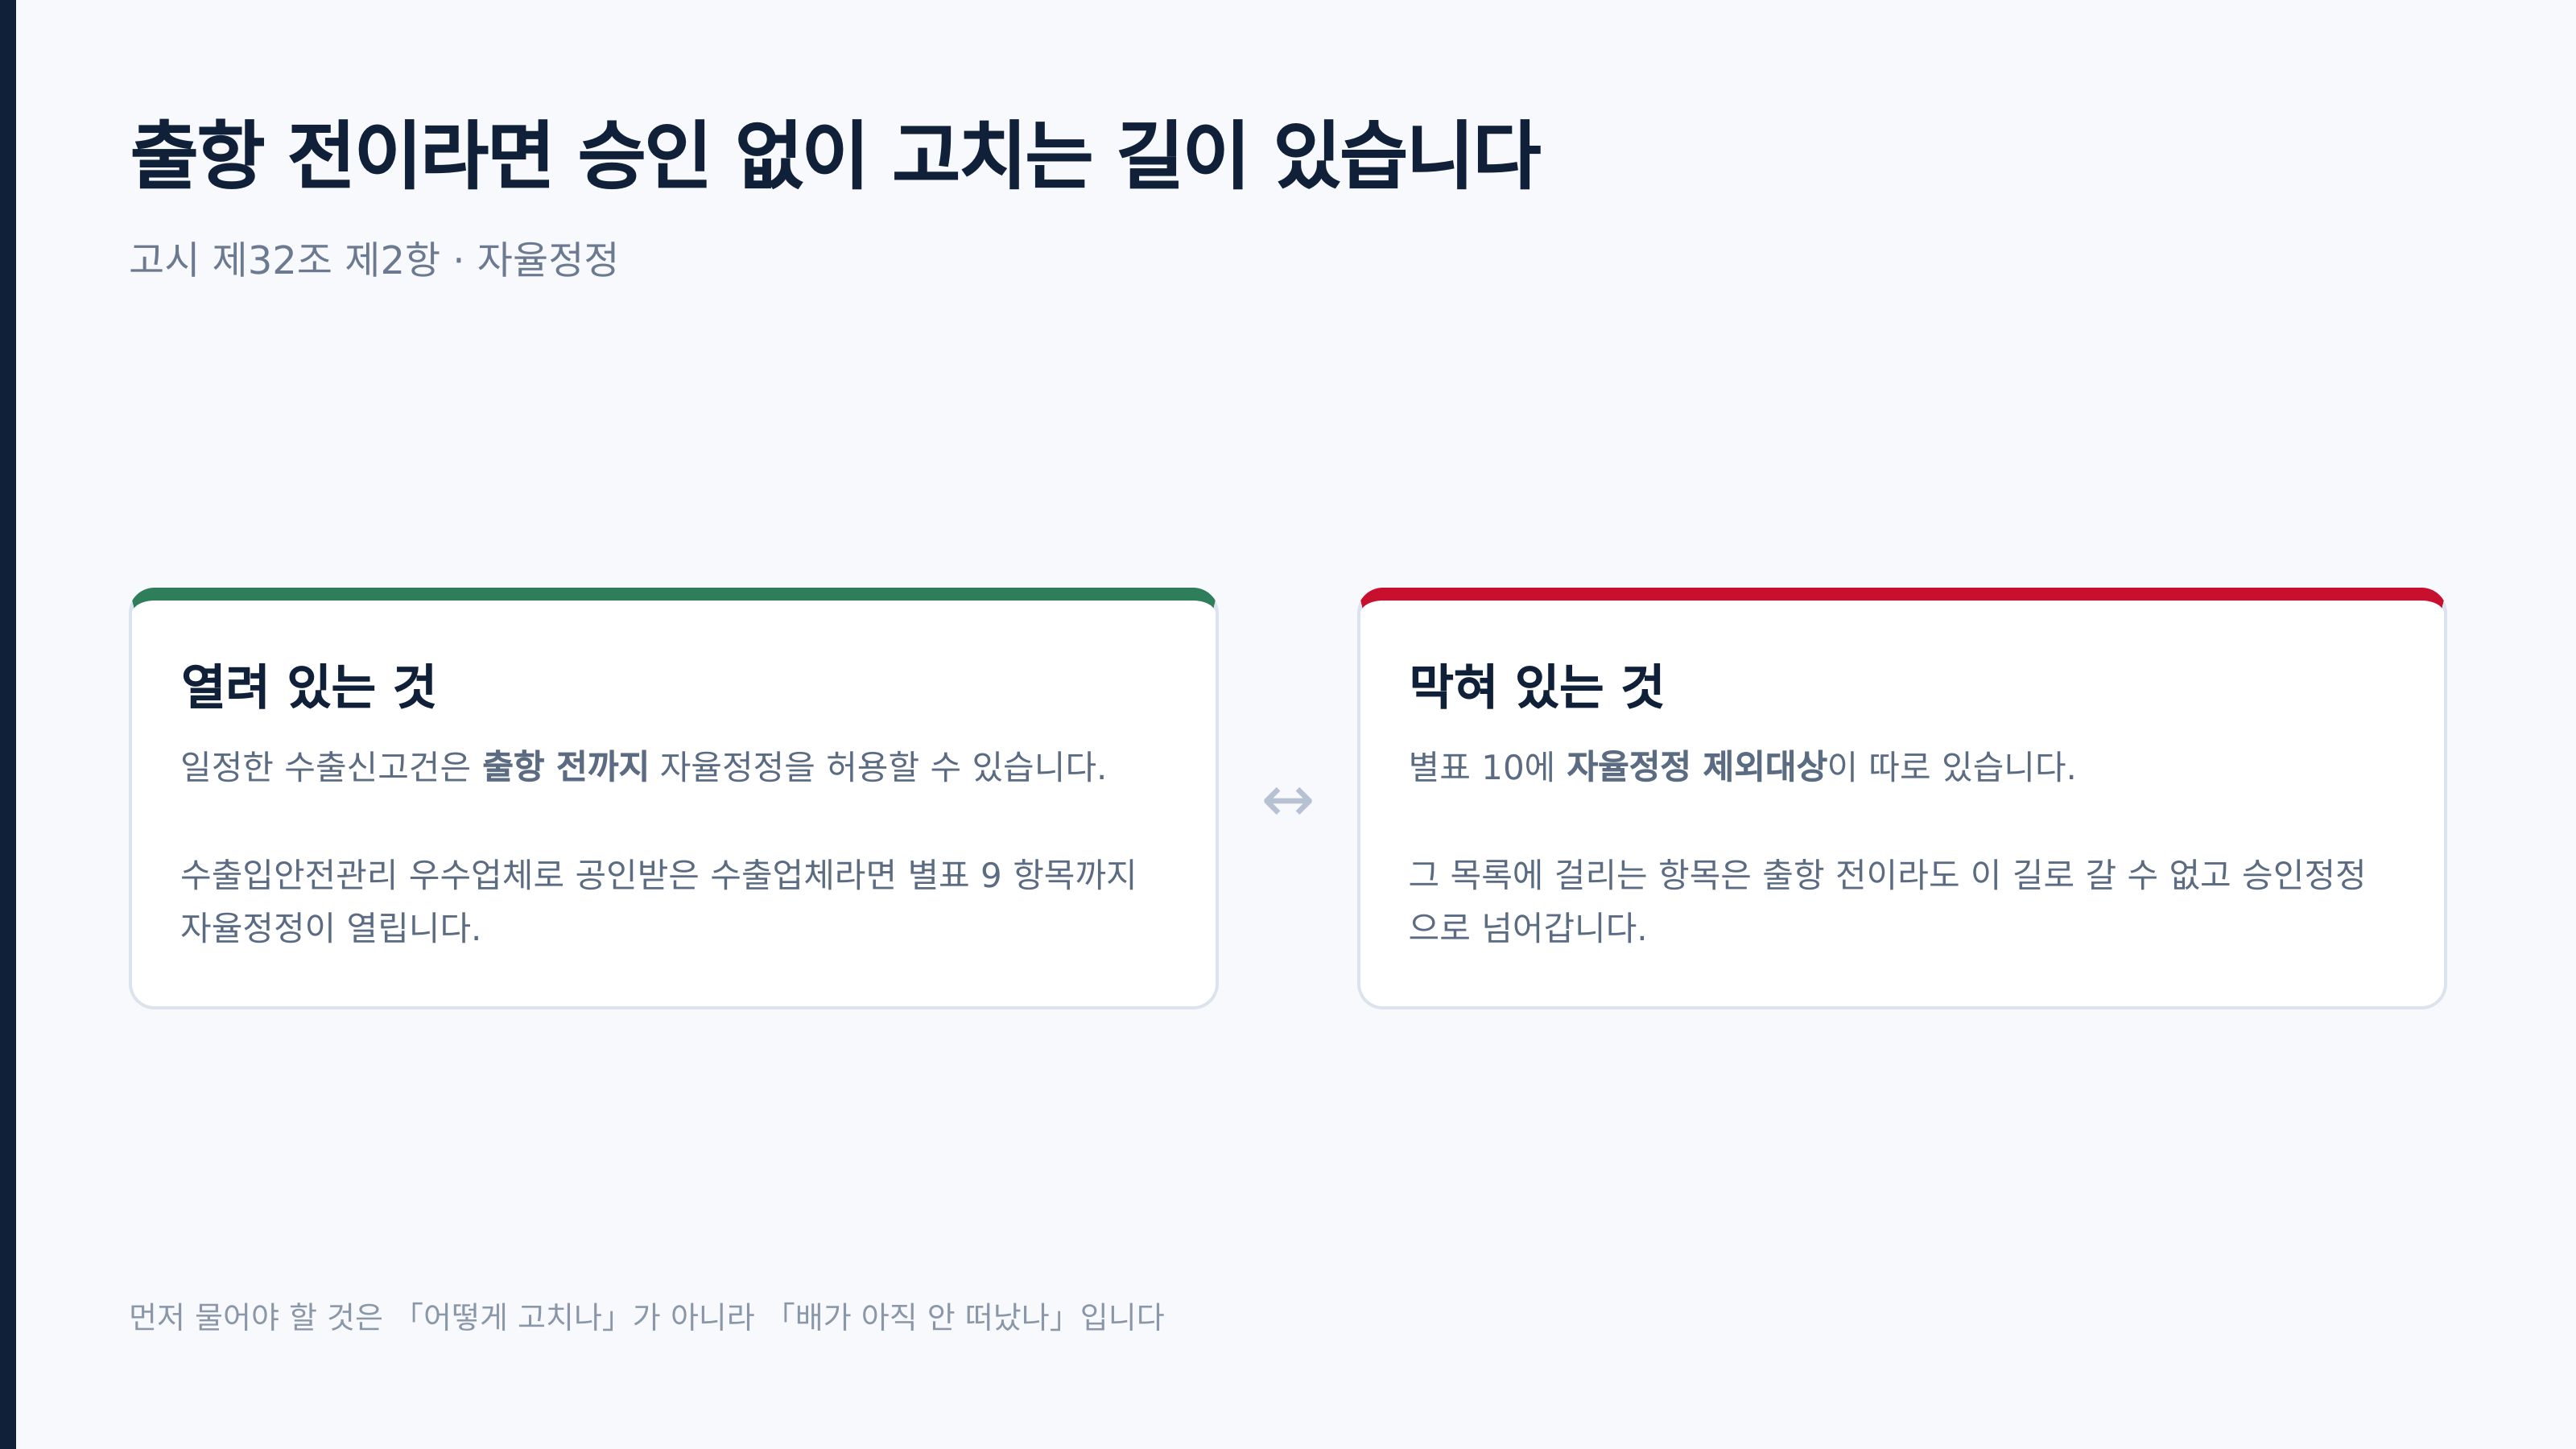
고시 제32조 제2항은 일정한 수출신고건에 대해 출항 전까지 자율정정을 허용할 수 있다고 정합니다. 세관장의 승인을 따로 받는 절차 없이 신고인이 바로 고치는 길입니다. 다만 별표 10에 자율정정 제외대상이 따로 있어서, 그 목록에 걸리는 항목은 이 길로 갈 수 없습니다.
여기에 한 칸이 더 열려 있습니다. 수출입안전관리 우수업체로 공인받은 수출업체라면, 원래 증빙자료를 붙여야 하는 별표 9 항목에 대해서도 자율정정이 허용될 수 있습니다. 공인을 받아 두는 것이 통관 속도에서 어떤 차이를 만드는지가 이런 자리에서 드러납니다.
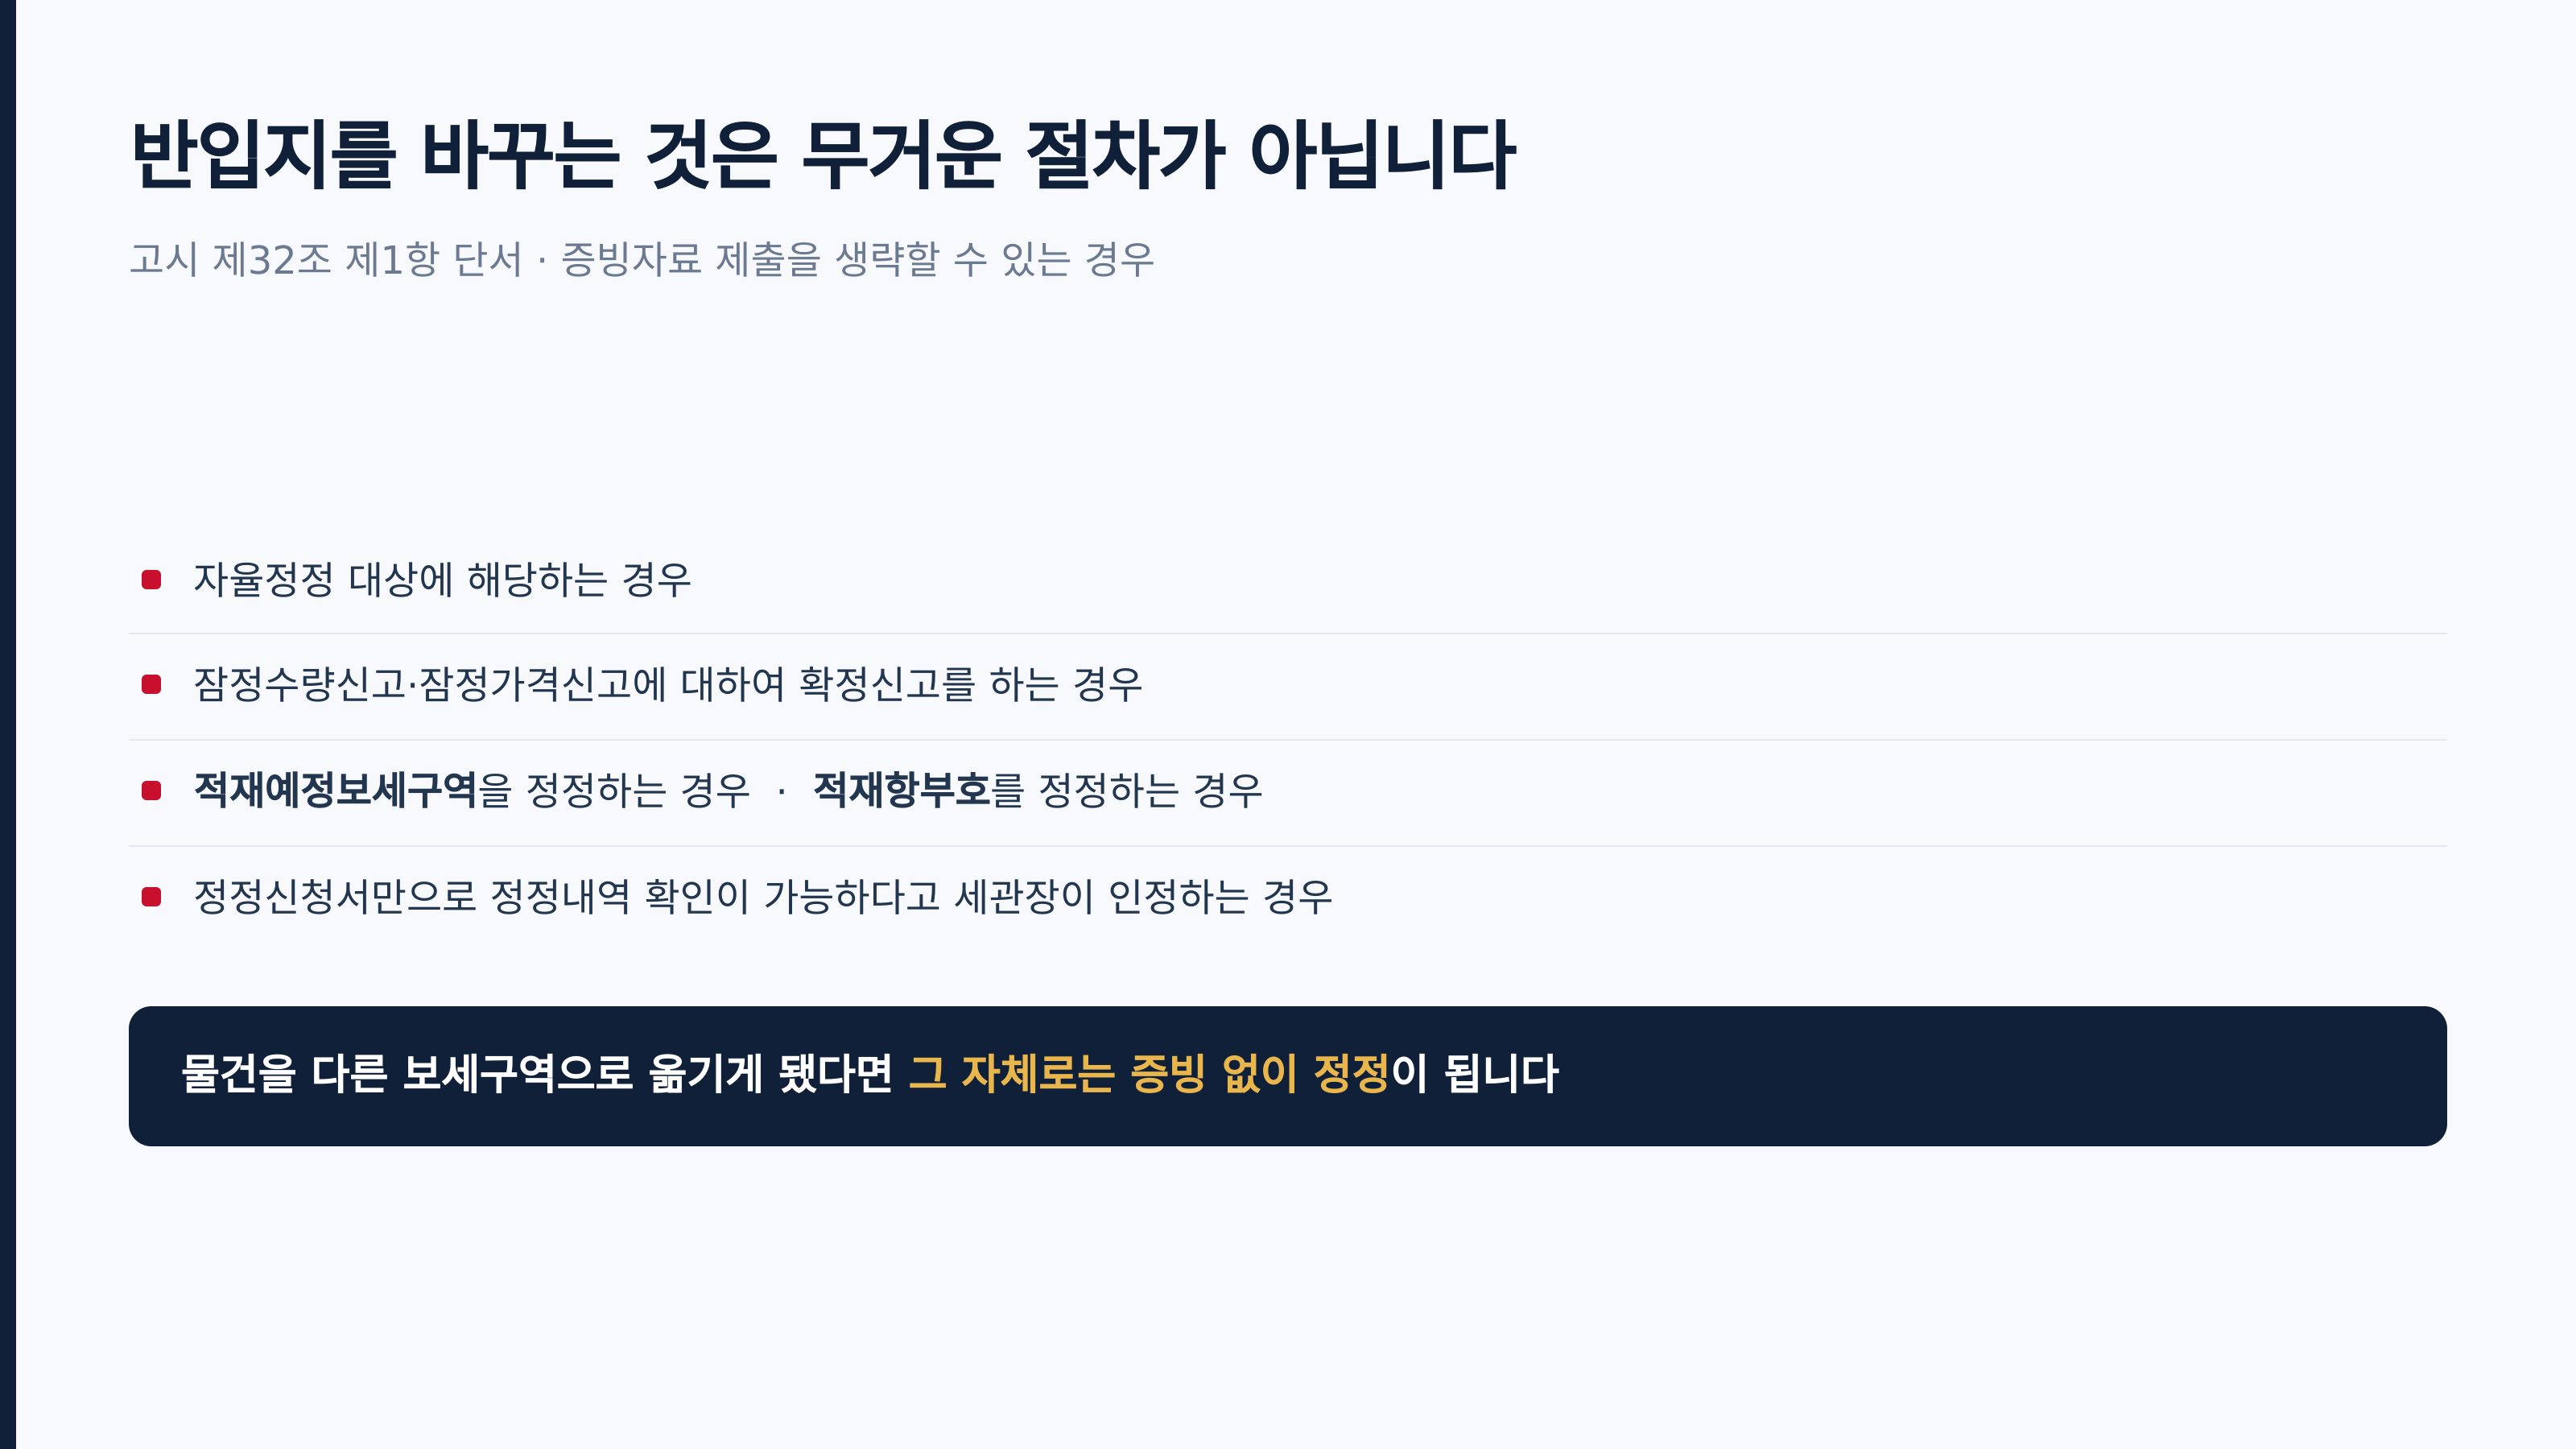
실무에서 가장 자주 나오는 반입지 문제도 이 구간에 걸려 있습니다. 고시 제32조 제1항 단서는 적재예정보세구역과 적재항부호를 정정하는 경우 증빙자료 제출을 생략할 수 있다고 정하고 있습니다. 물건을 다른 보세구역으로 옮기게 됐다면, 그 자체로는 무거운 절차가 아니라는 뜻입니다.
그러니 오류를 발견하셨을 때 던질 첫 질문은 「어떻게 고치나」가 아니라 「배가 아직 안 떠났나」입니다. 출항 전과 후 사이에 절차의 무게가 한 번 크게 바뀝니다.
필증을 받자마자 어느 칸부터 봐야 하는지는 수출신고필증, 다시 받는 것보다 틀린 값이 더 문제입니다에 따로 정리해 두었습니다. 그 글이 「받았을 때」를 다룬다면, 이 글은 「틀린 것을 알았을 때」를 다룹니다.
그렇다면 자율정정으로 안 되는 것은 어떻게 될까요.
승인을 받아야 하는 정정은 일곱 가지 경우만 열려 있습니다
자율정정이 아닌 수출신고 정정은 아무 때나 되는 것이 아닙니다.
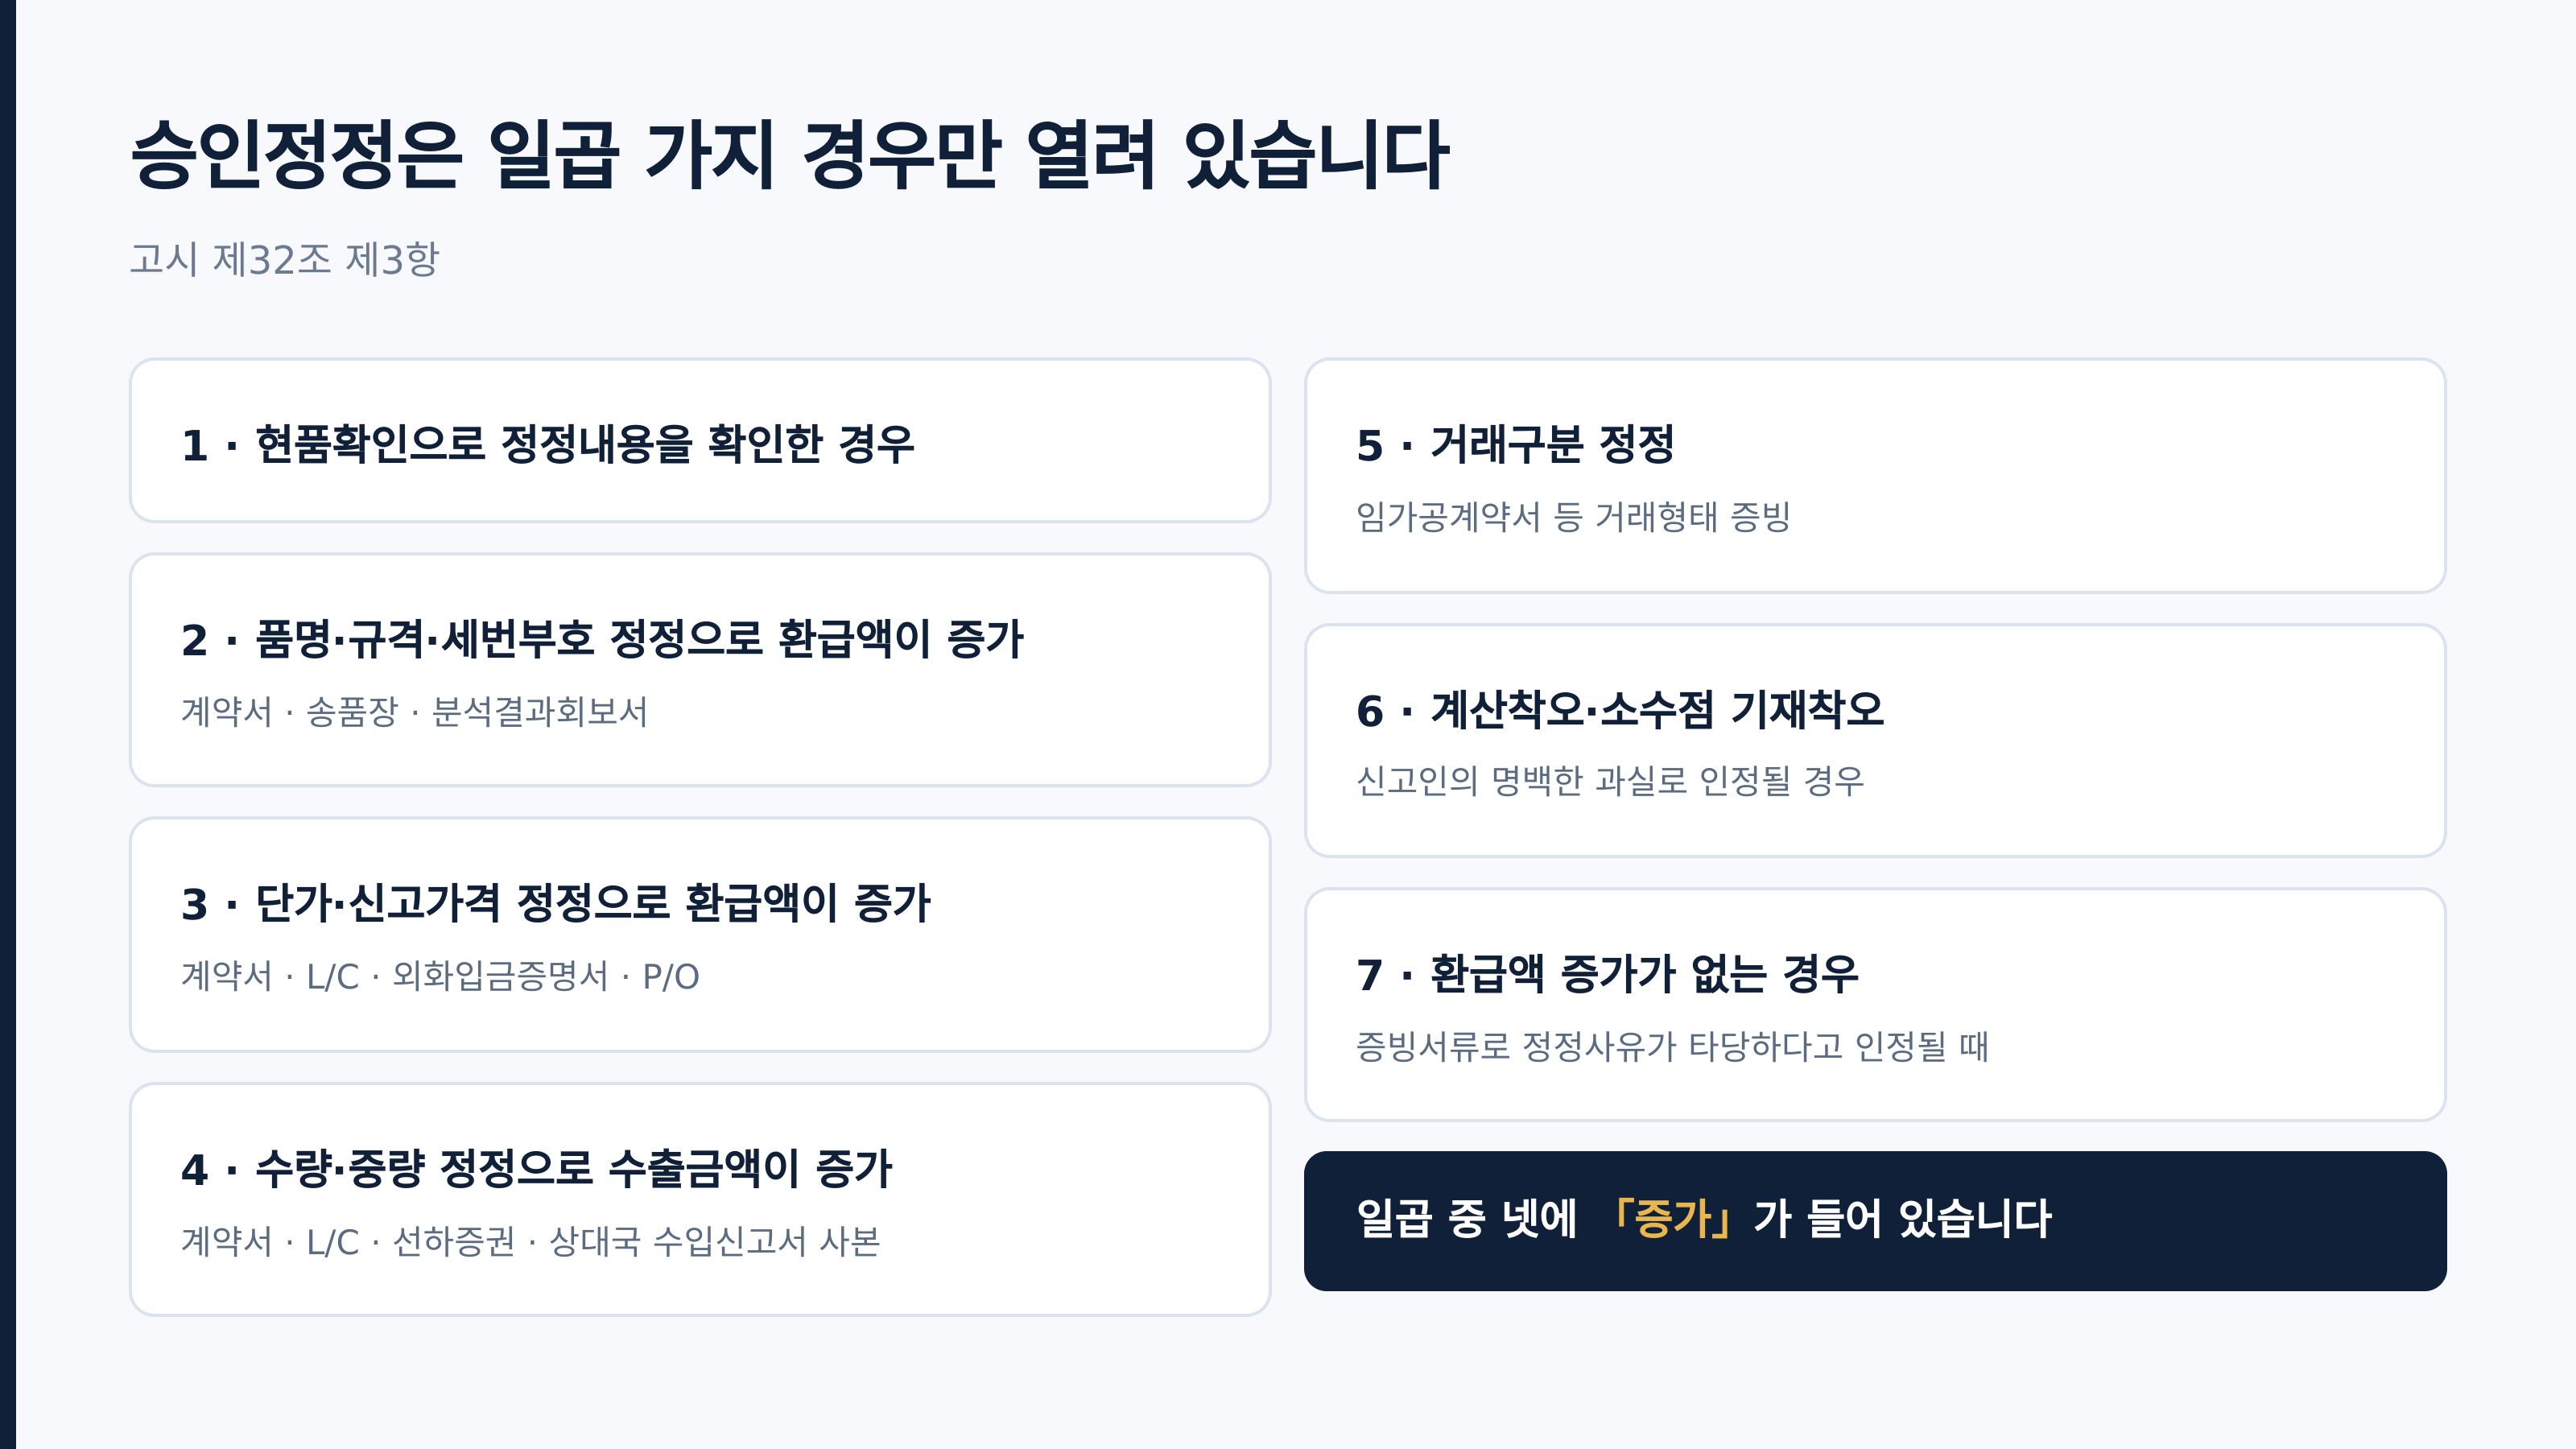
고시 제32조 제3항은 승인하는 경우를 일곱 가지로 못 박아 두었습니다. 현품을 확인해 정정 내용이 확인된 경우, 품명이나 규격 또는 세번부호를 고쳐 환급액이 늘어나는 경우, 단가나 신고가격을 고쳐 환급액이 늘어나는 경우, 수량이나 중량을 고쳐 수출금액이 늘어나는 경우, 거래구분을 고치는 경우, 계산착오나 소수점 기재착오처럼 신고인의 명백한 과실로 인정되는 경우, 그리고 환급액 증가가 없으면서 증빙서류로 사유가 타당하다고 인정되는 경우입니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 구분 | 무엇이 열쇠인가 |
|---|---|
| 현품확인 | 물건을 실제로 보고 확인했는가 |
| 품명·규격·세번부호 | 계약서·송품장·분석결과회보서 |
| 단가·신고가격 | 계약서·L/C·외화입금증명서·P/O |
| 수량·중량 | 계약서·L/C·선하증권·상대국 수입신고서 사본 |
| 거래구분 | 임가공계약서 등 거래형태 증빙 |
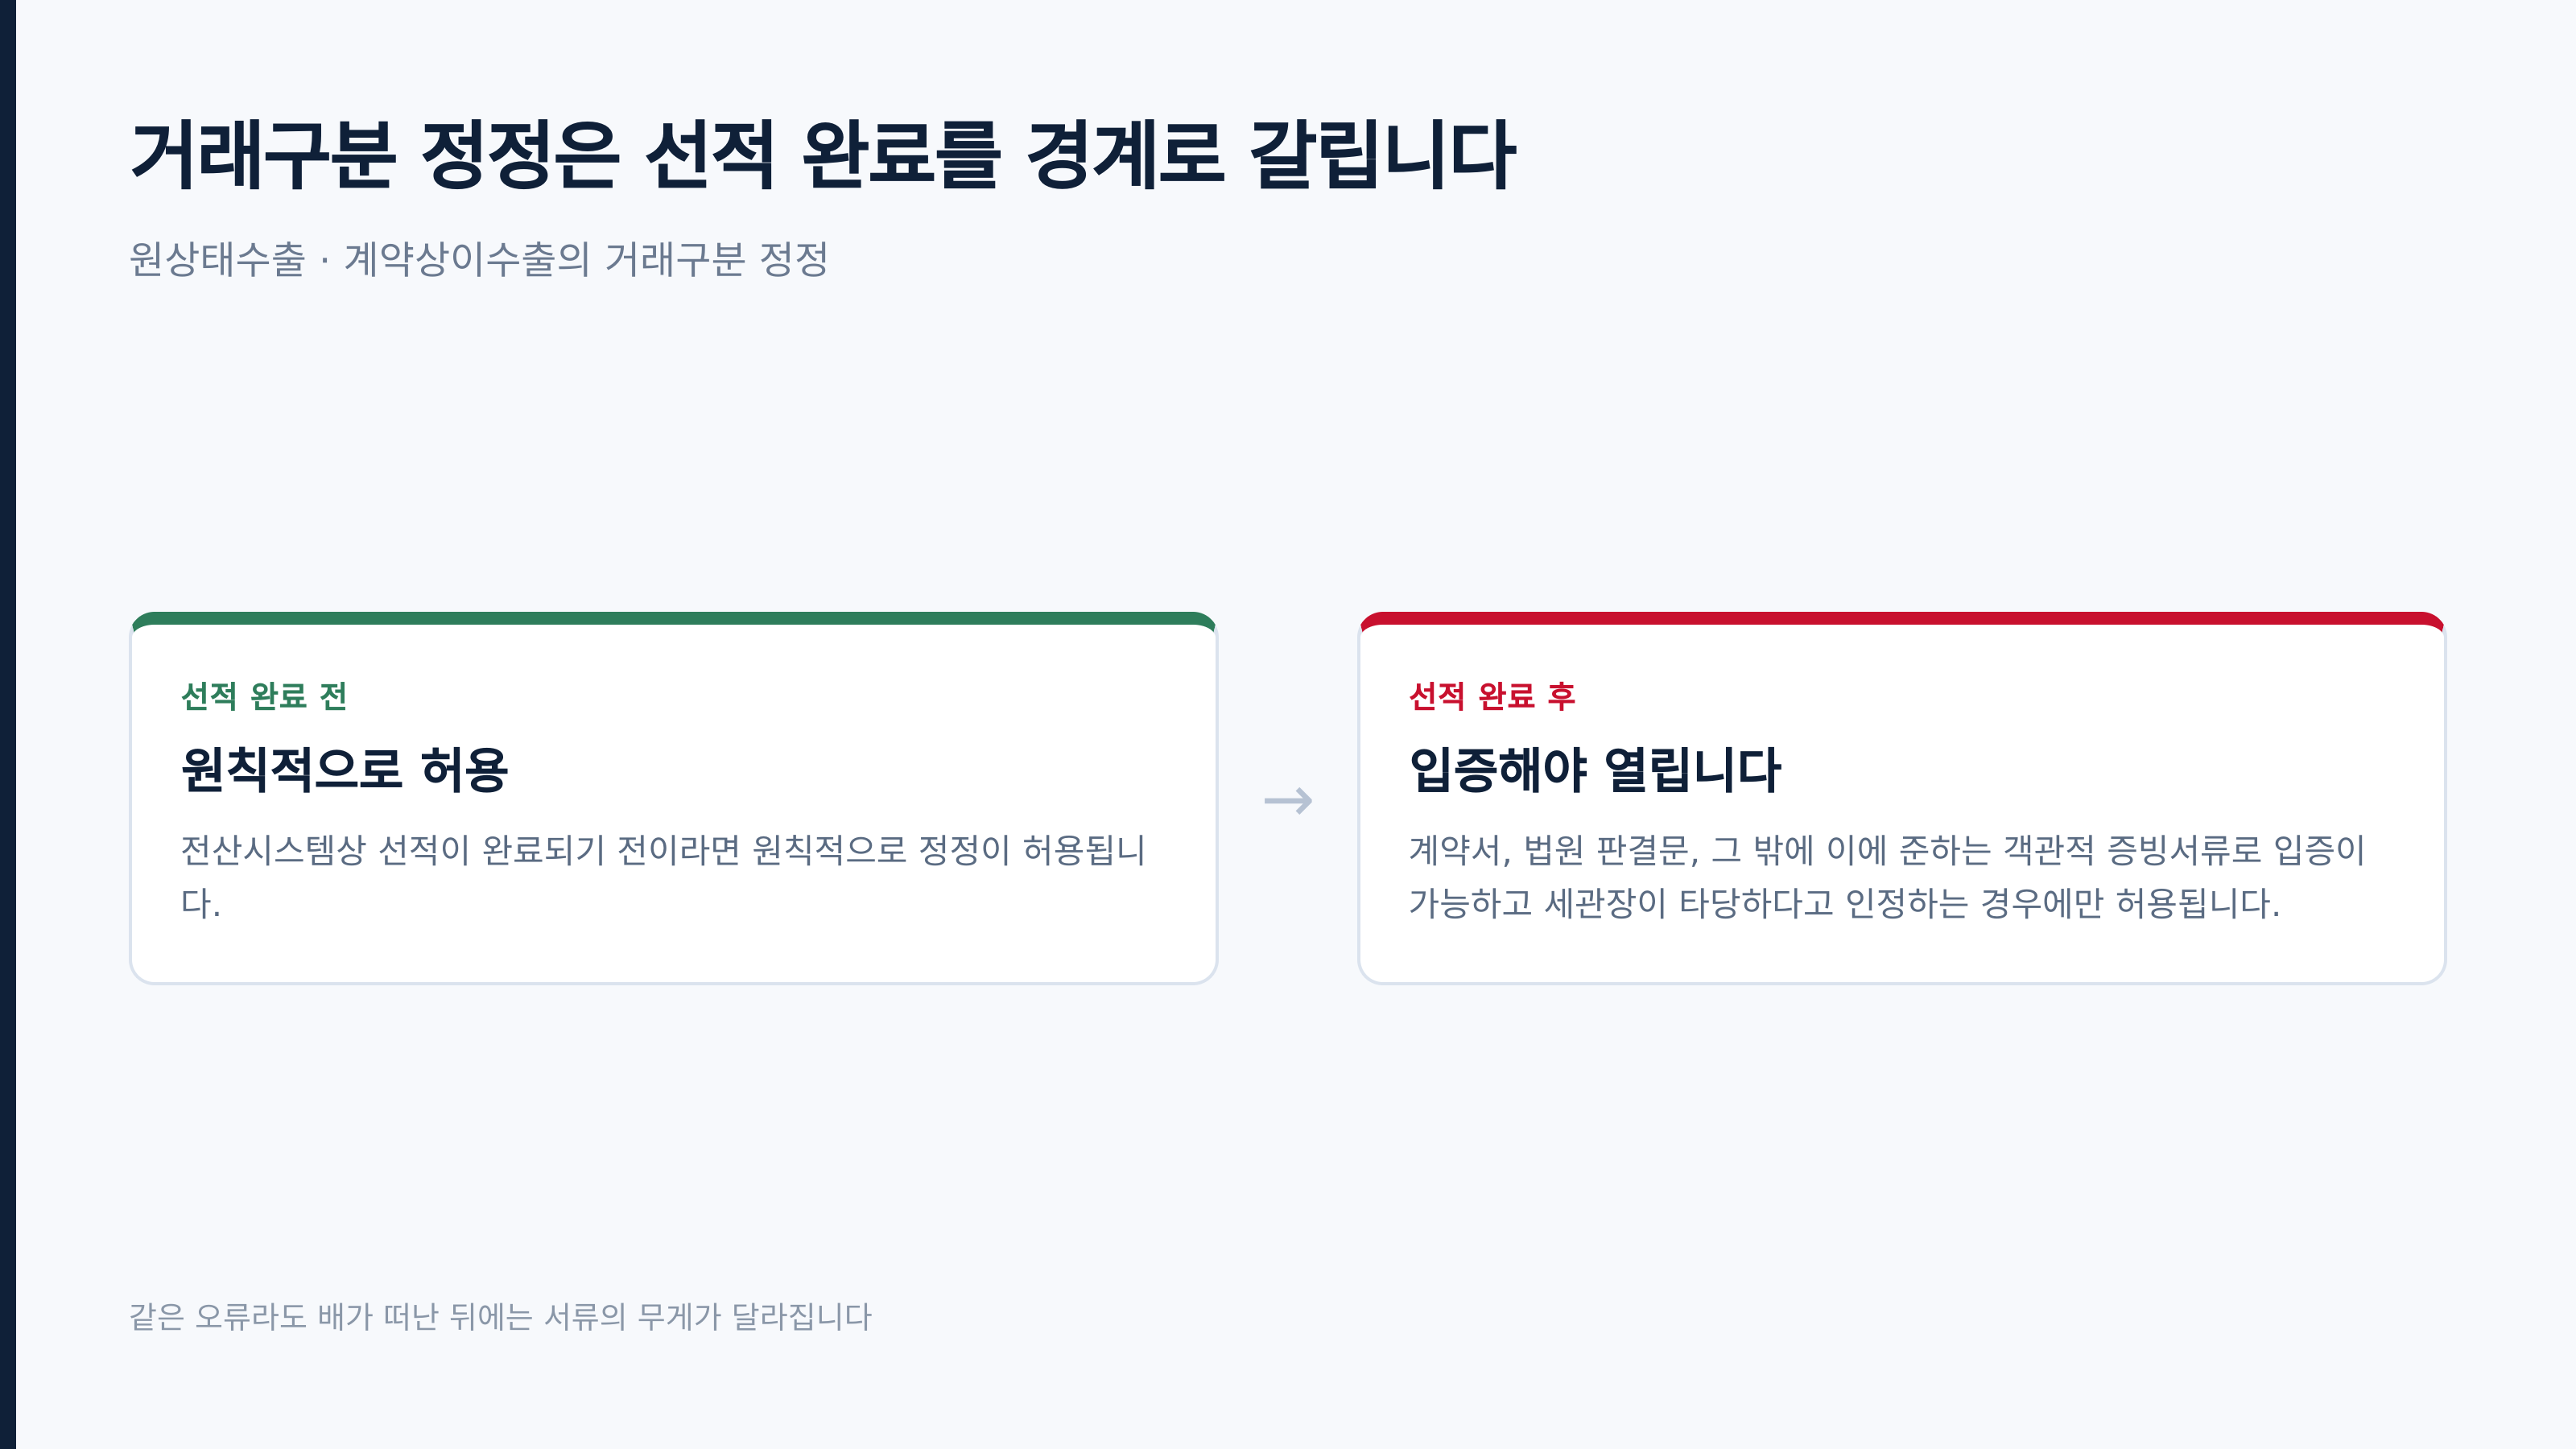
이 목록에서 눈여겨보실 곳은 거래구분입니다. 원상태수출이나 계약상이수출의 거래구분 정정은 원칙적으로 전산시스템상 선적이 완료되기 전에만 허용됩니다. 선적이 끝난 뒤에는 계약서나 법원 판결문, 또는 그에 준하는 객관적 증빙으로 입증이 되고 세관장이 타당하다고 인정할 때에만 열립니다.
왜 이렇게 문턱이 다른가 하면, 환급이 걸려 있기 때문입니다. 위 일곱 가지를 다시 읽어 보시면 「환급액이 증가하는 경우」라는 조건이 반복해서 나옵니다. 숫자를 고쳐서 돈을 더 받게 되는 방향의 정정은 그만큼 증빙을 더 요구합니다.
정정 신청은 수출신고정정신청서를 전자문서로 통관지 세관장이나 신청인 소재지 관할 세관장에게 전송하고, 표준증빙자료를 함께 내는 방식으로 합니다. 승인이 나면 그 내역이 전산으로 통보되고, 신청자는 통보받은 내용과 일치하는 정정승인서를 출력해 화주에게 줄 수 있습니다.
그런데 칸 하나를 고치는 것으로 안 되고 신고 자체를 없애야 하는 경우도 있습니다.
취하는 신고를 지우는 것이고, 각하는 세관이 지우는 것입니다
정정과 취하는 자주 섞여 쓰이지만 결과가 다릅니다.
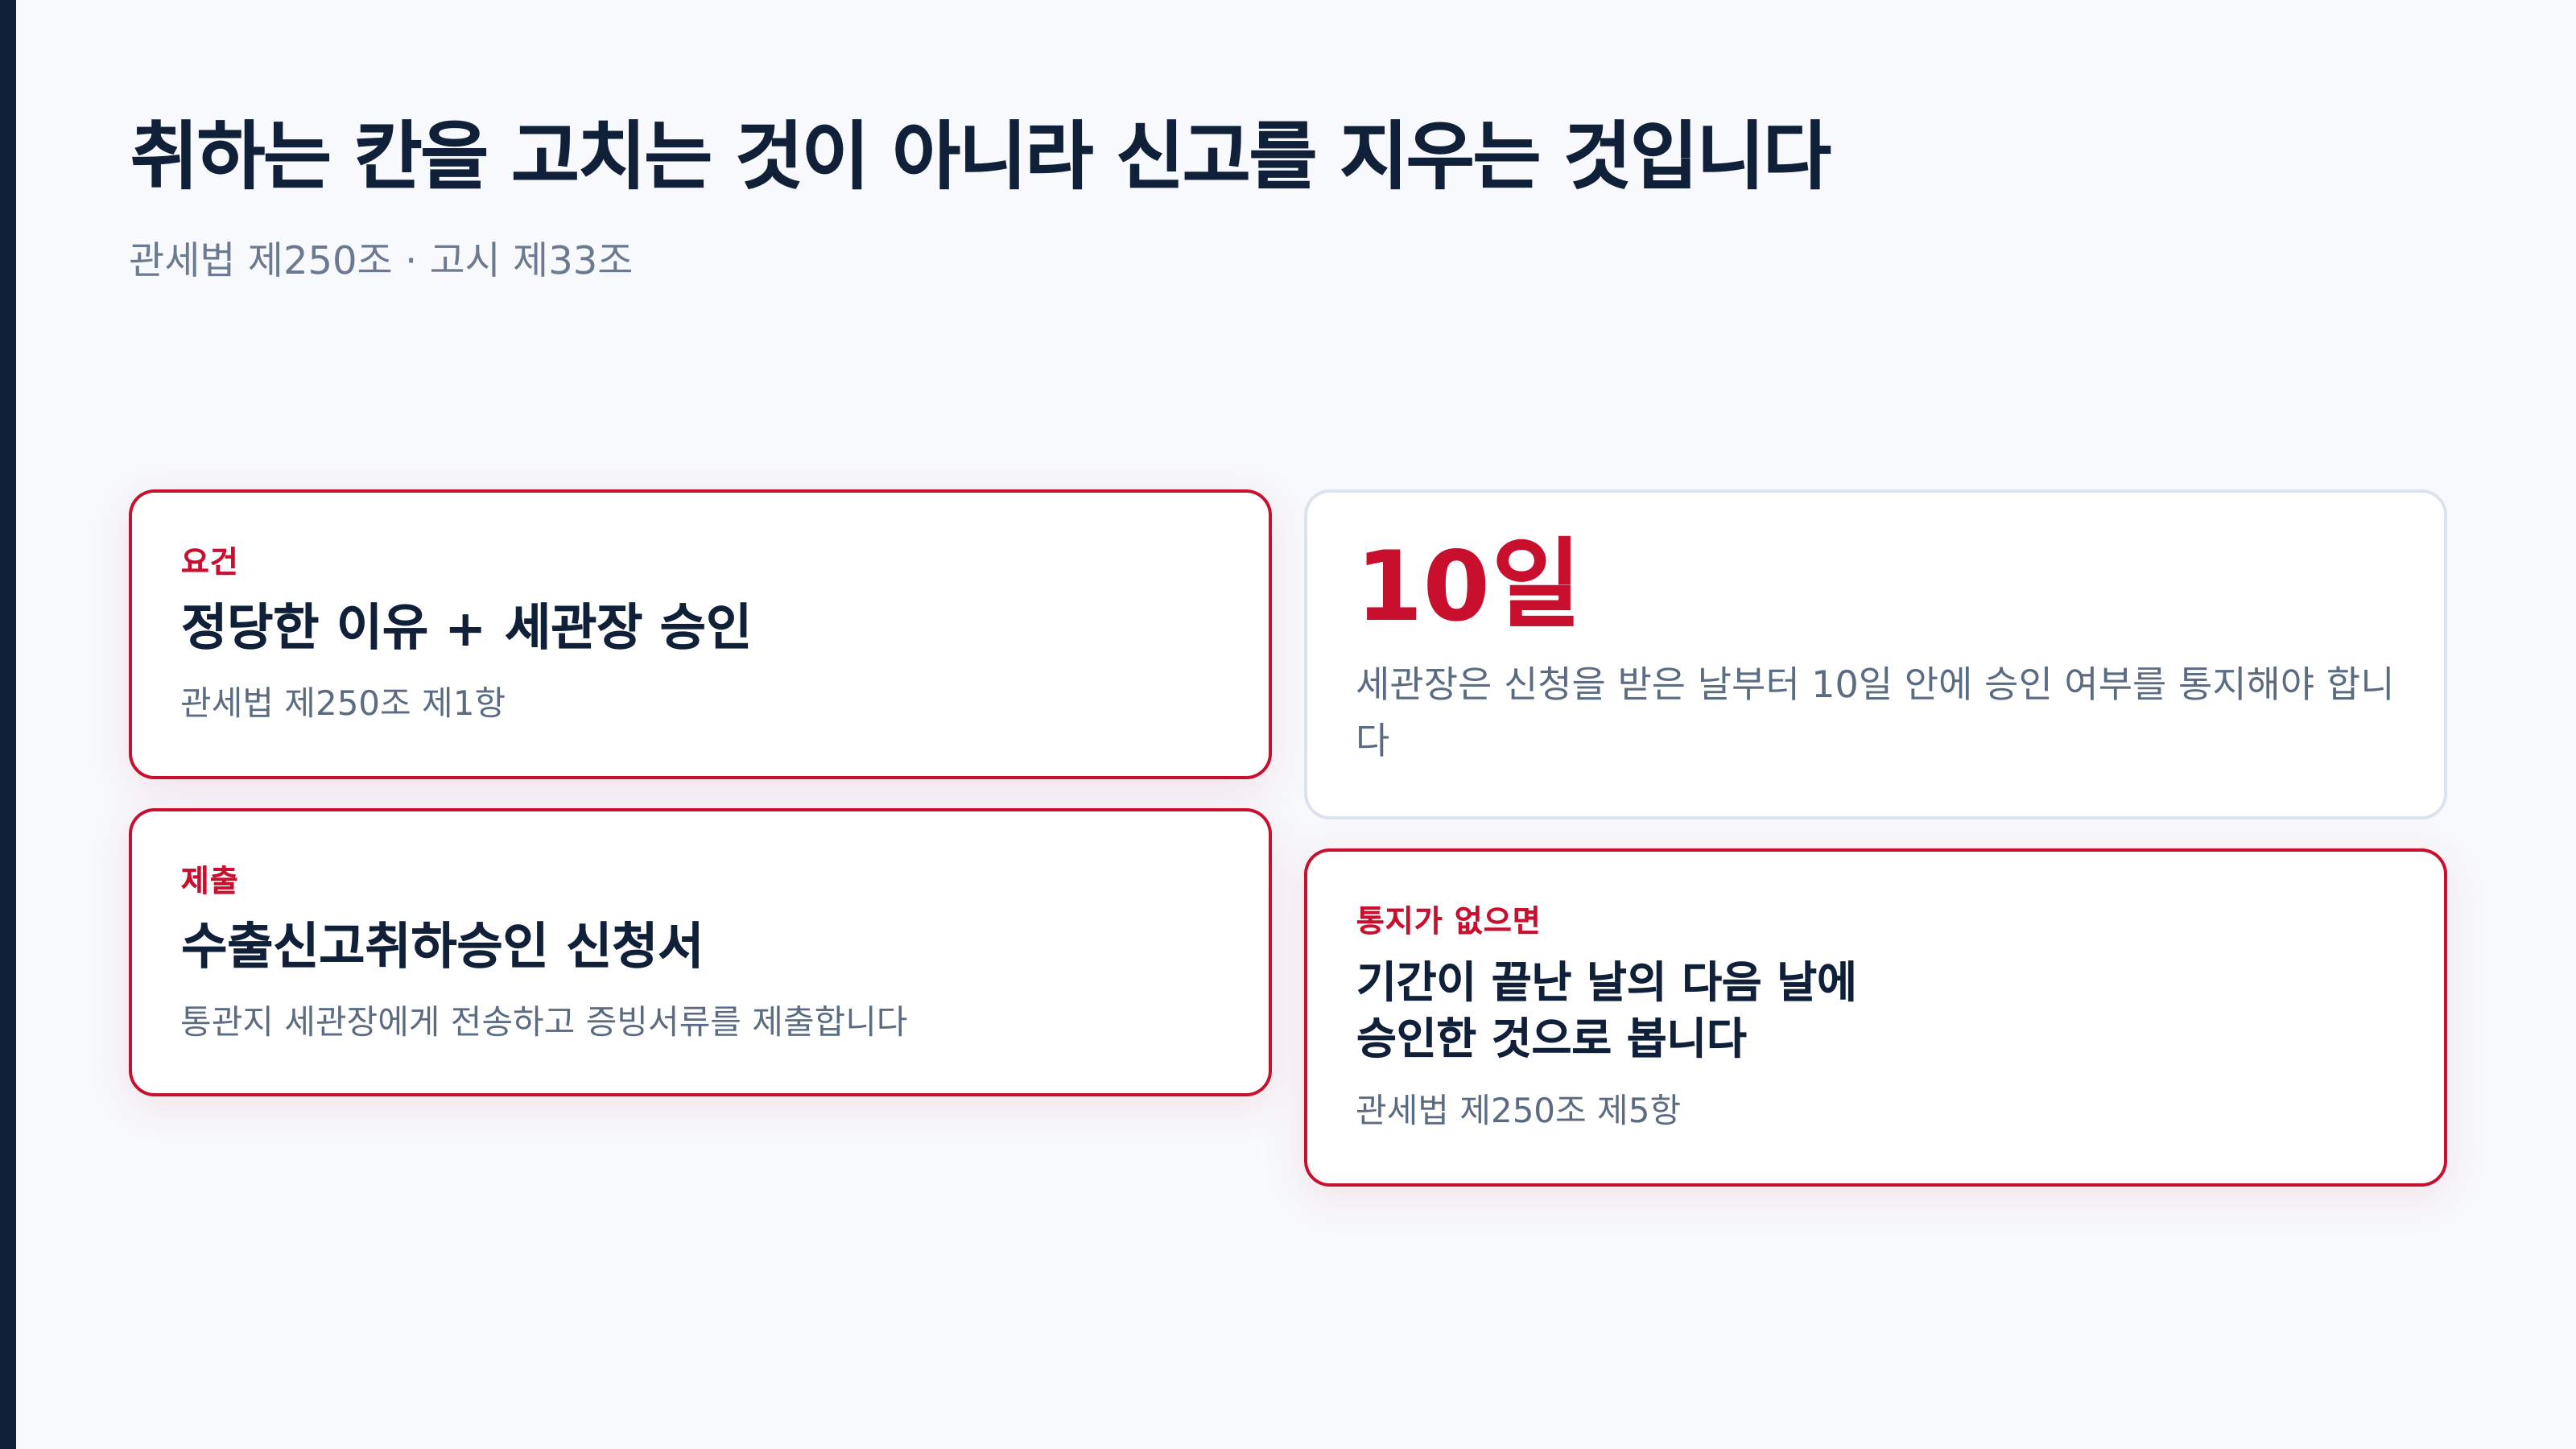
관세법 제250조 제1항은 신고를 취하하려면 정당한 이유가 있어야 하고 세관장의 승인을 받아야 한다고 정합니다. 고시 제33조는 그 절차를 받아, 수출신고취하승인 신청서에 취하 내역을 적어 통관지 세관장에게 전송하고 증빙서류를 내도록 하고 있습니다. 승인이 나면 수출신고 또는 수출신고 수리의 효력이 사라집니다. 칸을 고치는 것이 아니라 신고가 없던 것이 되는 셈입니다.
기다리는 시간도 정해져 있습니다. 세관장은 승인 신청을 받은 날부터 10일 안에 승인 여부를 신청인에게 알려야 합니다. 관세법 제250조 제5항은 그 기간 안에 통지가 없으면 기간이 끝난 날의 다음 날에 승인한 것으로 본다고까지 정하고 있습니다.
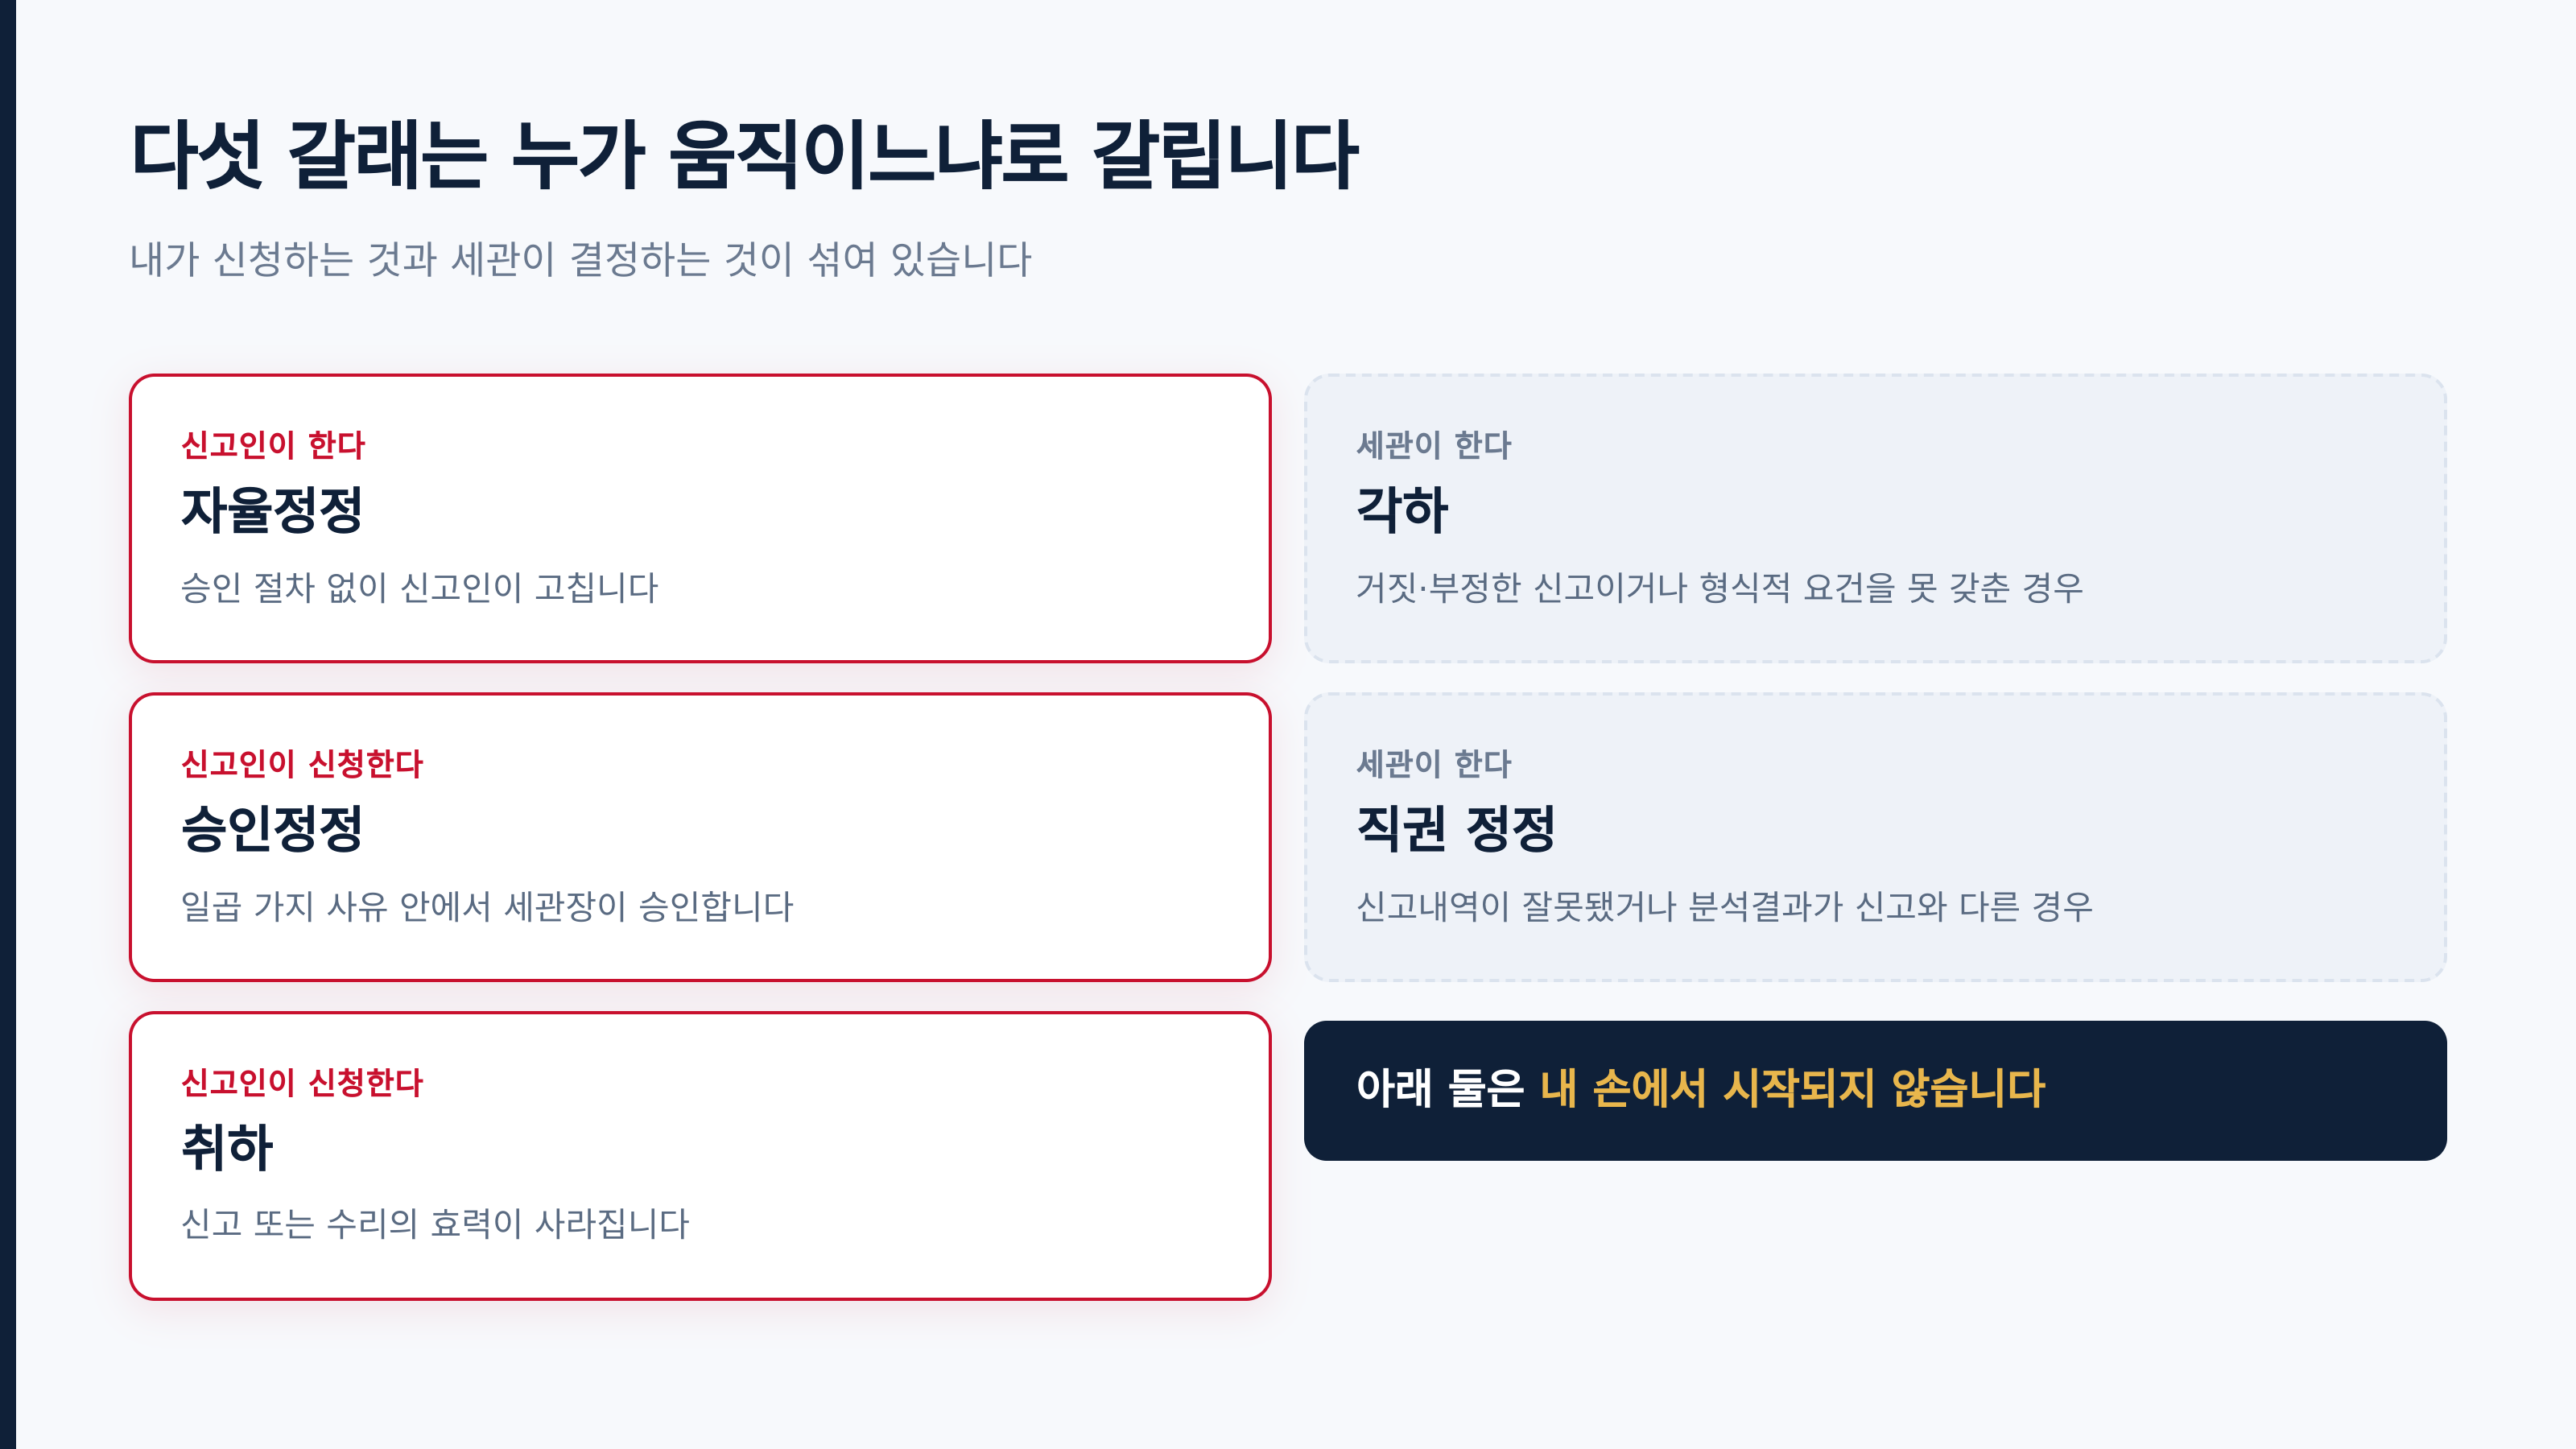
각하는 성격이 다릅니다. 고시 제36조에 따라 거짓이나 그 밖의 부정한 방법으로 신고한 경우, 또는 수출신고의 형식적 요건을 갖추지 못한 경우에 세관장이 신고를 각하할 수 있습니다. 내가 신청하는 것이 아니라 세관이 결정하는 쪽입니다. 직권 정정도 마찬가지여서, 고시 제37조는 신고내역이 잘못됐거나 분석결과가 신고내역과 다른 경우 세관장이 신고내역을 정정할 수 있다고 정합니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 무엇 | 누가 움직이나 | 결과 |
|---|---|---|
| 자율정정 | 신고인 | 승인 없이 내용이 바뀐다 |
| 승인정정 | 신고인 신청, 세관장 승인 | 승인 범위 안에서 내용이 바뀐다 |
| 취하 | 신고인 신청, 세관장 승인 | 신고 또는 수리의 효력이 사라진다 |
| 각하 | 세관장 | 신고가 각하된다 |
| 직권 정정 | 세관장 | 내용이 바뀐다 |
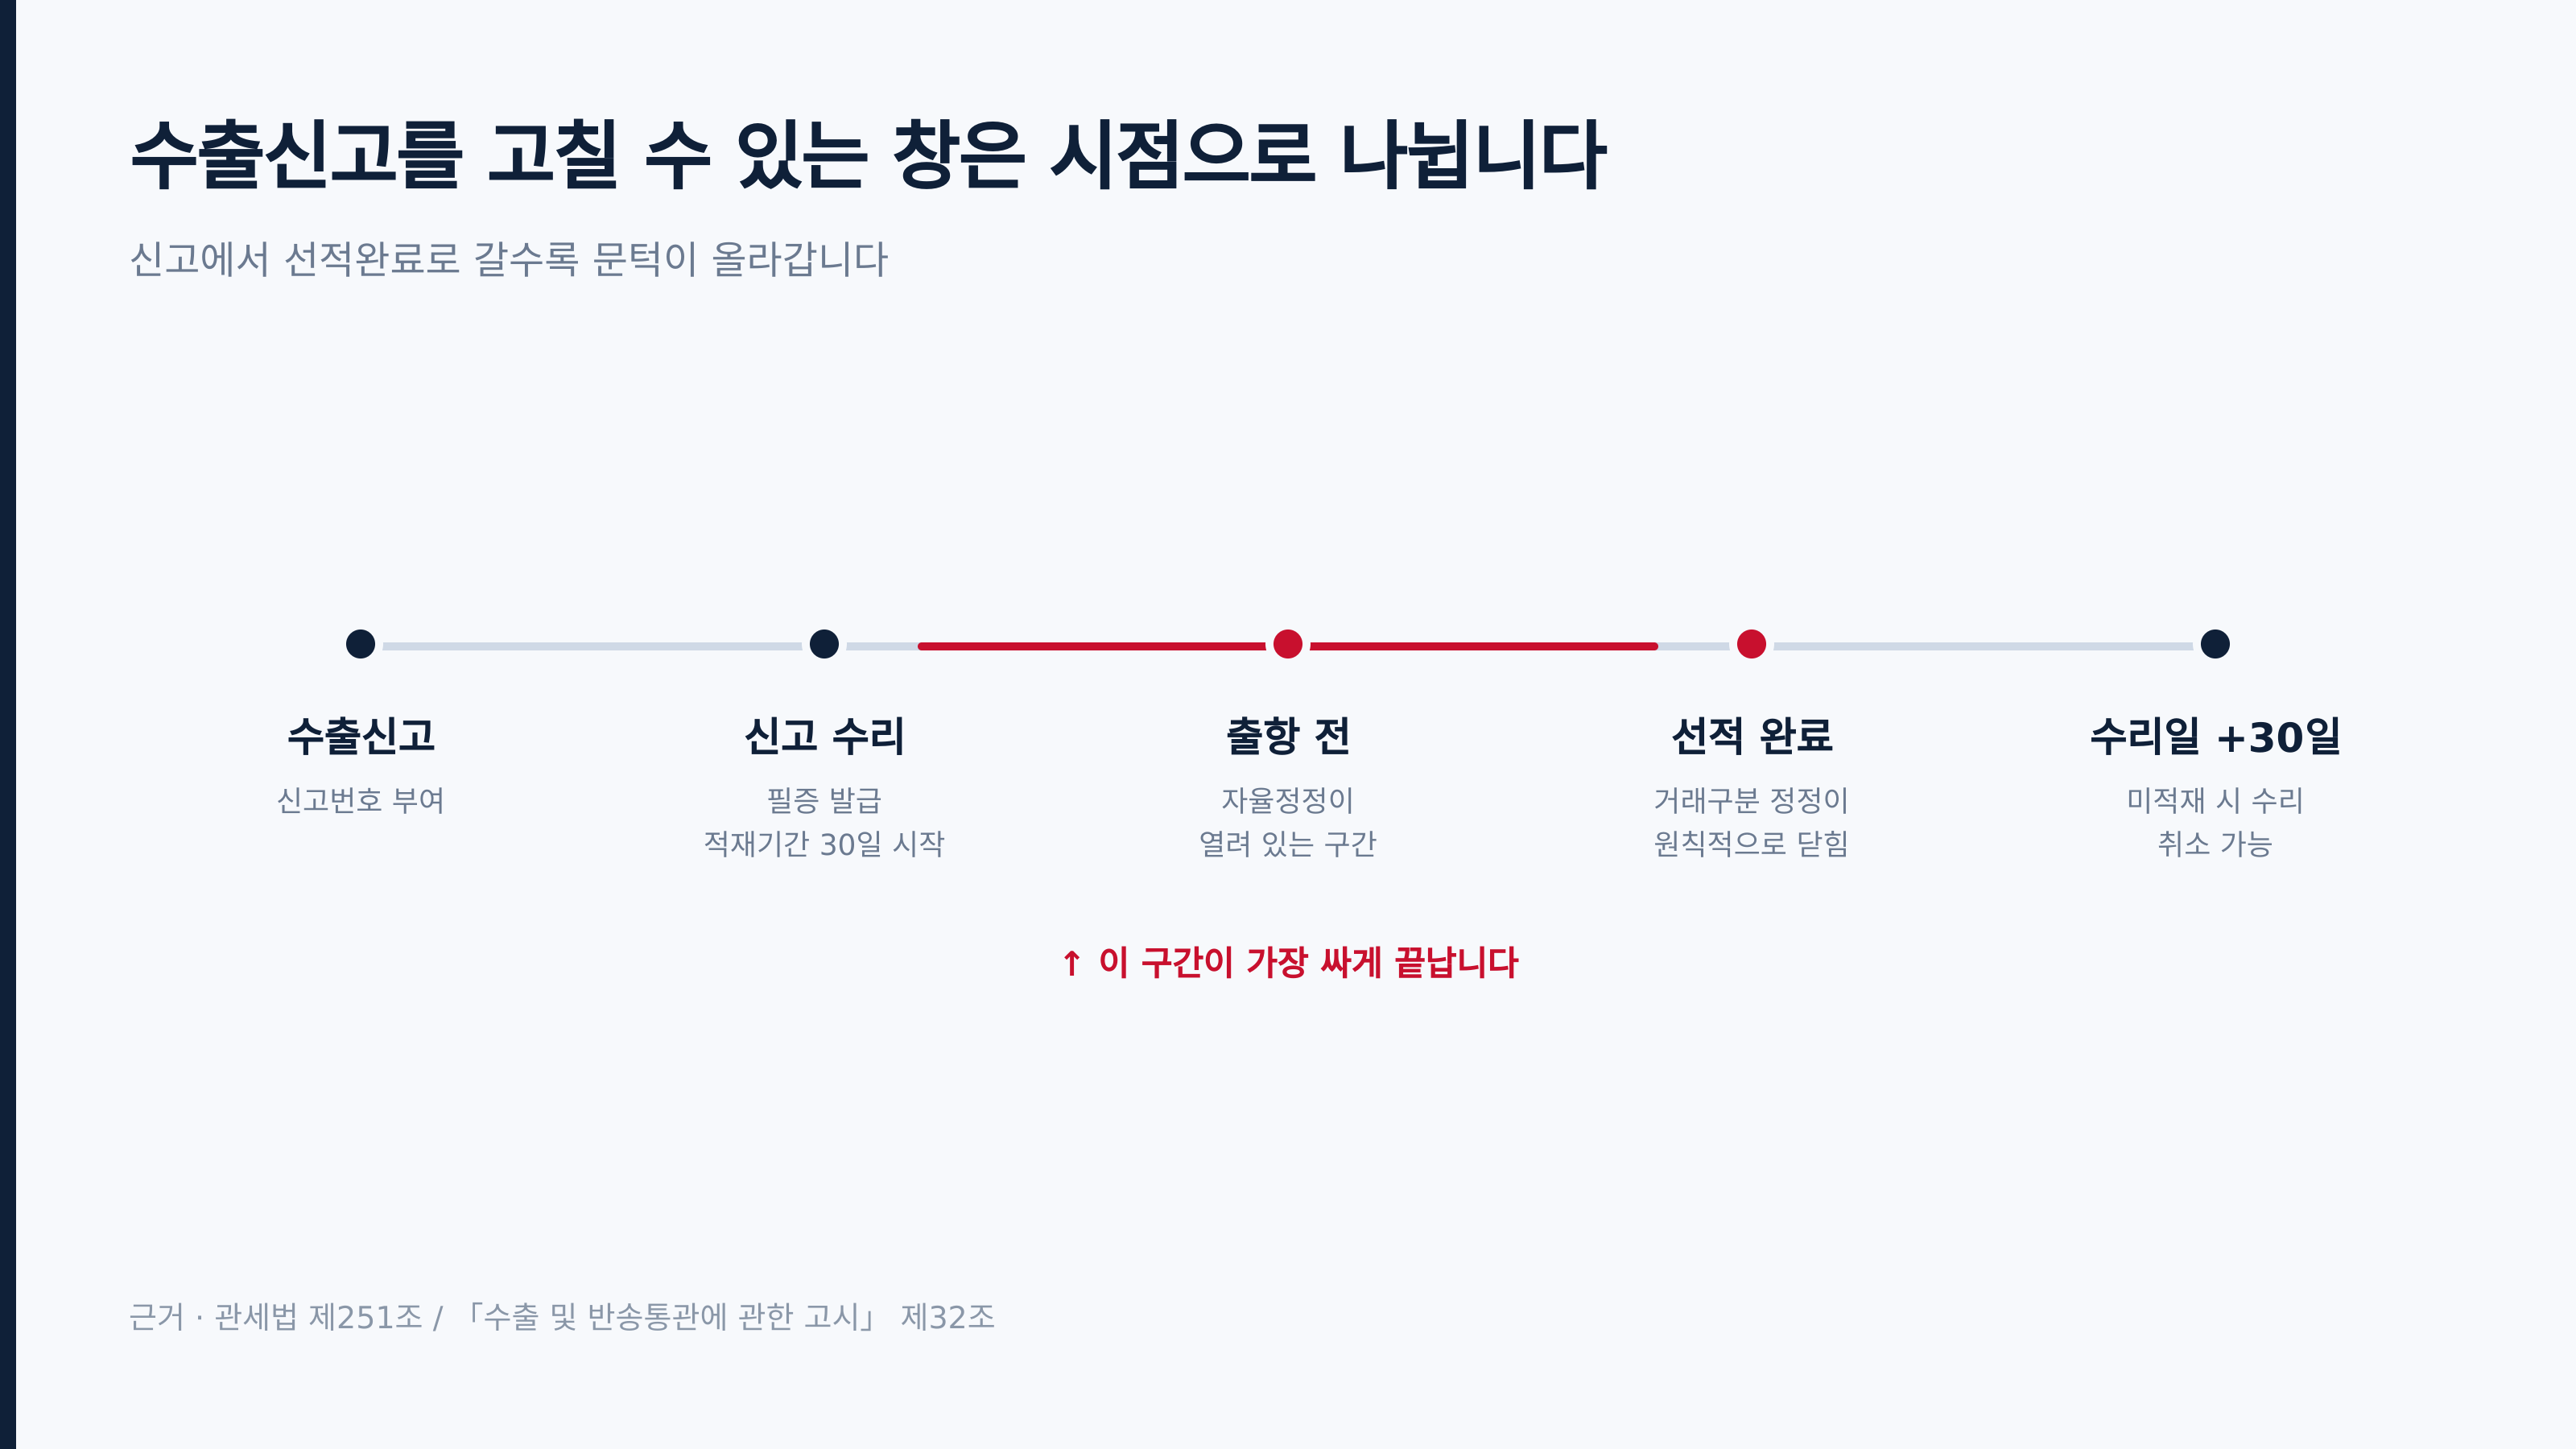
그리고 이 모든 것 위에 시계가 하나 더 돌고 있습니다. 관세법 제251조 제1항은 수출신고가 수리된 날부터 30일 안에 운송수단에 적재하도록 정하고, 제2항은 그 기간 안에 적재되지 않은 물품에 대해 세관장이 수출신고 수리를 취소할 수 있다고 정합니다. 정정을 알아보느라 시간을 보내는 사이에 이 30일이 지나가면, 고치려던 신고 자체가 없어질 수 있습니다.
정리하면
수출신고 정정은 하나의 절차가 아니라 여러 개의 창입니다. 출항 전이라면 자율정정이 열려 있고, 그 밖의 경우에는 일곱 가지 사유 안에서 승인을 받아야 하며, 칸을 고쳐서 될 일이 아니면 취하로 갑니다. 각하와 직권 정정은 내 손이 아니라 세관의 손에서 일어납니다. 그리고 수리일부터 30일이라는 적재기간이 이 전부를 감싸고 돕니다.
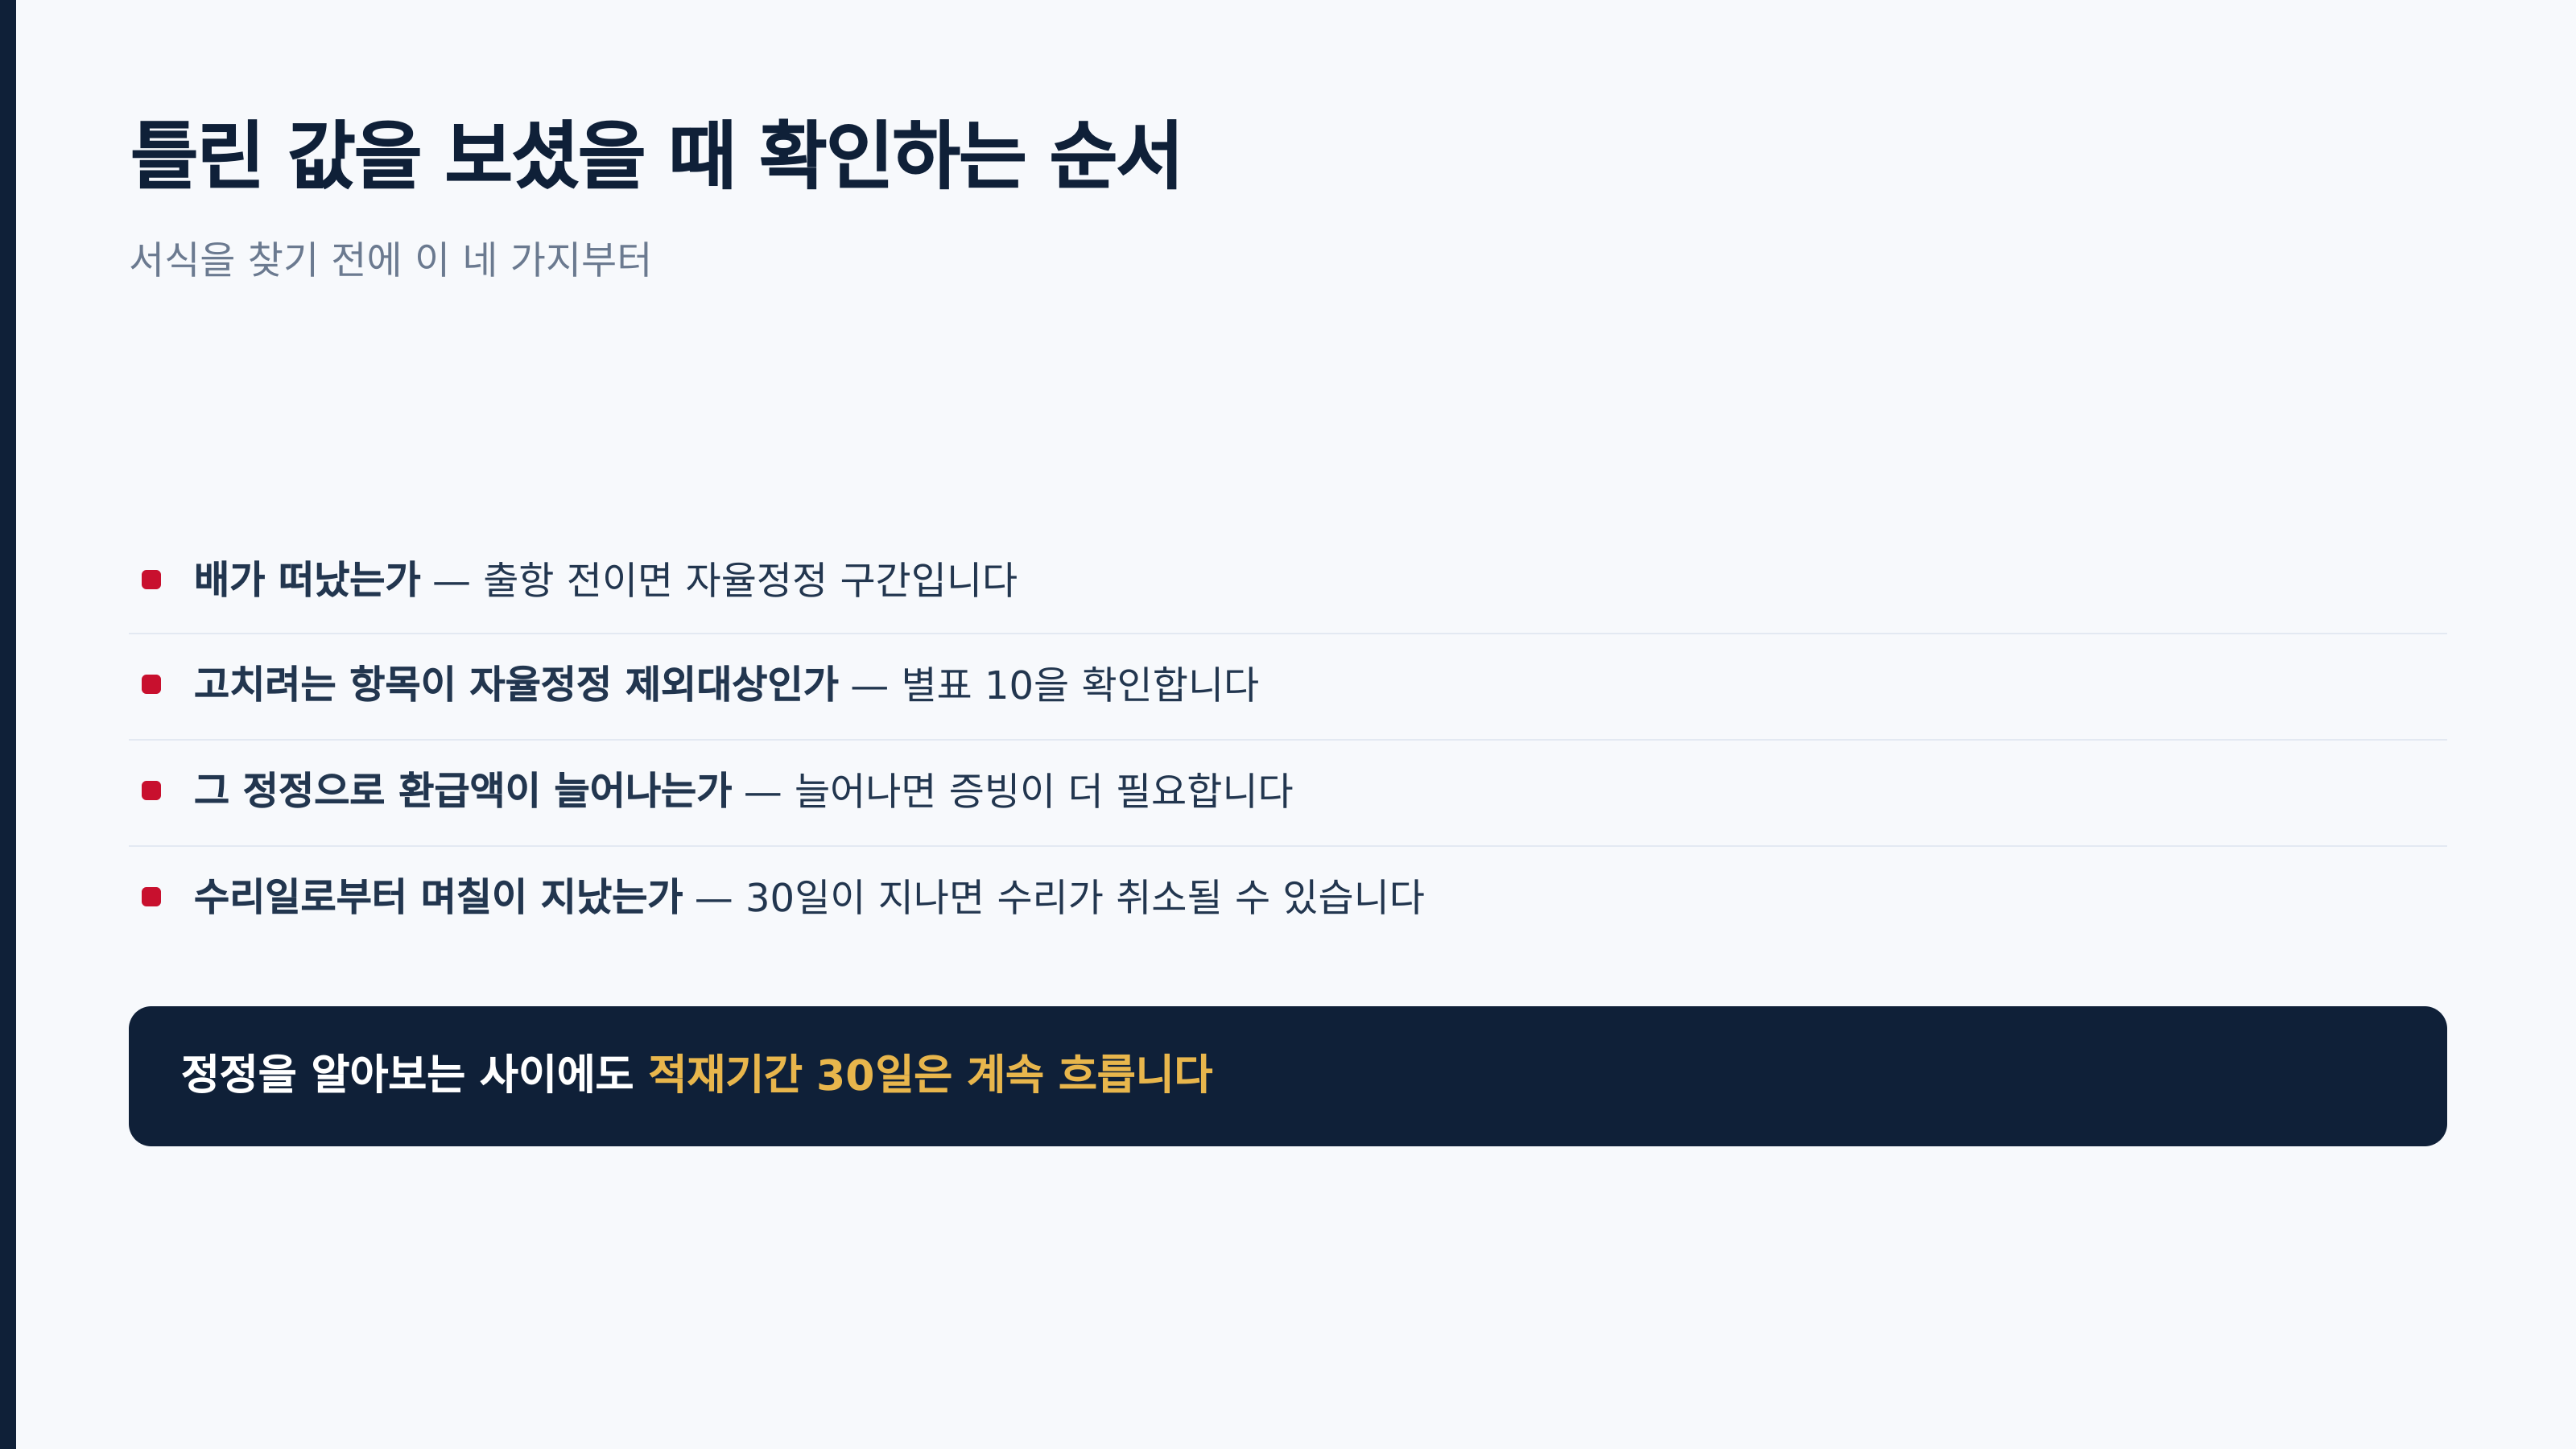
그러니 필증에서 틀린 값을 보셨을 때 확인할 순서는 이렇습니다. 배가 떠났는지, 고치려는 항목이 자율정정 제외대상인지, 그 정정으로 환급액이 늘어나는지, 그리고 수리일로부터 며칠이 지났는지입니다.
수출신고와 부킹 중 무엇을 먼저 해야 하는지부터 헷갈리신다면 수출 순서 A부터 Z까지를 보시면 이 30일이 어디에 놓이는 기간인지가 눈에 들어옵니다.
이 네 가지를 확인하는 데 오래 걸리지 않습니다. 신고번호와 고치려는 항목만 알려주시면 어느 창이 아직 열려 있는지 같이 봐 드리겠습니다.
자주 묻는 질문
반입지를 바꿔야 하는데 정정인가요, 취하인가요?
적재예정보세구역을 바꾸는 것은 정정입니다. 고시 제32조 제1항 단서는 적재예정보세구역과 적재항부호를 정정할 때 증빙자료 제출을 생략할 수 있다고 정하고 있어서, 절차가 무겁지 않은 축에 속합니다.
선적이 끝난 뒤에도 고칠 수 있나요?
항목에 따라 다릅니다. 특히 원상태수출이나 계약상이수출의 거래구분 정정은 원칙적으로 전산시스템상 선적 완료 전에만 허용되고, 완료 후에는 계약서나 법원 판결문 같은 객관적 증빙으로 입증되어 세관장이 타당하다고 인정할 때에만 허용됩니다.
취하 승인을 신청하면 얼마나 기다려야 하나요?
세관장은 신청을 받은 날부터 10일 안에 승인 여부를 알려야 합니다. 관세법 제250조 제5항은 그 기간 안에 통지가 없으면 기간이 끝난 날의 다음 날에 승인한 것으로 본다고 정하고 있습니다.
정정을 미루다 30일이 지나면 어떻게 되나요?
관세법 제251조에 따라 수출신고 수리일부터 30일 안에 적재하지 않으면 세관장이 수출신고 수리를 취소할 수 있습니다. 정정 여부를 알아보는 동안에도 이 기간은 계속 흐릅니다.
참고 자료
-
국가법령정보센터에서 관세법 제250조와 제251조 조회
-
국가법령정보센터에서 「수출 및 반송통관에 관한 고시」(시행 2026. 6. 26., 관세청고시 제2025-73호) 제32조·제33조·제36조·제37조 조회