수출신고필증, 다시 받는 것보다 틀린 값이 더 문제입니다
"필증을 잃어버렸는데 어떻게 하죠." 실무에서는 크게 걱정하실 자리가 아닙니다. 되돌리기 어려운 쪽은 거기 적힌 값입니다.
수출신고필증은 언제든 다시 내려받을 수 있지만, 잘못 적힌 금액이나 거래구분은 부가가치세 신고와 관세 환급까지 그대로 따라갑니다.
부산에서 화장품을 만드는 회사가 미국 바이어에게 2,000만원어치를 보냈다고 가정해 보겠습니다. 관세사가 수출신고를 넣었고 수리가 나서 PDF 파일을 받았으며, 물건은 예정대로 배에 실렸습니다. 그런데 석 달 뒤 부가가치세 신고를 준비하다가 필증의 금액이 2,000만원이 아니라 200만원으로 적혀 있는 것을 발견합니다. 이렇게 세관이 수출신고를 받아들였다는 사실을 증명하는 서류를 수출신고필증이라고 합니다. 오늘은 이 서류가 언제 어떻게 나오는지, 그리고 받자마자 어느 칸을 확인하셔야 하는지 함께 보겠습니다.
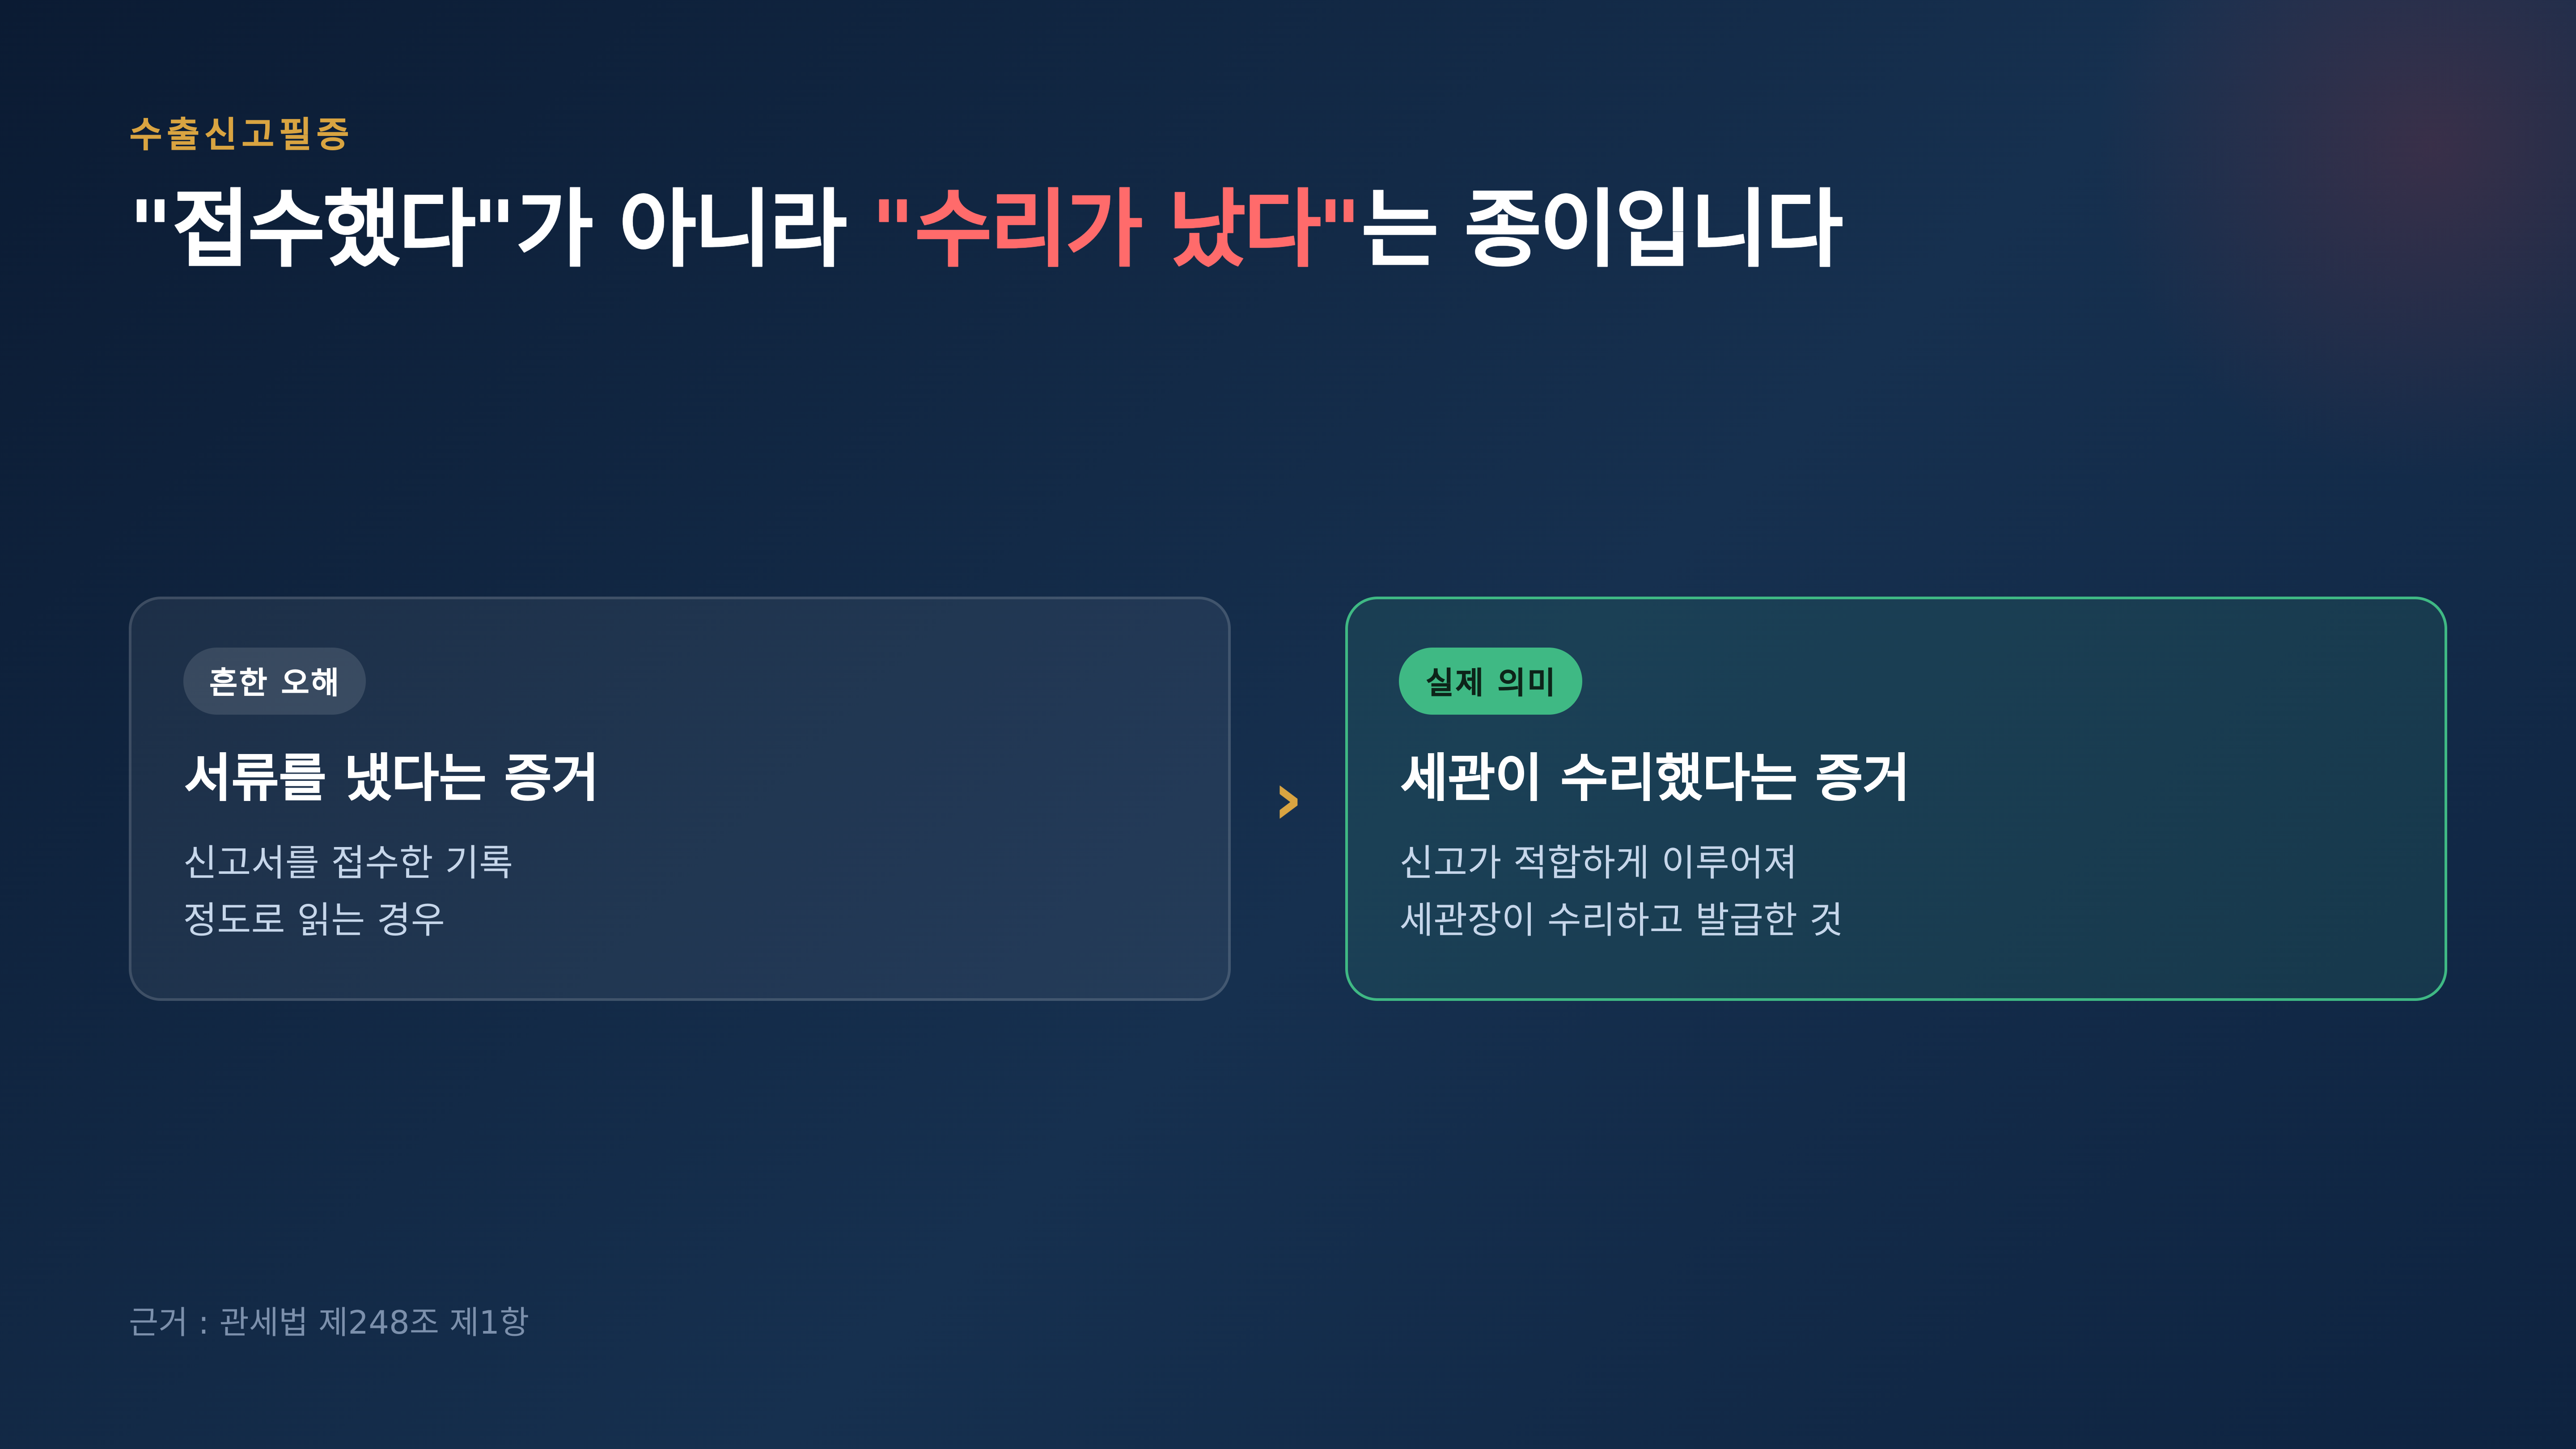
필증은 세관이 신고를 받아들였다는 증거입니다
관세법은 세관장이 신고가 적합하게 이루어졌을 때 이를 지체 없이 수리하고 신고필증을 발급하도록 정하고 있습니다. 그래서 필증은 "서류를 접수했다"는 뜻이 아니라 수리가 났다는 뜻으로 읽으셔야 정확합니다.
여기에는 실무적으로 중요한 짝이 하나 붙어 있습니다. 같은 법이 신고 수리 전에는 신고된 물품을 운송수단이나 장치 장소에서 반출하지 못하도록 막고 있기 때문에, 수리가 나지 않으면 물건은 그 자리에 그대로 있어야 합니다.
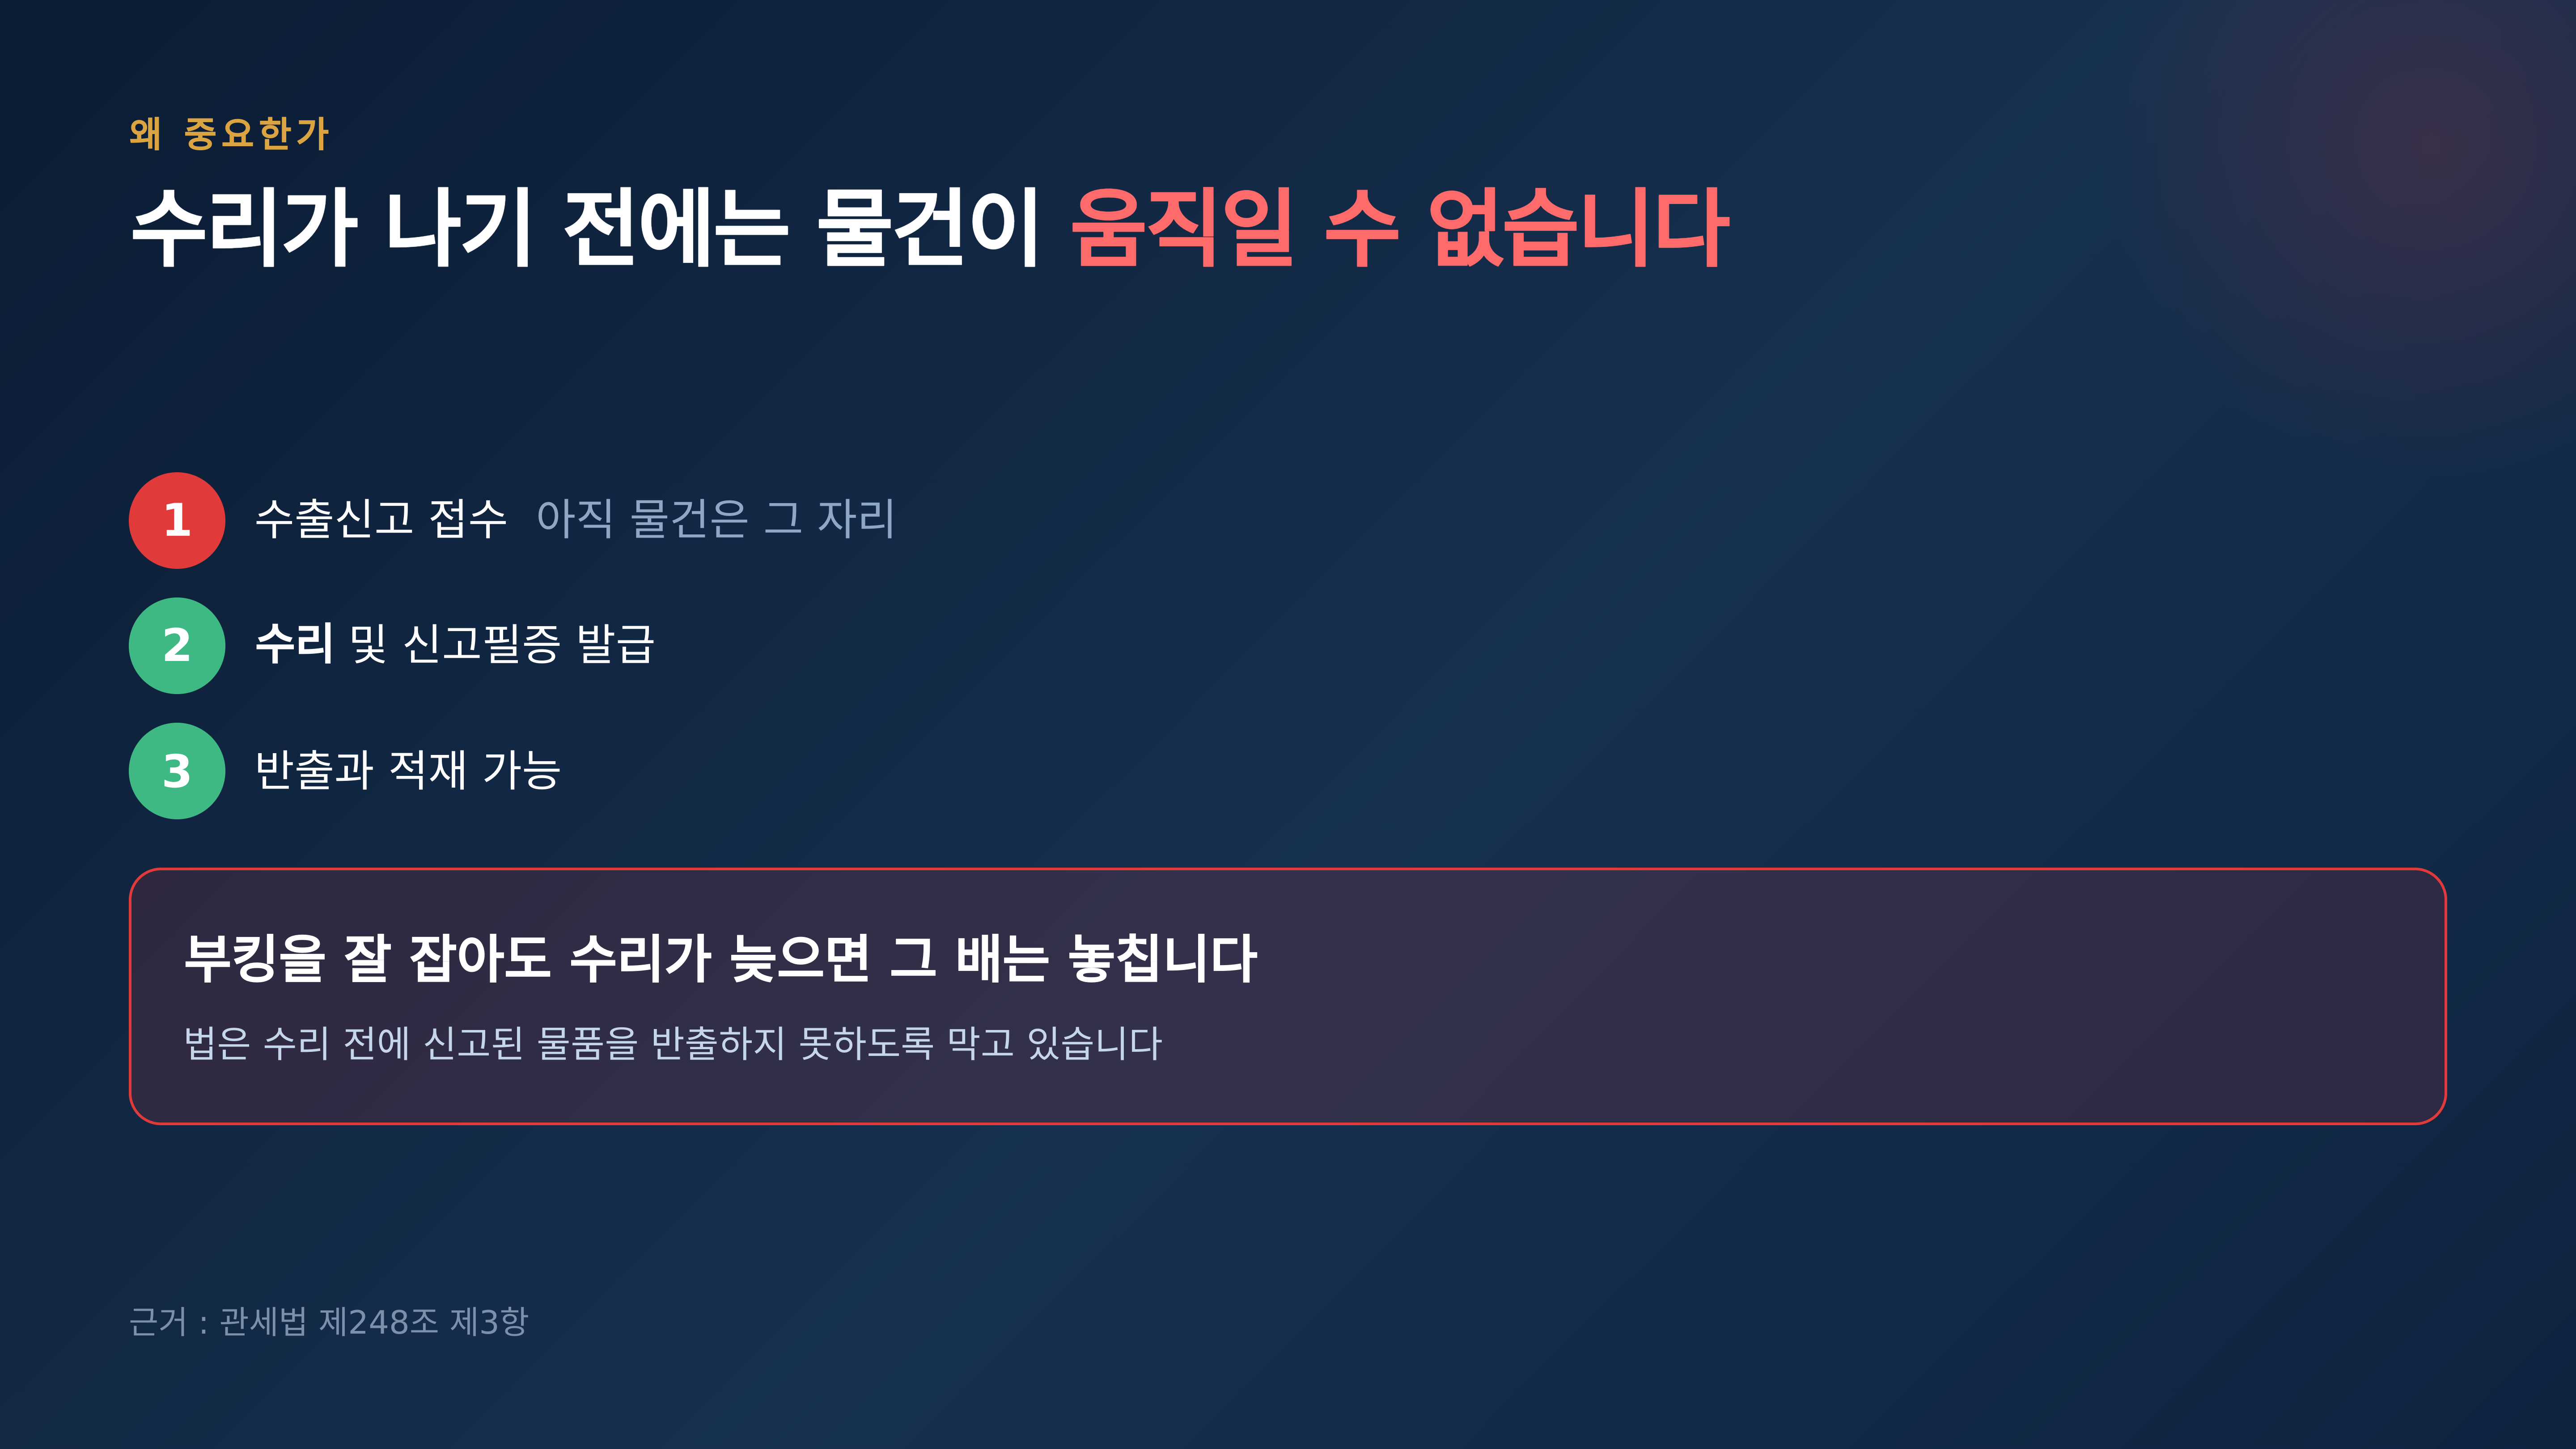
부킹을 아무리 잘 잡아 두어도 수리가 늦으면 그 배는 놓치게 됩니다. 필증이 나왔다는 연락은 곧 물건이 움직여도 된다는 신호이기도 합니다.
수출신고필증 발급은 이제 화면에서 이루어집니다
예전에는 세관에서 종이를 받아 오는 절차였지만 지금은 그렇지 않습니다. 관세법은 국가관세종합정보시스템의 전산처리설비를 이용해 신고를 수리하는 경우, 신고인이 직접 전산처리설비를 이용해 신고필증을 발급받을 수 있도록 열어 두었습니다.
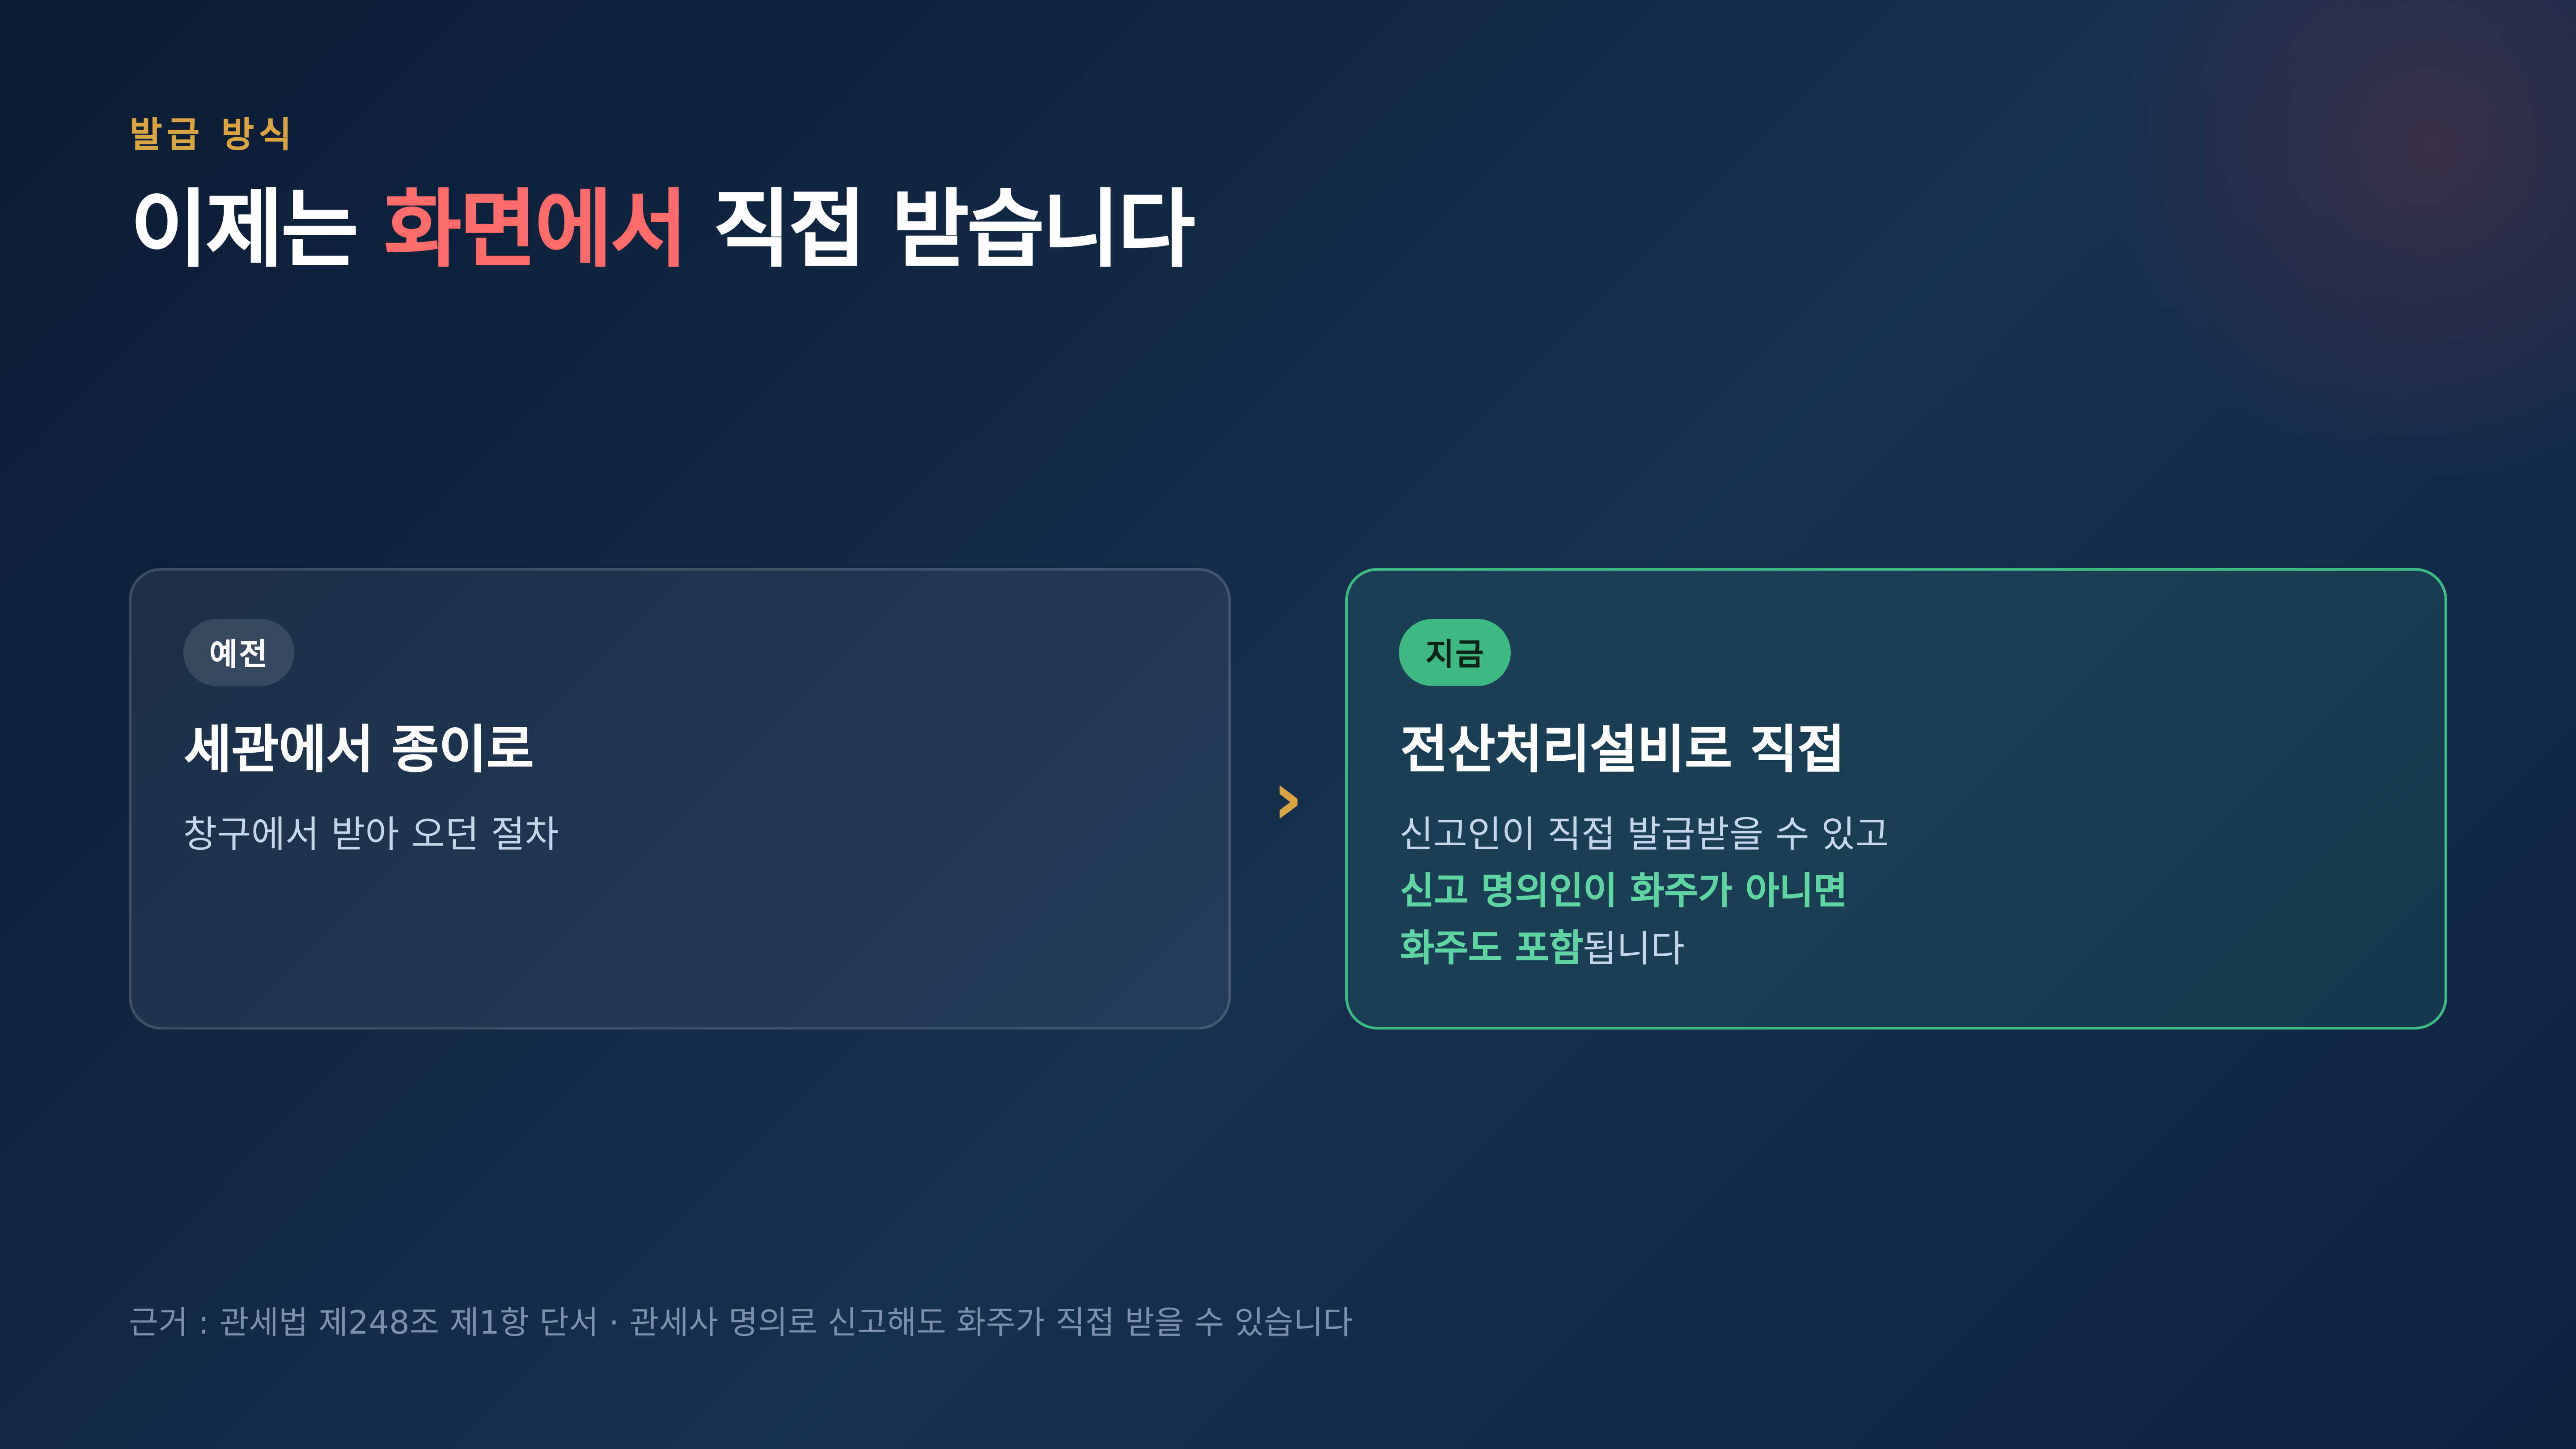
여기서 한 가지 더 챙겨 두시면 좋습니다. 법은 신고 명의인이 화주가 아닌 경우에 화주도 포함하는 것으로 적어 두었습니다. 관세사 명의로 신고가 들어갔더라도 화주 본인이 직접 받아 볼 수 있는 길이 열려 있다는 뜻입니다.
그래서 수출신고필증 발급을 두고 분실을 걱정하실 필요는 크지 않습니다. 파일은 다시 내려받으면 되고, 관세사에게 요청해도 됩니다. 문제는 다른 데 있습니다.
진짜 문제는 틀린 채로 받는 것입니다
필증은 신고한 내용을 그대로 옮겨 담은 서류입니다. 신고서에 잘못 들어간 값은 필증에도 잘못 찍히고, 그 상태로 수리가 나면 틀린 값이 확정된 기록이 됩니다.
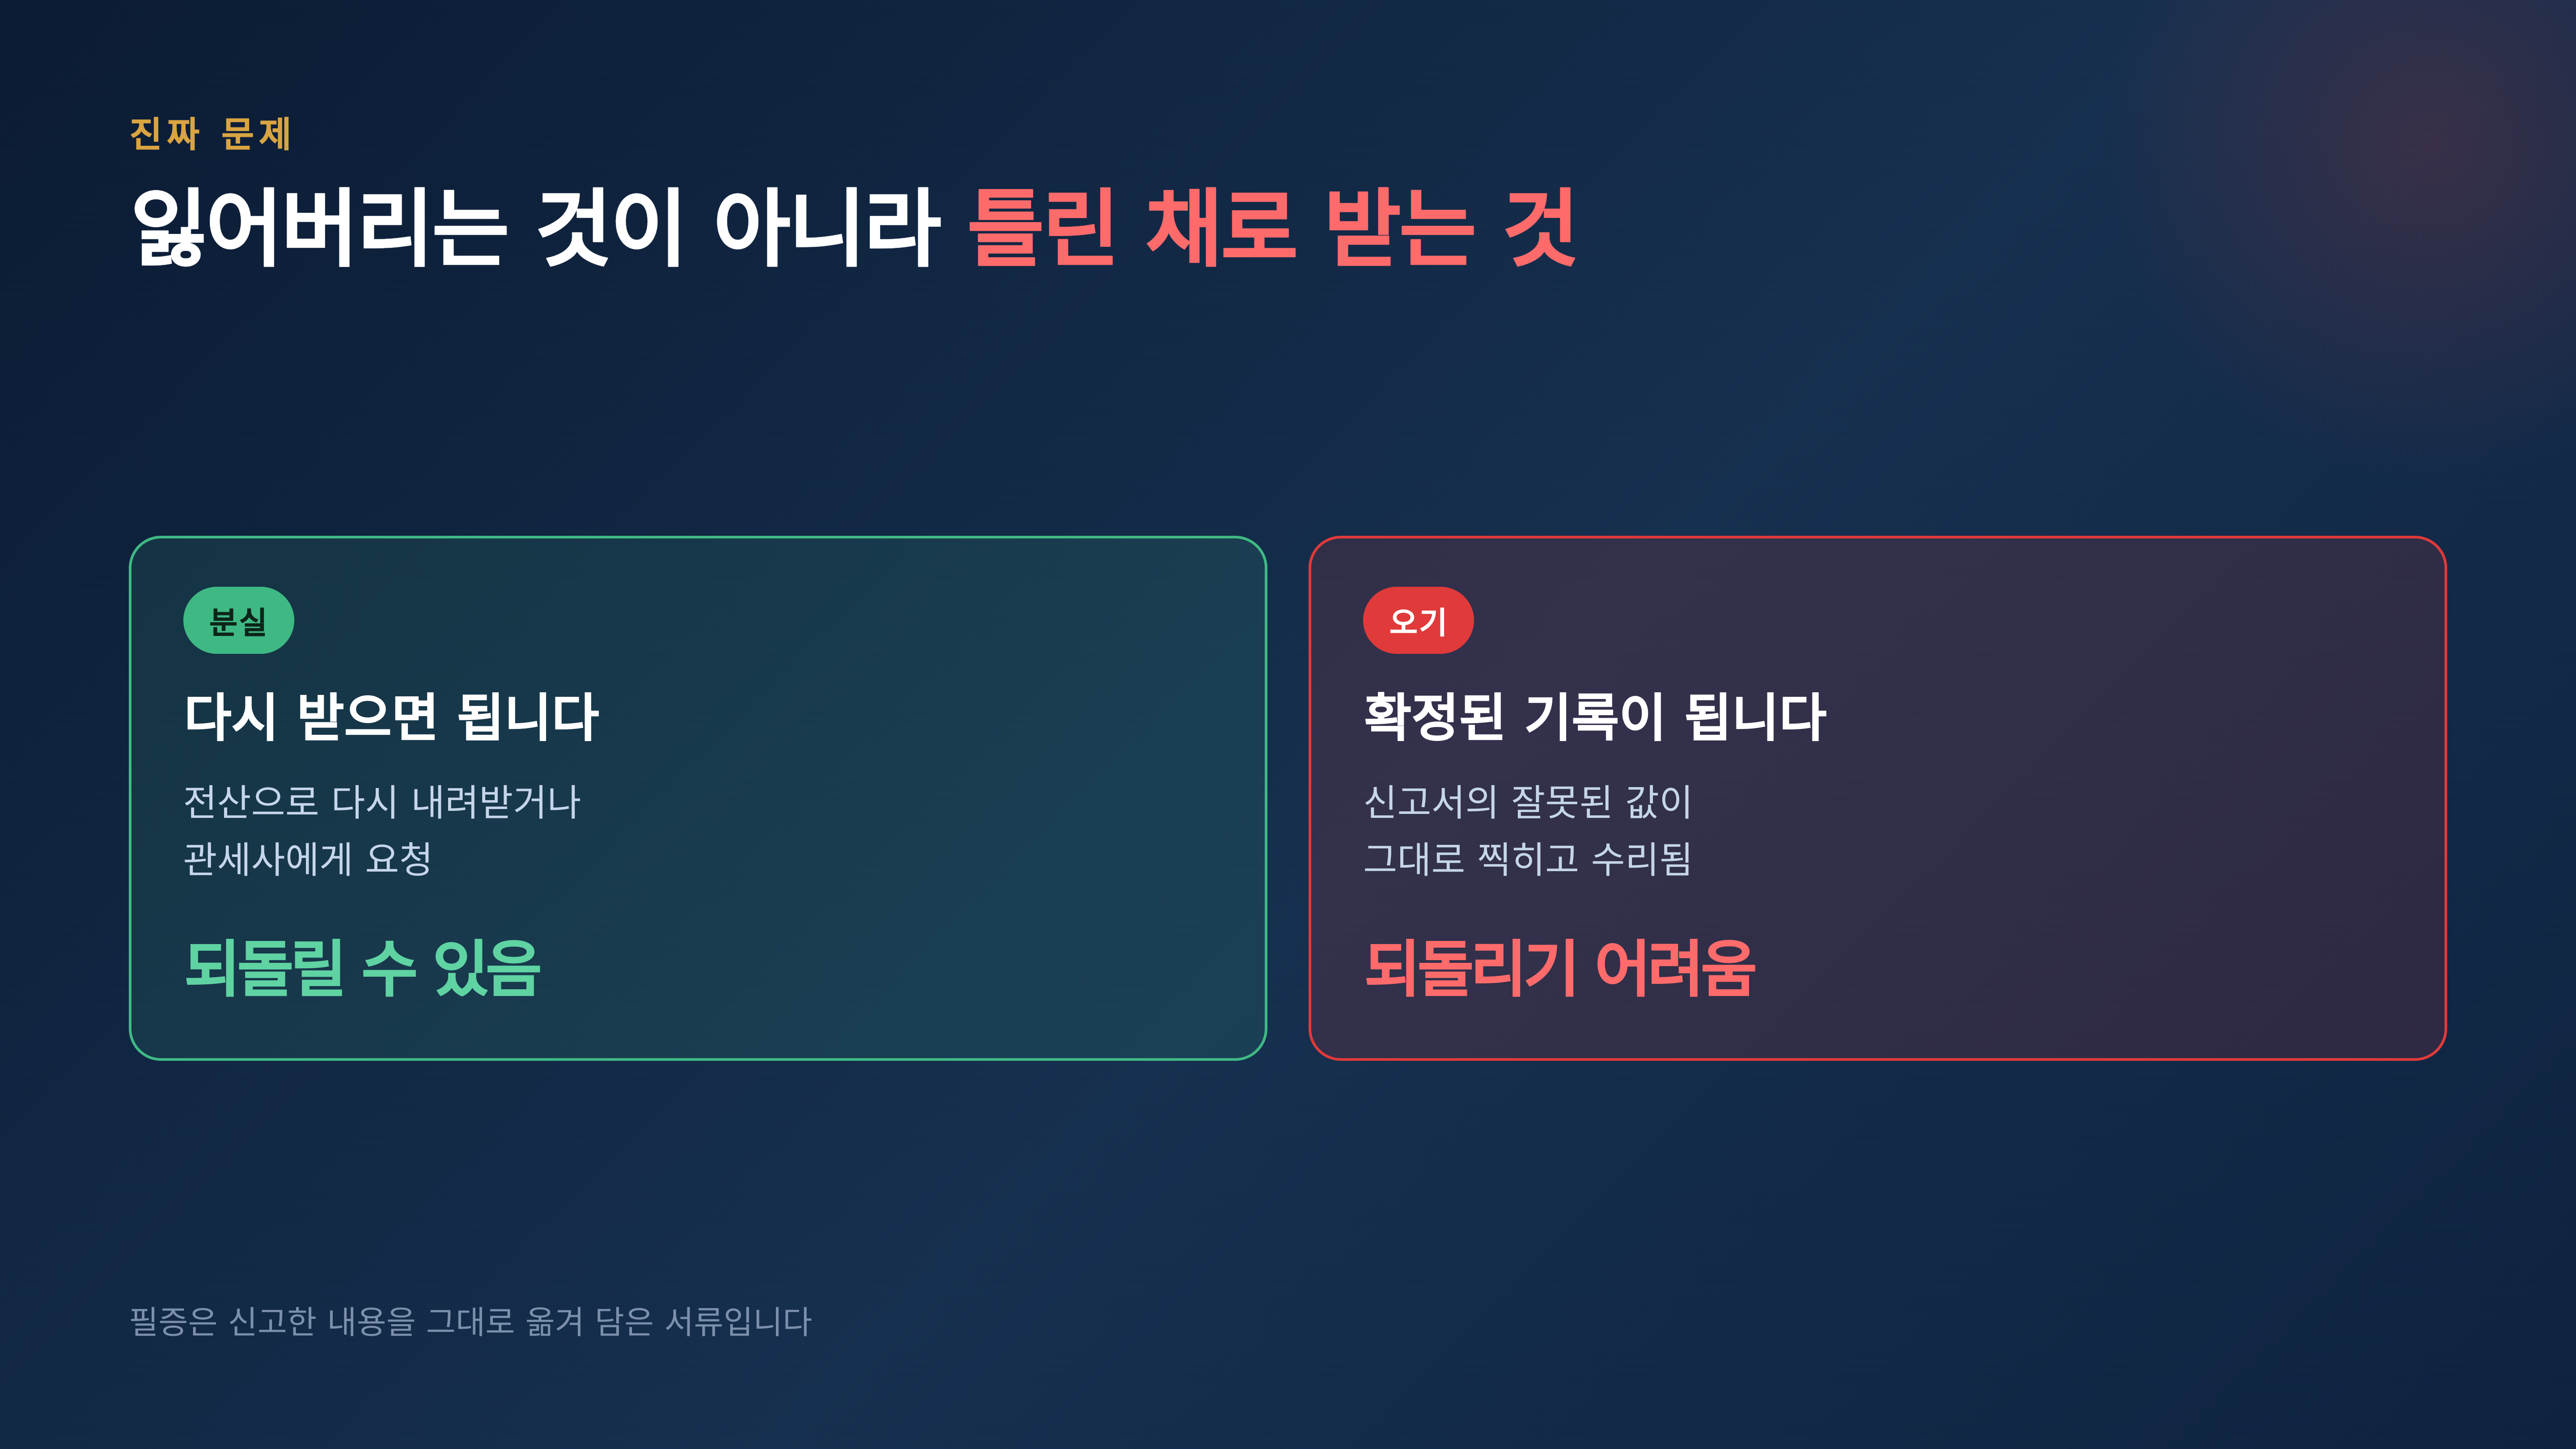
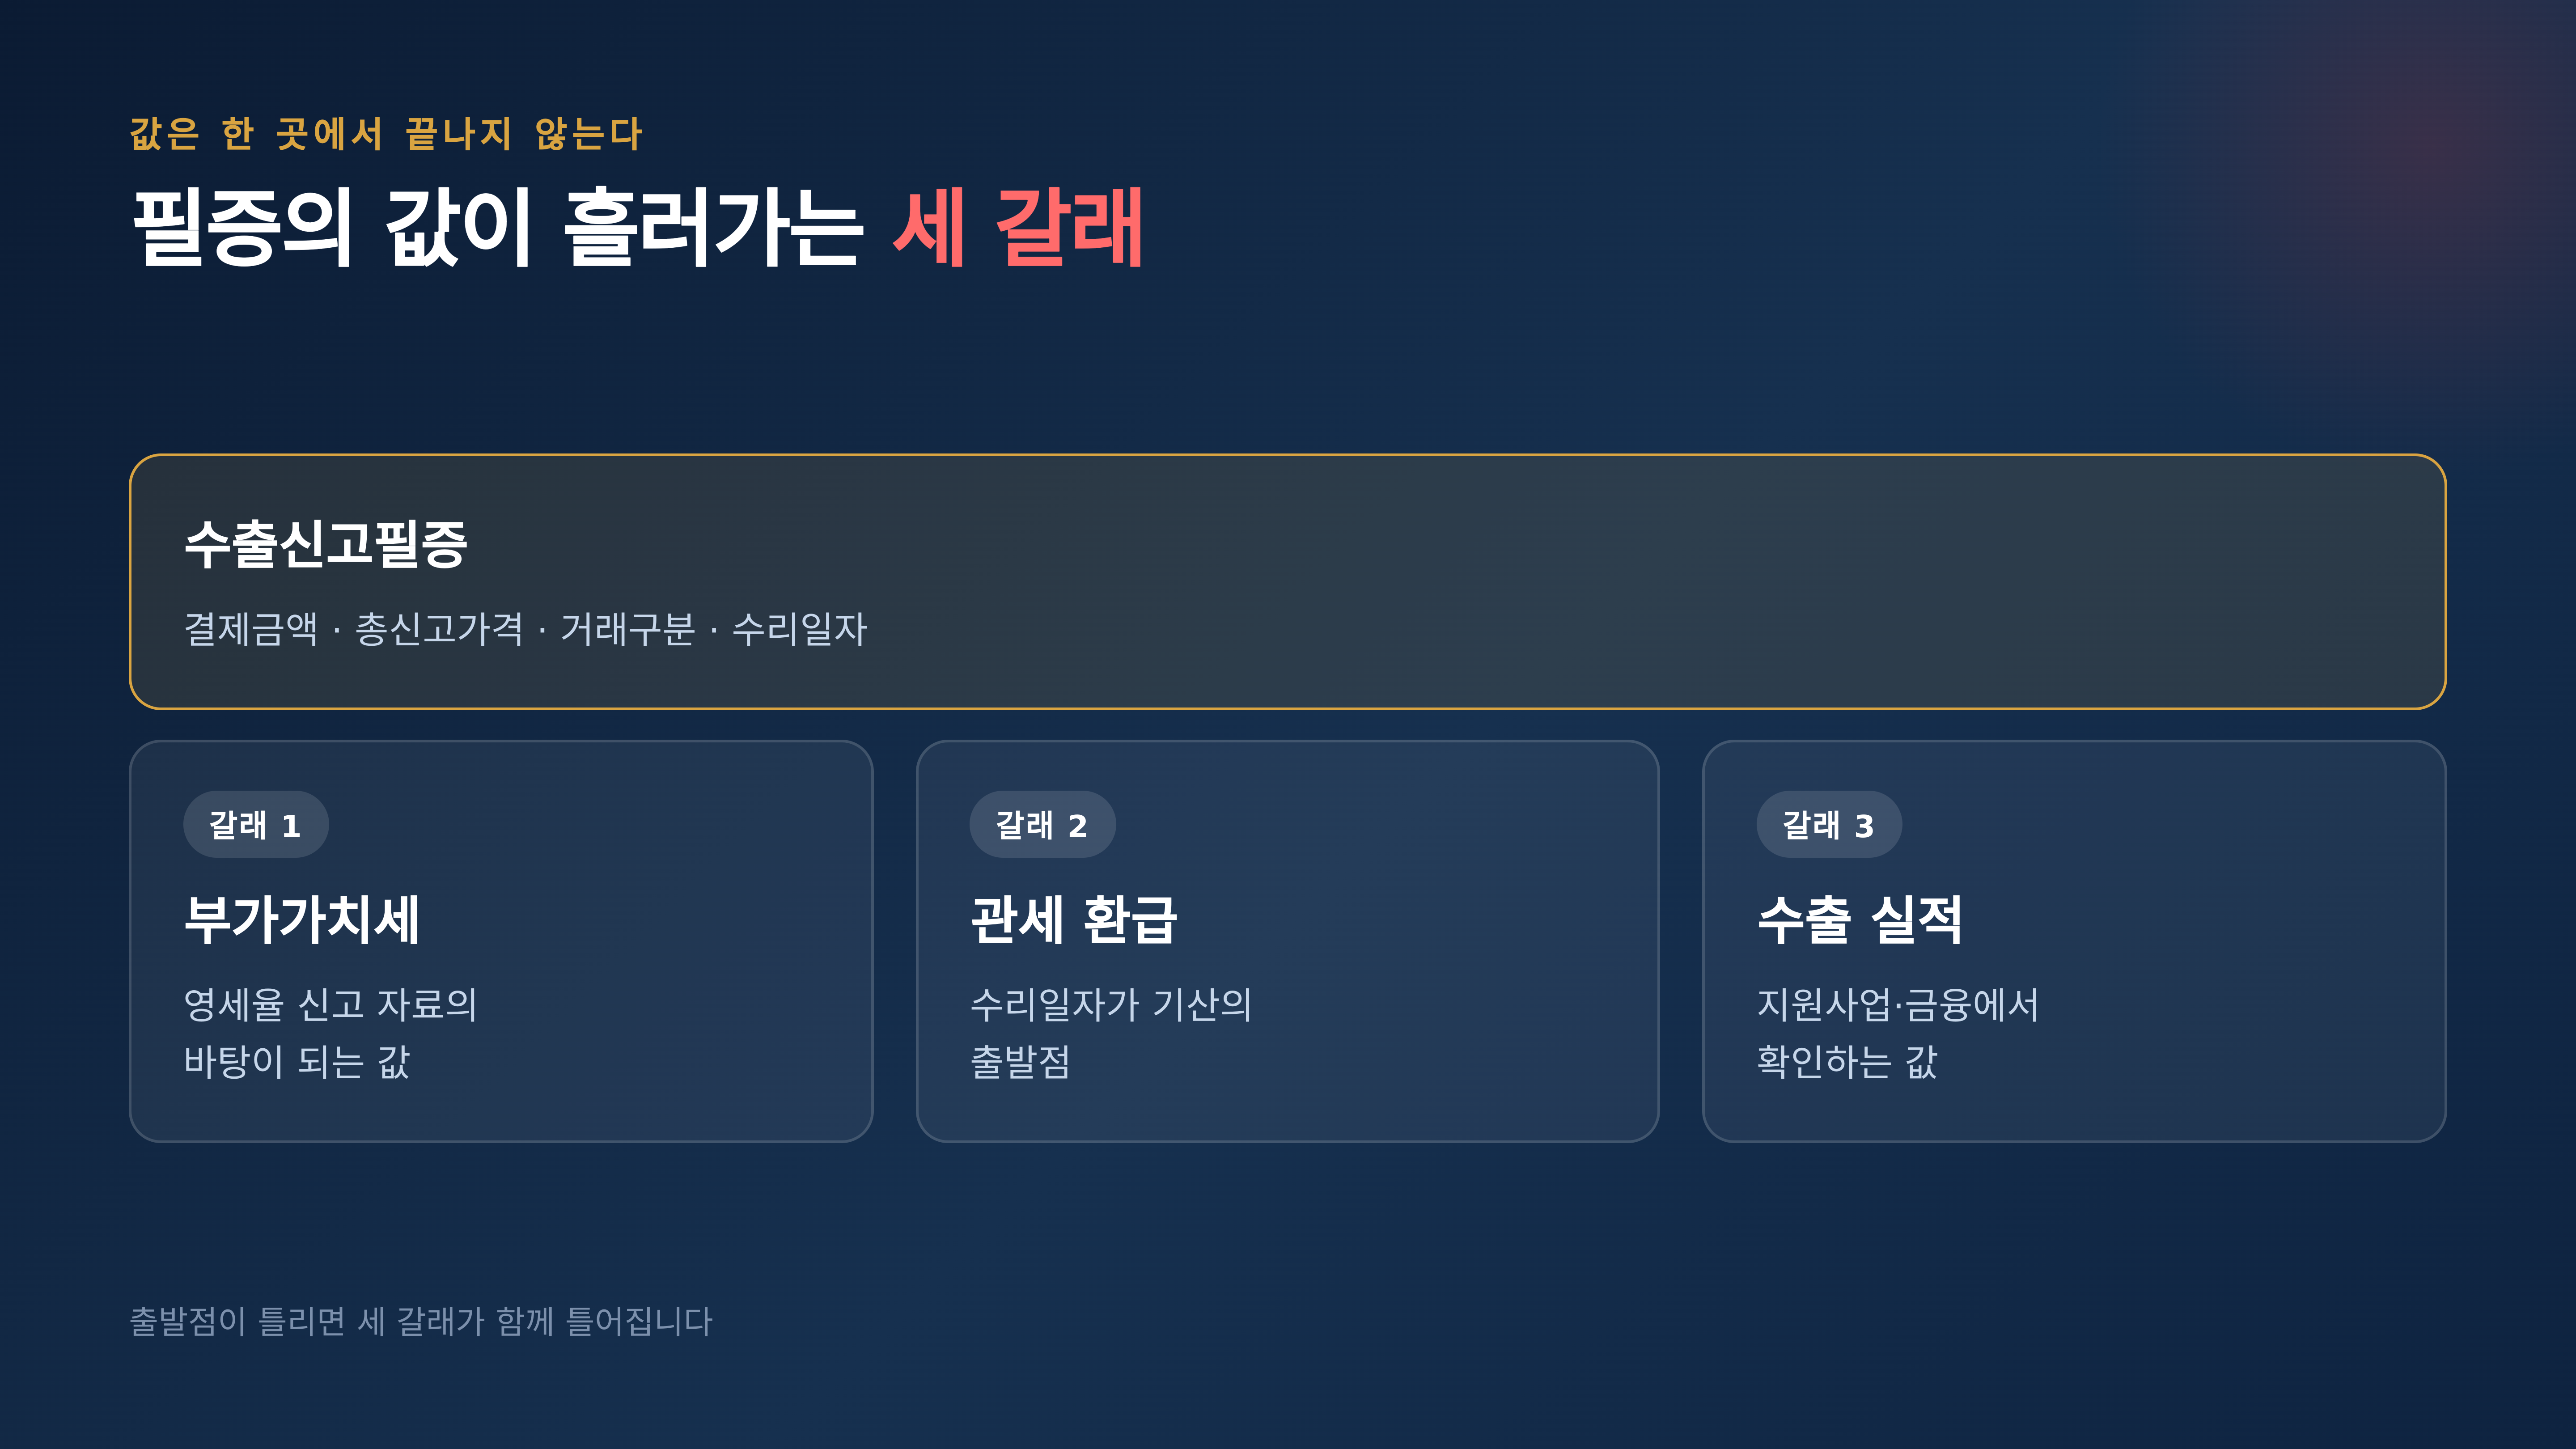
문제는 그 값이 필증 안에서 끝나지 않는다는 점입니다. 수출 한 건이 만드는 서류는 필증 하나가 아니라, 부가가치세 신고와 관세 환급, 그리고 각종 실적 확인으로 이어지는 줄기입니다. 필증의 값이 그 줄기의 출발점에 있습니다.
가정한 화장품 건에서 금액이 200만원으로 적혔다면, 눈앞에서는 아무 일도 일어나지 않습니다. 물건은 잘 나갔고 대금도 들어옵니다. 어긋남은 석 달 뒤 신고 자리에서 처음 드러납니다.
어느 칸이 어디로 흘러가는지
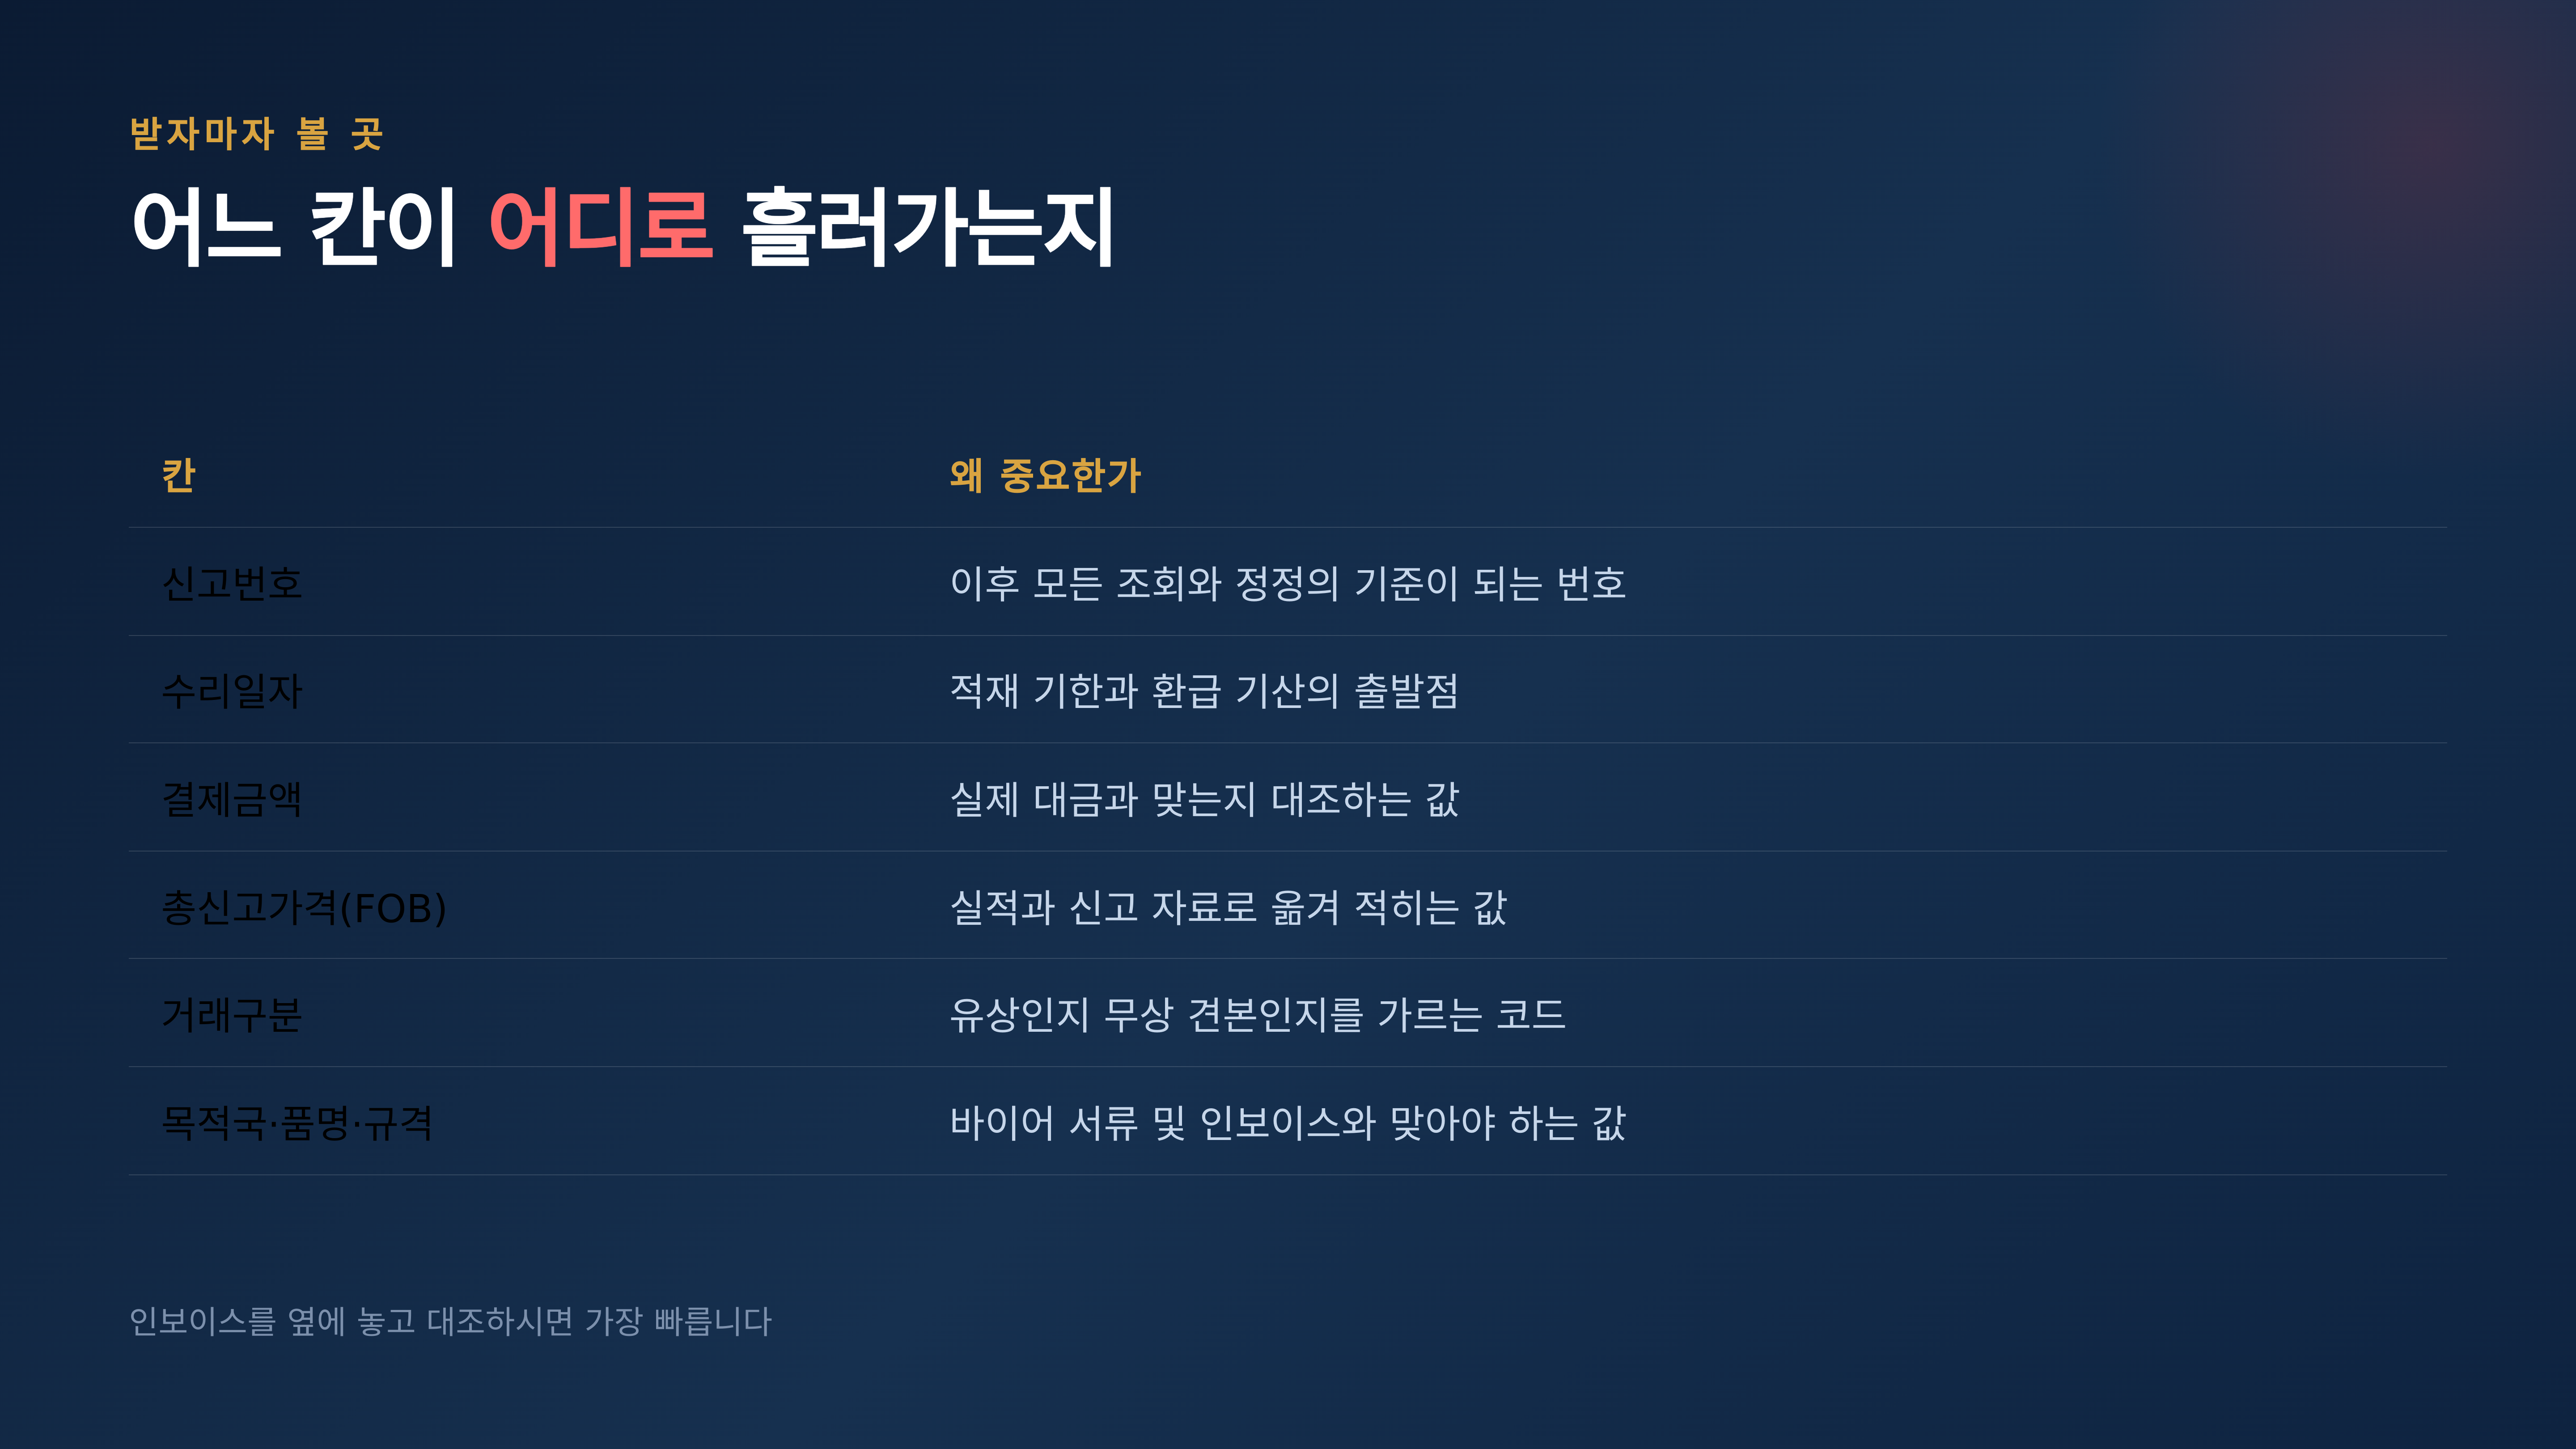
받으신 필증에서 특히 눈여겨보실 칸을 정리해 보겠습니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 칸 | 왜 중요한가 |
|---|---|
| 신고번호 | 이후 모든 조회와 정정의 기준이 되는 번호 |
| 수리일자 | 적재 기한과 환급 기산의 출발점 |
| 결제금액 | 대금과 맞는지 대조하는 값 |
| 총신고가격(FOB) | 실적과 신고 자료로 옮겨 적히는 값 |
| 거래구분 | 유상인지 무상 견본인지를 가르는 코드 |
| 목적국·품명·규격 | 바이어 서류 및 인보이스와 맞아야 하는 값 |
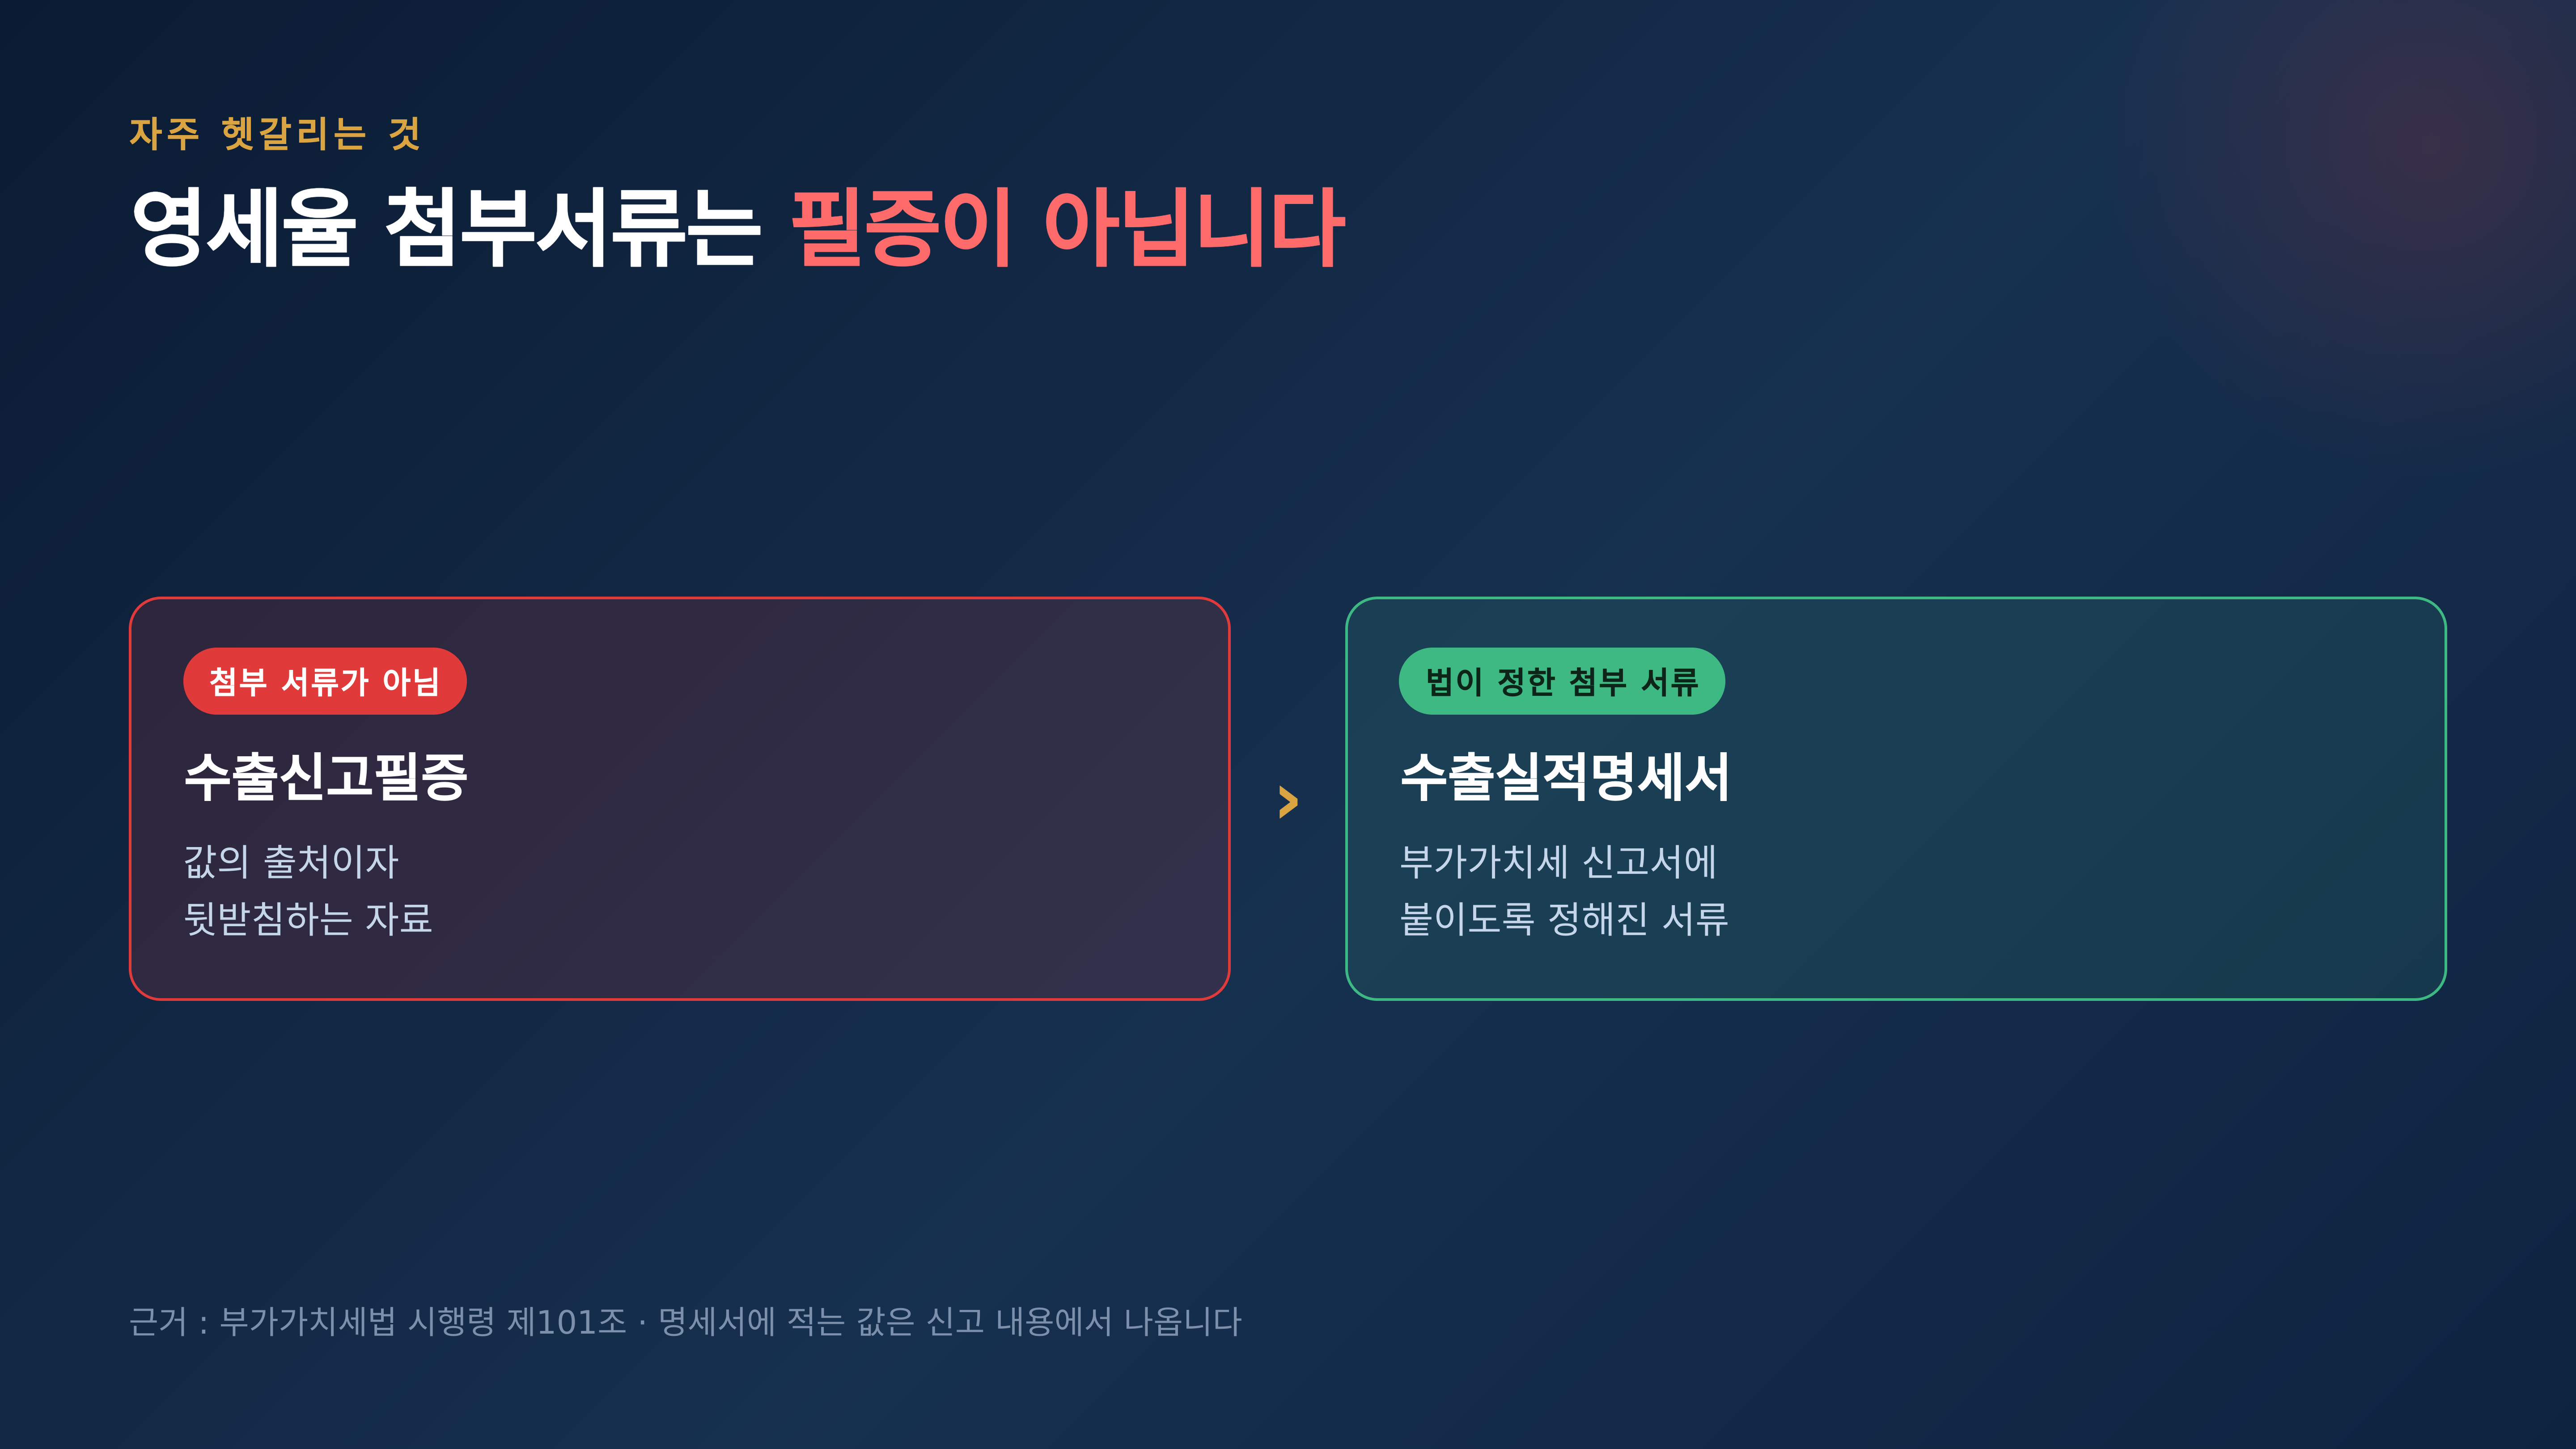
부가가치세 쪽을 조금 더 짚어 보겠습니다. 영세율을 적용받을 때 신고서에 붙이도록 정해진 서류는 필증 자체가 아니라 수출실적명세서입니다. 다만 그 명세서에 적는 값은 신고한 내용에서 나오기 때문에, 필증이 틀려 있으면 명세서도 함께 틀어질 수 있습니다.
환급 쪽도 시점이 걸려 있습니다. 수출용 원재료에 대한 환급은 정해진 날부터 소급해 2년 이내에 수입된 원재료를 대상으로 하도록 되어 있어서, 수리일자가 밀리거나 잘못 잡히면 기산 자체가 흔들릴 수 있습니다.
가정한 건으로 계산해 보겠습니다
금액이 200만원으로 적힌 상태를 그대로 두었다고 해 보겠습니다.
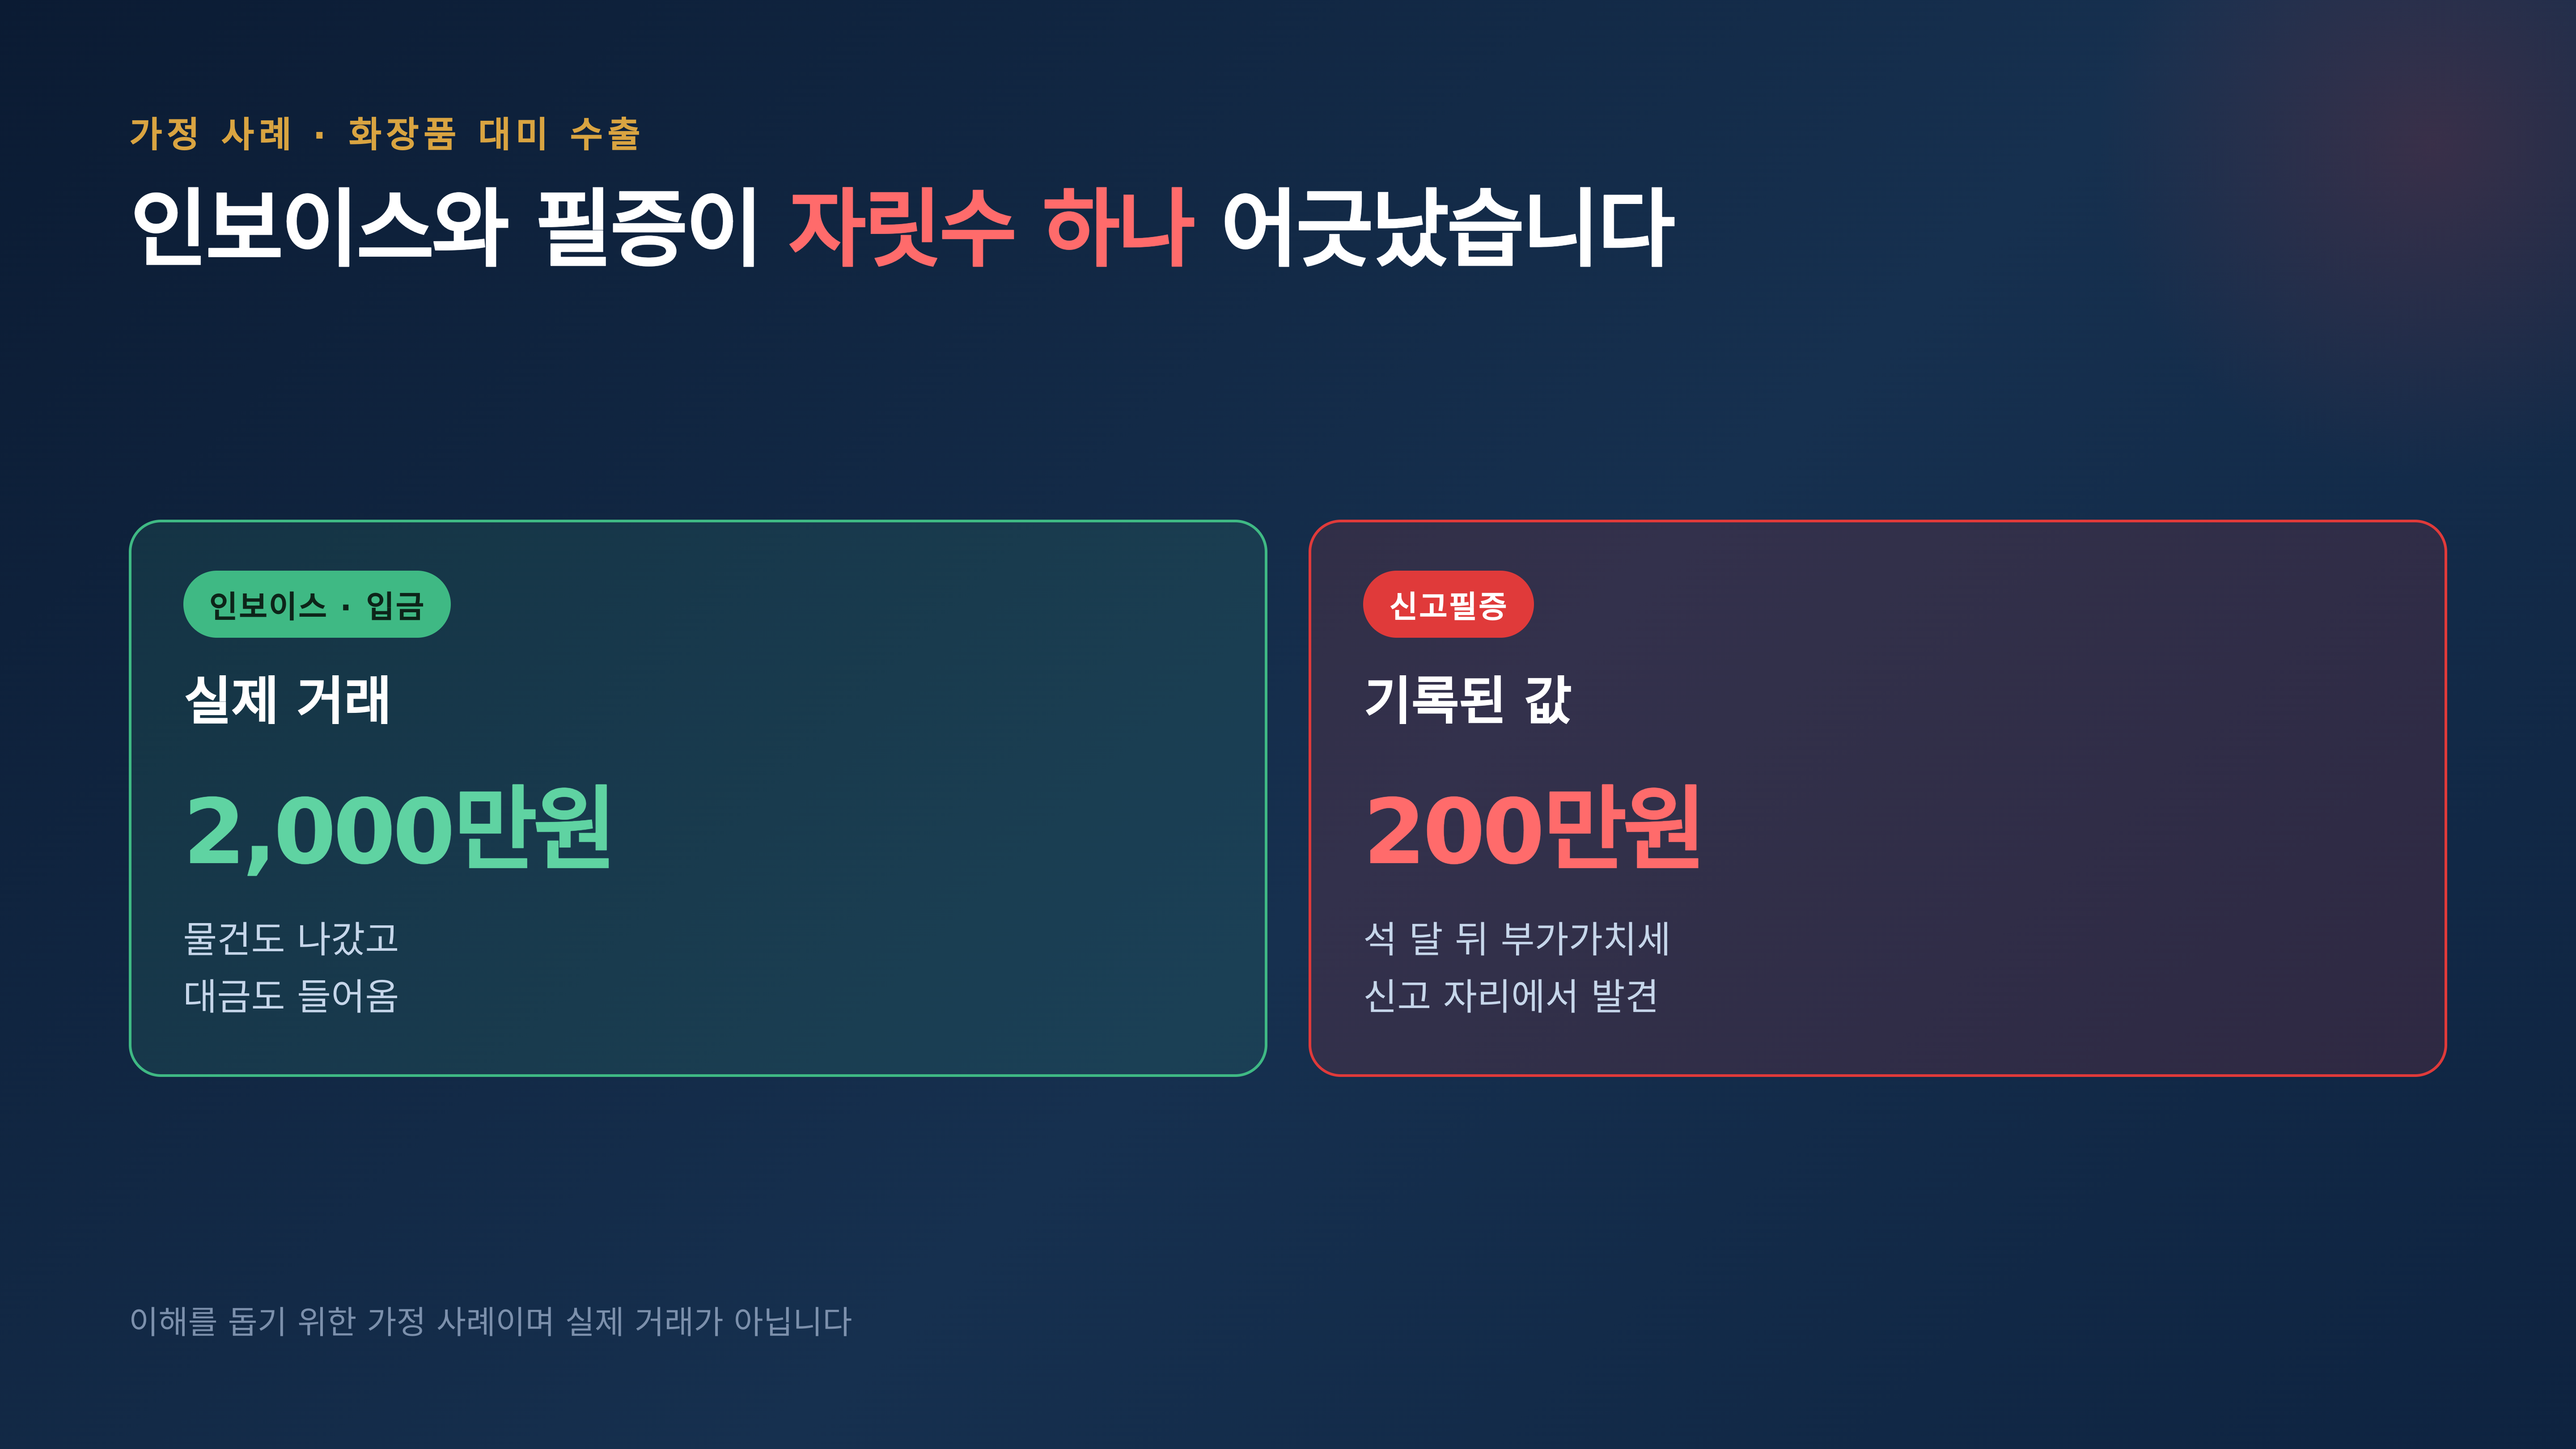
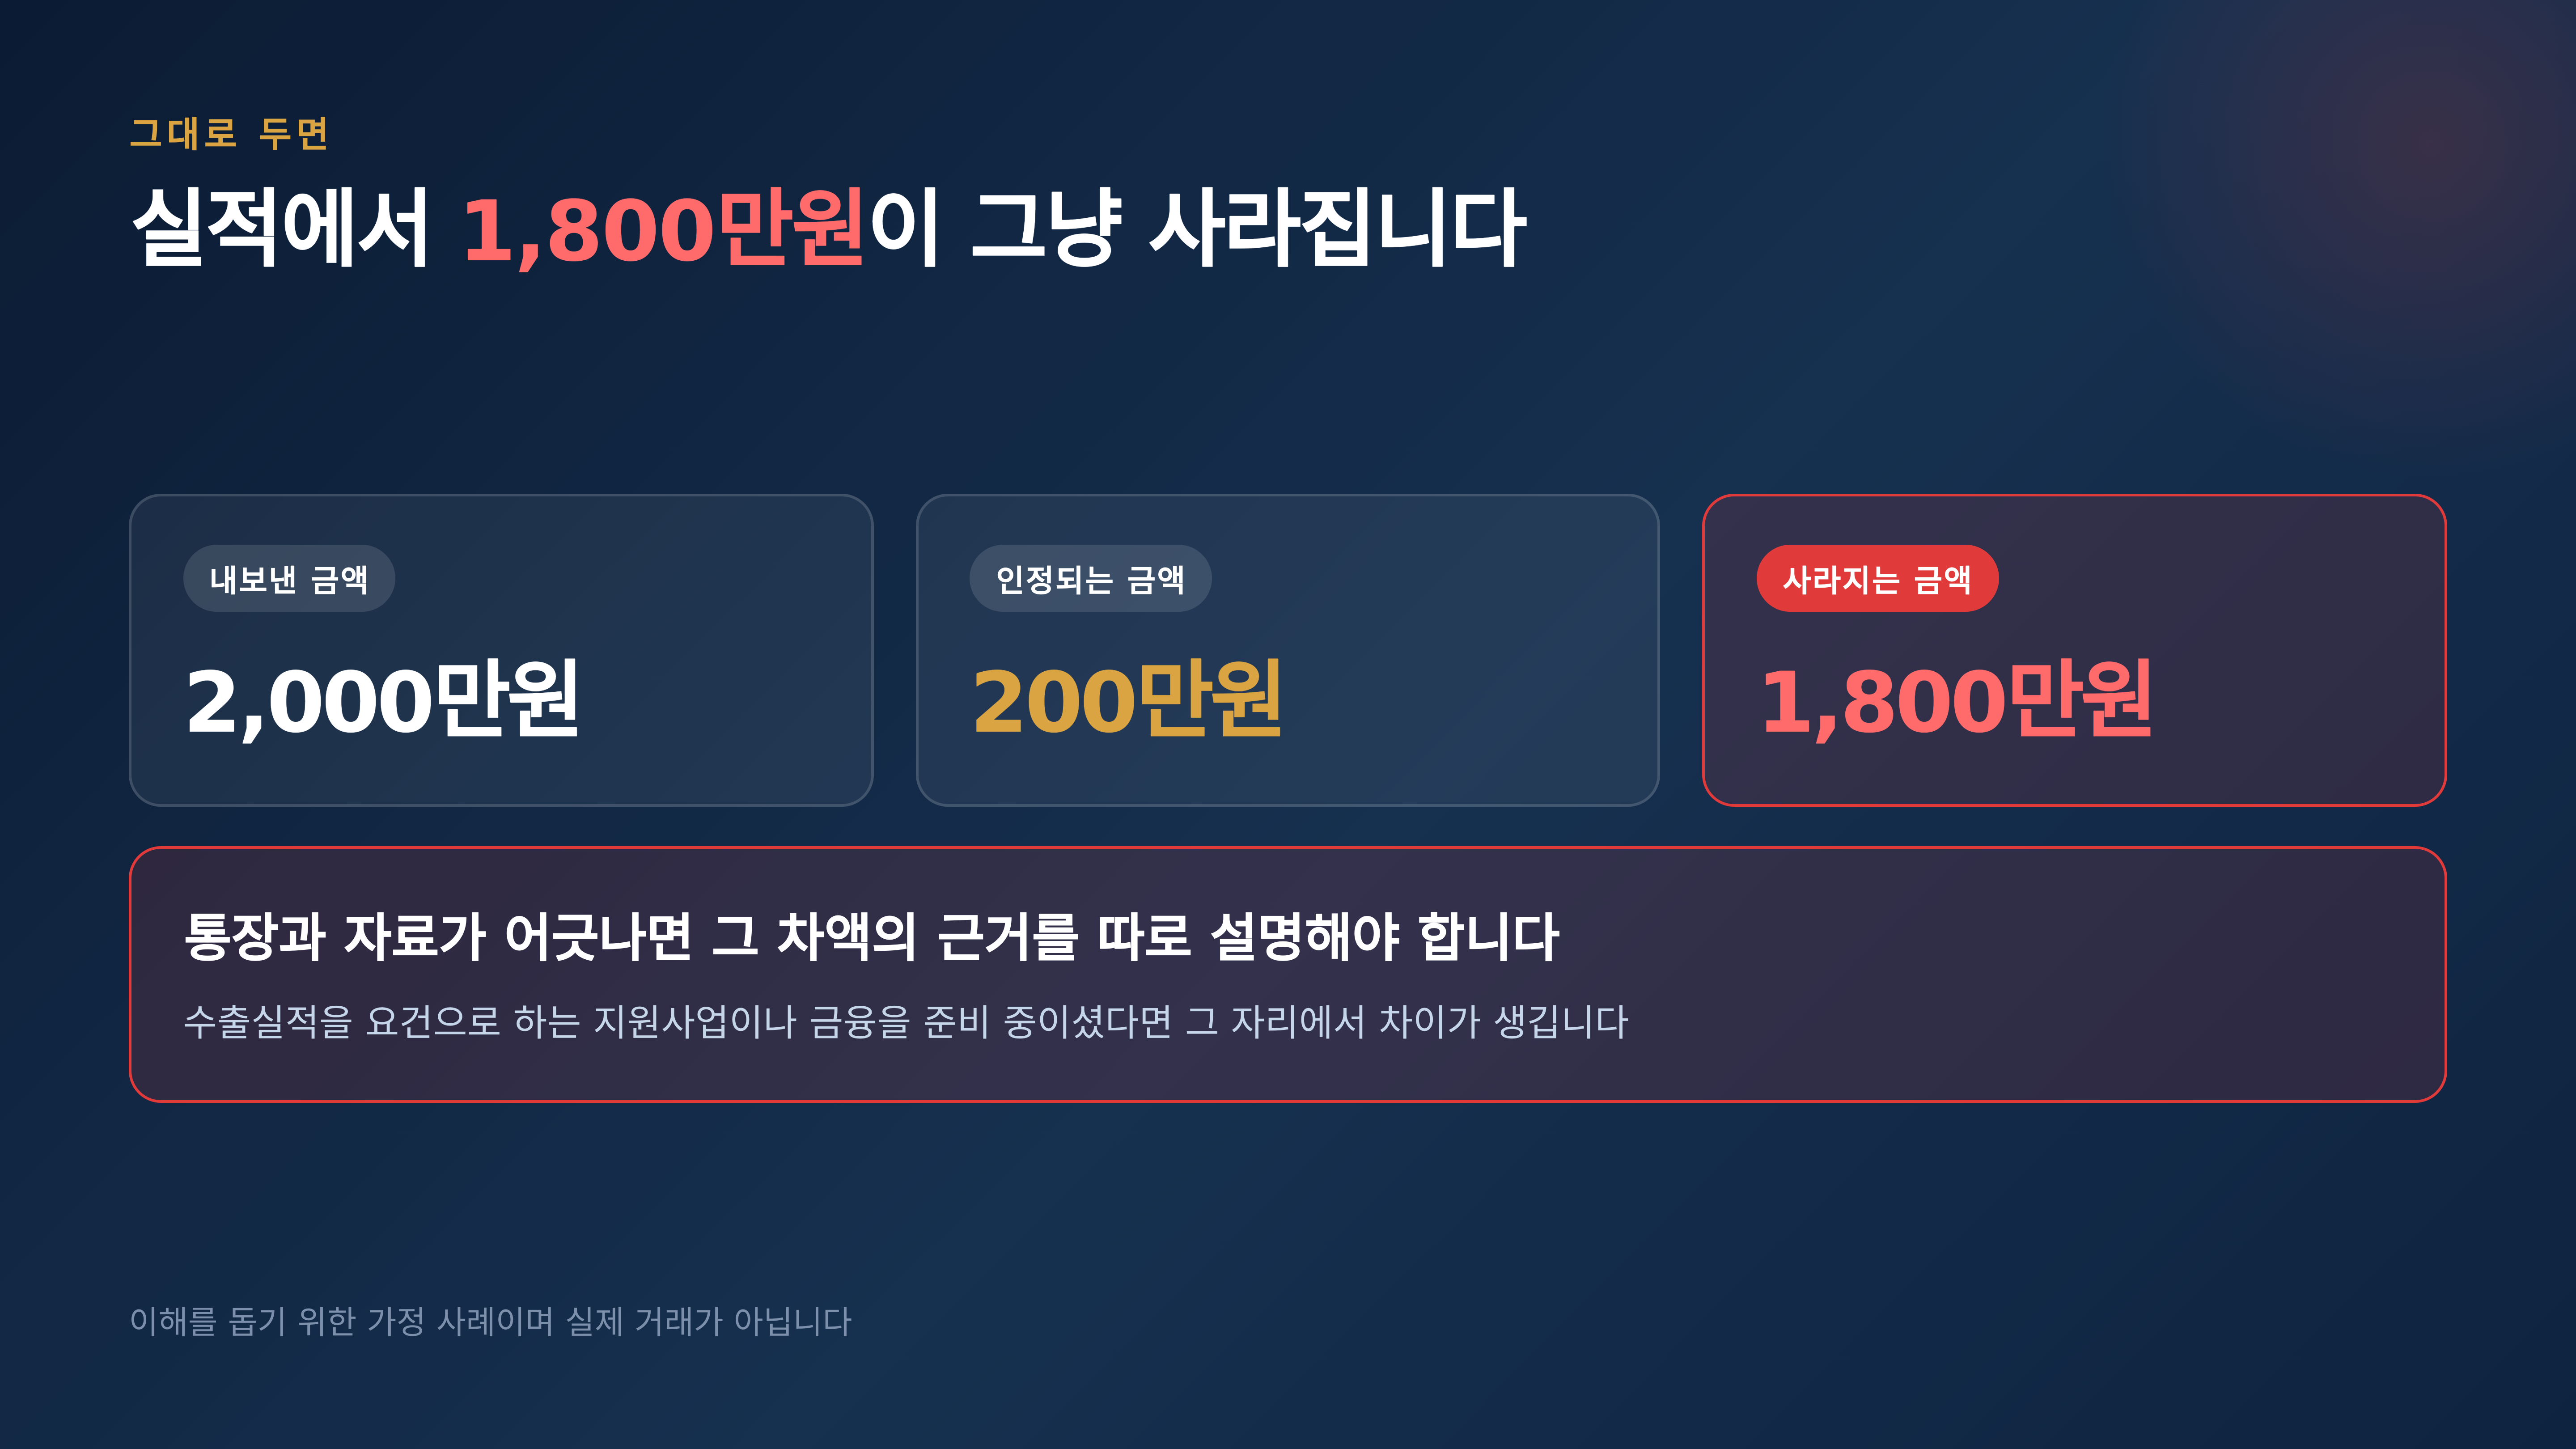
부가가치세 신고에서는 2,000만원어치를 수출했는데 자료상으로는 200만원만 나간 것이 되므로, 차액 1,800만원의 근거를 따로 설명하셔야 합니다. 대금은 2,000만원이 들어왔으니 통장과 자료가 어긋나고, 그 어긋남을 메우는 일은 대개 몇 배의 시간이 듭니다.
실적으로 보면 더 아깝습니다. 2,000만원을 내보내고 200만원만 인정받는 셈이라 1,800만원이 그냥 사라집니다. 수출실적을 요건으로 하는 지원사업이나 금융을 준비하고 계셨다면 그 자리에서 차이가 생길 수 있습니다.
받자마자 다섯 칸만 보시면 됩니다
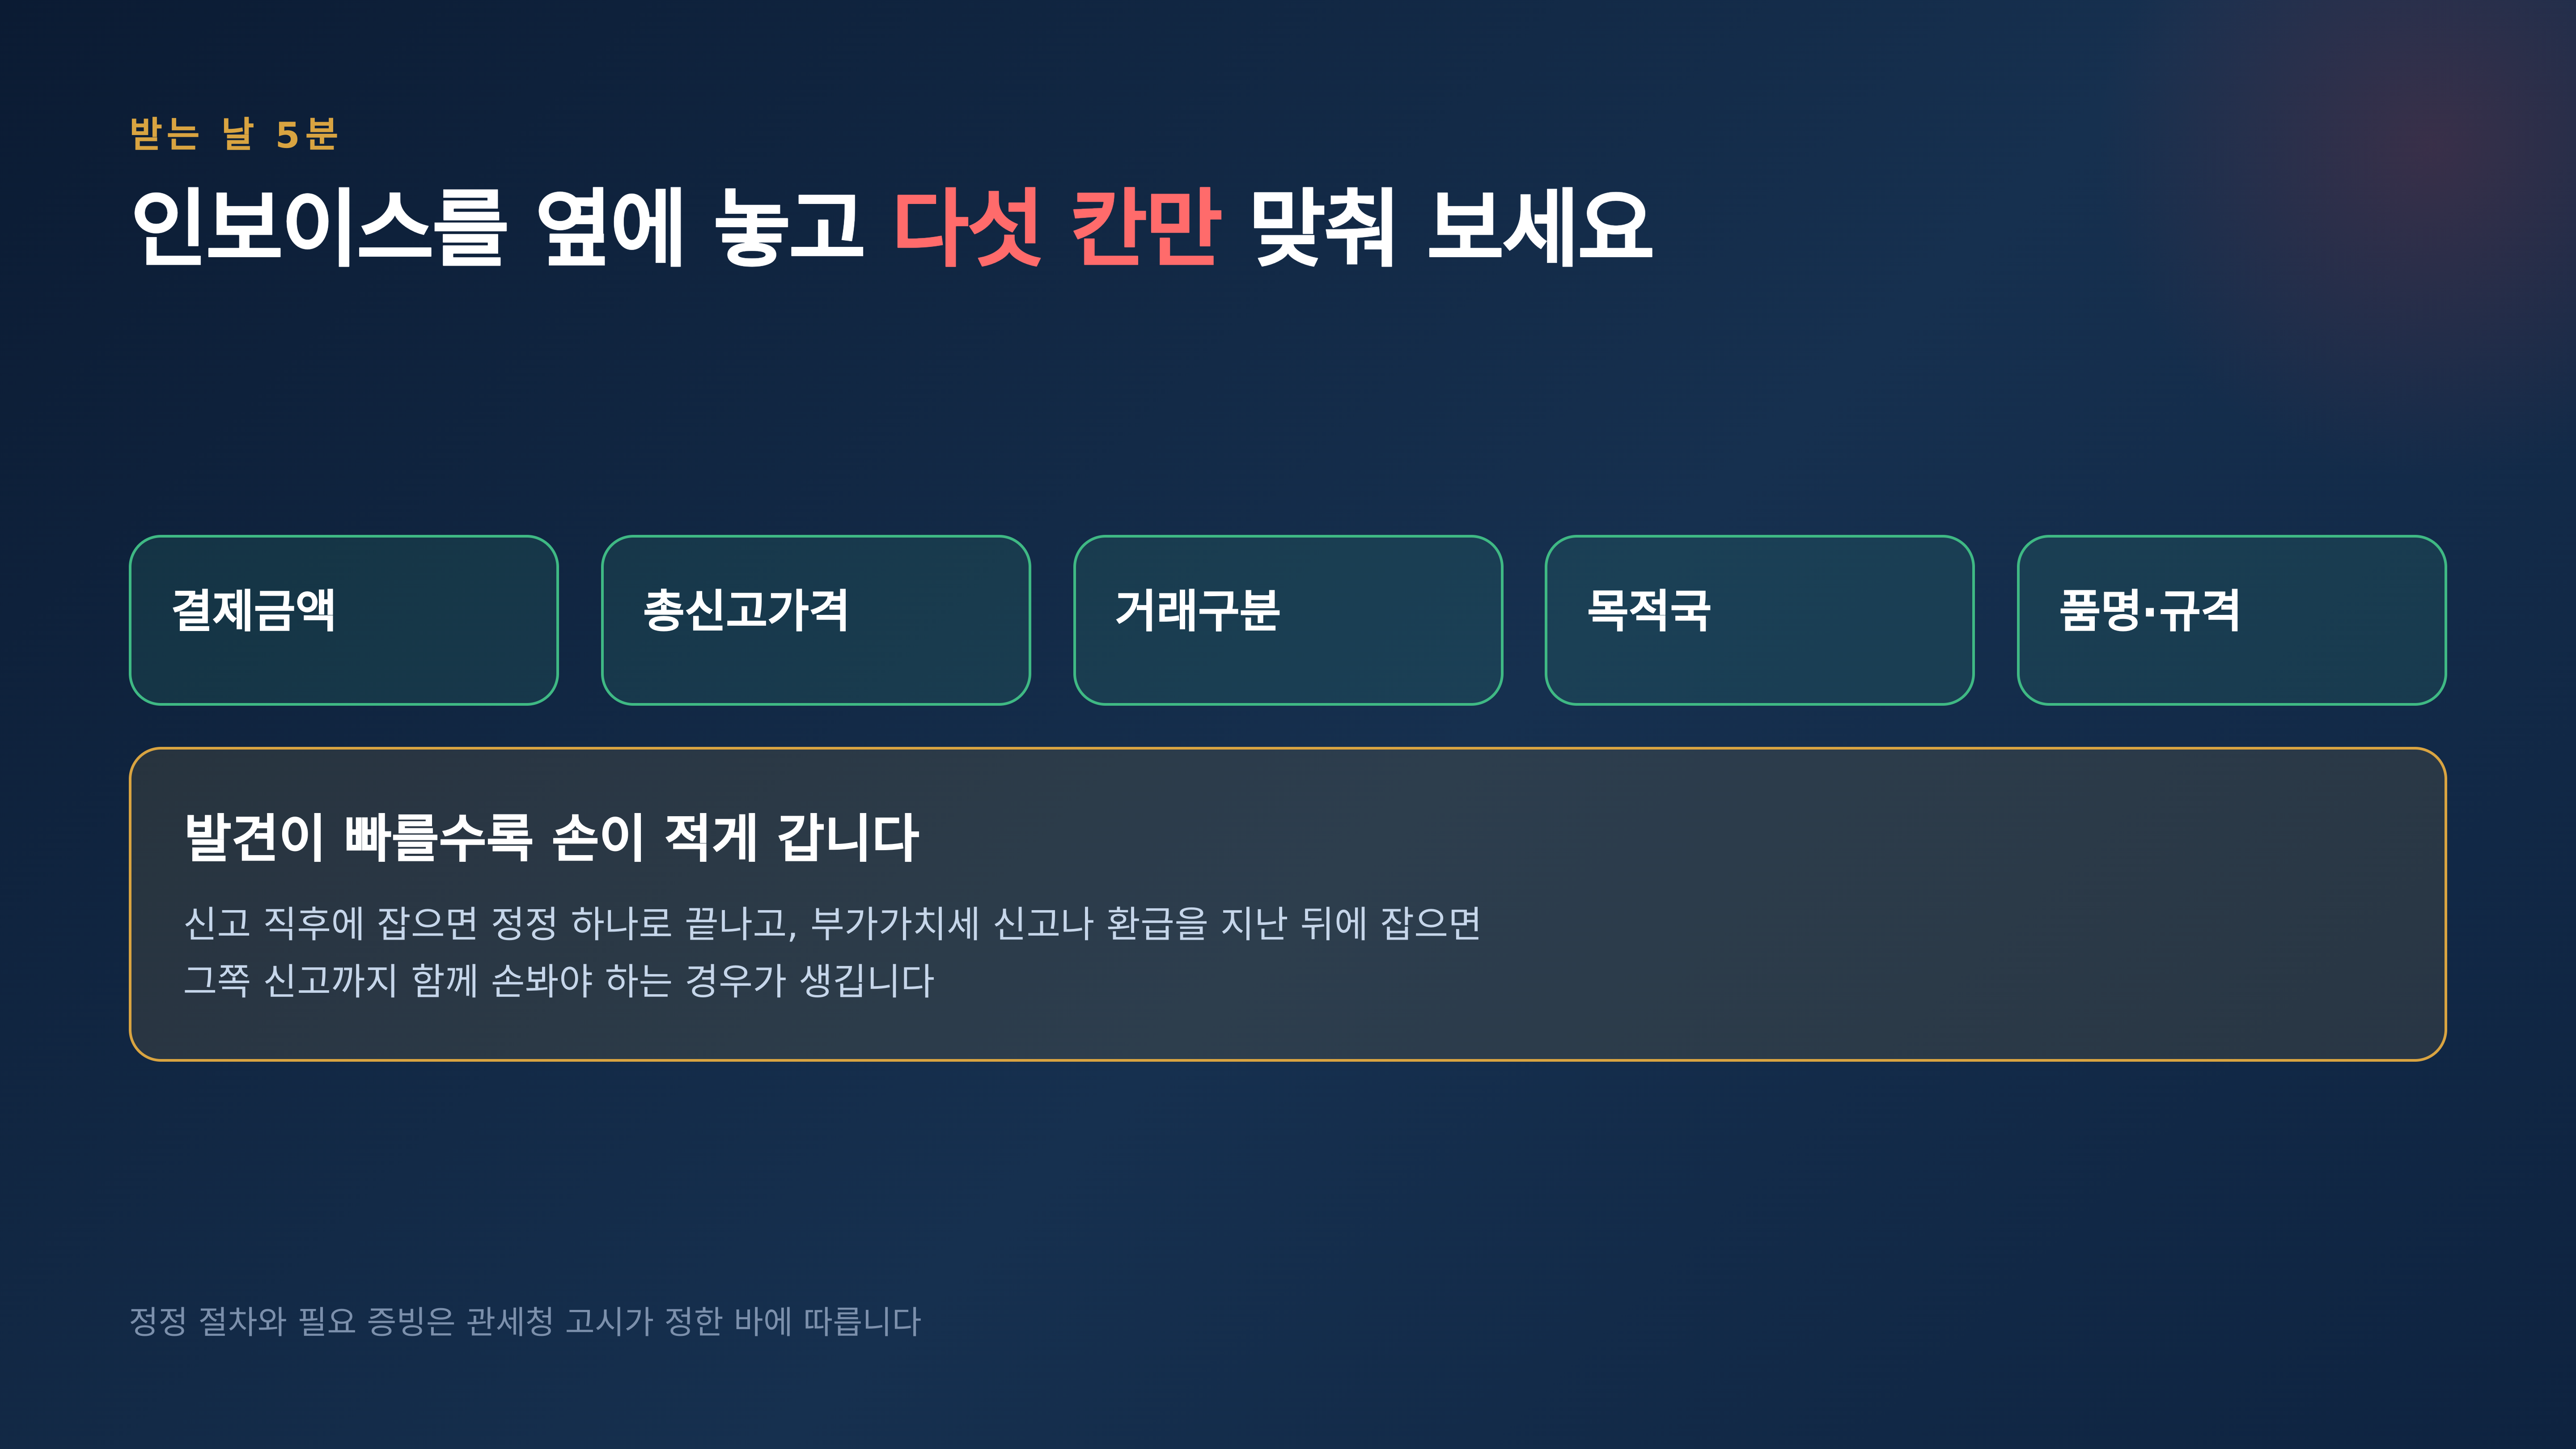
필증을 받으시면 인보이스를 옆에 놓고 다섯 곳만 대조해 보시길 권합니다. 결제금액, 총신고가격, 거래구분, 목적국, 그리고 품명과 규격입니다. 여기까지 맞으면 나머지는 대체로 따라옵니다.
값이 틀린 것을 발견하셨다면 정정을 신청하실 수 있습니다. 신고 내용의 정정은 관세청 고시가 정한 절차를 따르게 되어 있고, 어떤 항목이냐에 따라 요구되는 증빙이 달라집니다. 인보이스나 계약서처럼 원래 금액을 보여 주는 서류를 함께 준비하시는 편이 빠릅니다.
시점도 중요합니다. 신고가 들어간 직후에 발견하면 손이 가장 적게 가고, 부가가치세 신고나 환급을 지나고 나서 발견하면 그쪽 신고까지 함께 손봐야 하는 경우가 생깁니다. 그래서 받는 날 확인하는 것이 가장 쌉니다.
수입 쪽 서류를 찾고 계신다면 수입신고필증을 조회하는 방법을 따로 정리해 두었고, 신고와 부킹의 순서가 헷갈리신다면 수출 절차에서 무엇이 먼저인지를 함께 보시면 좋습니다.
자주 묻는 질문
수출신고필증 발급까지 얼마나 걸리나요
법은 신고가 적합하면 지체 없이 수리하도록 정하고 있어서, 서류가 갖춰지고 검사 대상으로 걸리지 않으면 대체로 당일에 나옵니다. 다만 요건 확인이 필요한 품목이거나 검사가 지정되면 그만큼 늦어질 수 있습니다.
종이 원본을 따로 보관해야 하나요
전산으로 발급받은 파일이 기본이라고 보셔도 무리가 없습니다. 관세법 자체가 전산처리설비를 이용한 발급을 정해 두고 있어서, 실무에서는 내려받은 파일을 보관하고 필요할 때 다시 받는 방식이 일반적입니다.
금액이 틀린 것을 늦게 발견했는데 그냥 두어도 될까요
권해 드리기 어렵습니다. 필증의 값은 부가가치세 신고와 환급, 실적 확인으로 이어지기 때문에, 두면 어긋남이 한 곳에서 끝나지 않고 여러 자리에서 다시 나타날 수 있습니다. 발견하신 시점에 정정을 검토하시는 편이 낫습니다.
영세율 신고에 필증을 첨부하면 되나요
부가가치세법이 첨부하도록 정한 서류는 수출실적명세서입니다. 필증은 그 명세서의 값을 뒷받침하는 자료로 쓰이는 것이라고 이해하시면 정확하고, 실제 제출 서류는 신고 유형에 따라 달라질 수 있으니 세무 담당자와 확인해 보시는 것이 좋습니다.
정리하면
수출신고필증 발급은 세관이 신고를 수리했다는 뜻이고, 수리 전에는 물건을 내보낼 수 없습니다. 지금은 전산으로 발급받는 것이 원칙이라 분실은 큰 문제가 되지 않습니다. 정작 되돌리기 어려운 것은 결제금액이나 거래구분처럼 잘못 적힌 값이며, 이 값들은 부가가치세 신고와 환급, 실적으로 그대로 흘러갑니다. 필증을 받으신 날 인보이스와 다섯 칸만 맞춰 보시면 대부분의 사고를 그 자리에서 막을 수 있습니다.
필증 사본과 인보이스를 주시면 어느 칸이 어긋나 있는지 함께 대조해 드리겠습니다.
참고 자료
-
관세법 제241조(수출·수입 또는 반송의 신고)
-
관세법 제248조(신고의 수리)
-
부가가치세법 시행령 제101조(영세율 첨부서류의 제출)
-
수출용 원재료에 대한 관세 등 환급에 관한 특례법 제9조(관세등의 환급)