화물이 깨졌습니다. 누가 물어주나요
바이어에게서 사진이 옵니다. 상자 모서리가 찌그러졌고 안에 든 제품에 흠이 있습니다. 대금은 아직 안 들어왔거나 이미 들어왔고, 어느 쪽이든 누군가는 이 손해를 떠안아야 합니다.
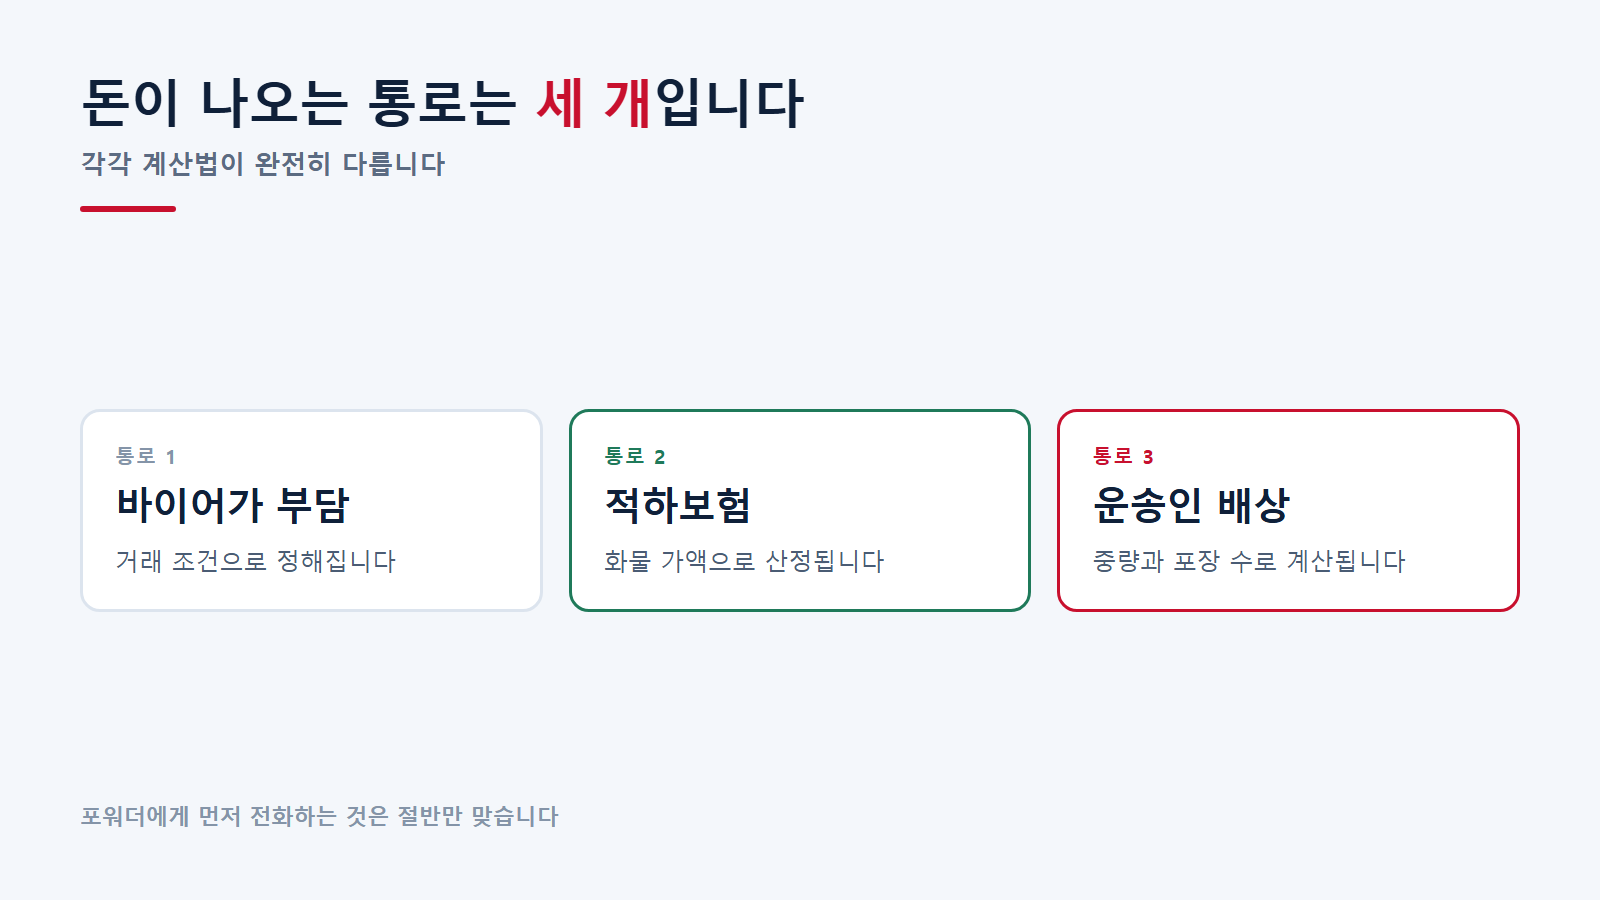
이때 대부분 포워더에게 먼저 전화를 겁니다. 운송 중에 생긴 일이니 운송한 쪽이 물어주는 게 맞다고 생각하는 겁니다. 틀린 생각은 아니지만 절반만 맞습니다. 화물 파손 사고에서 돈이 나오는 통로는 세 개고, 각각 계산법이 완전히 다릅니다.
첫째, 손해를 누가 떠안는지부터 정해집니다
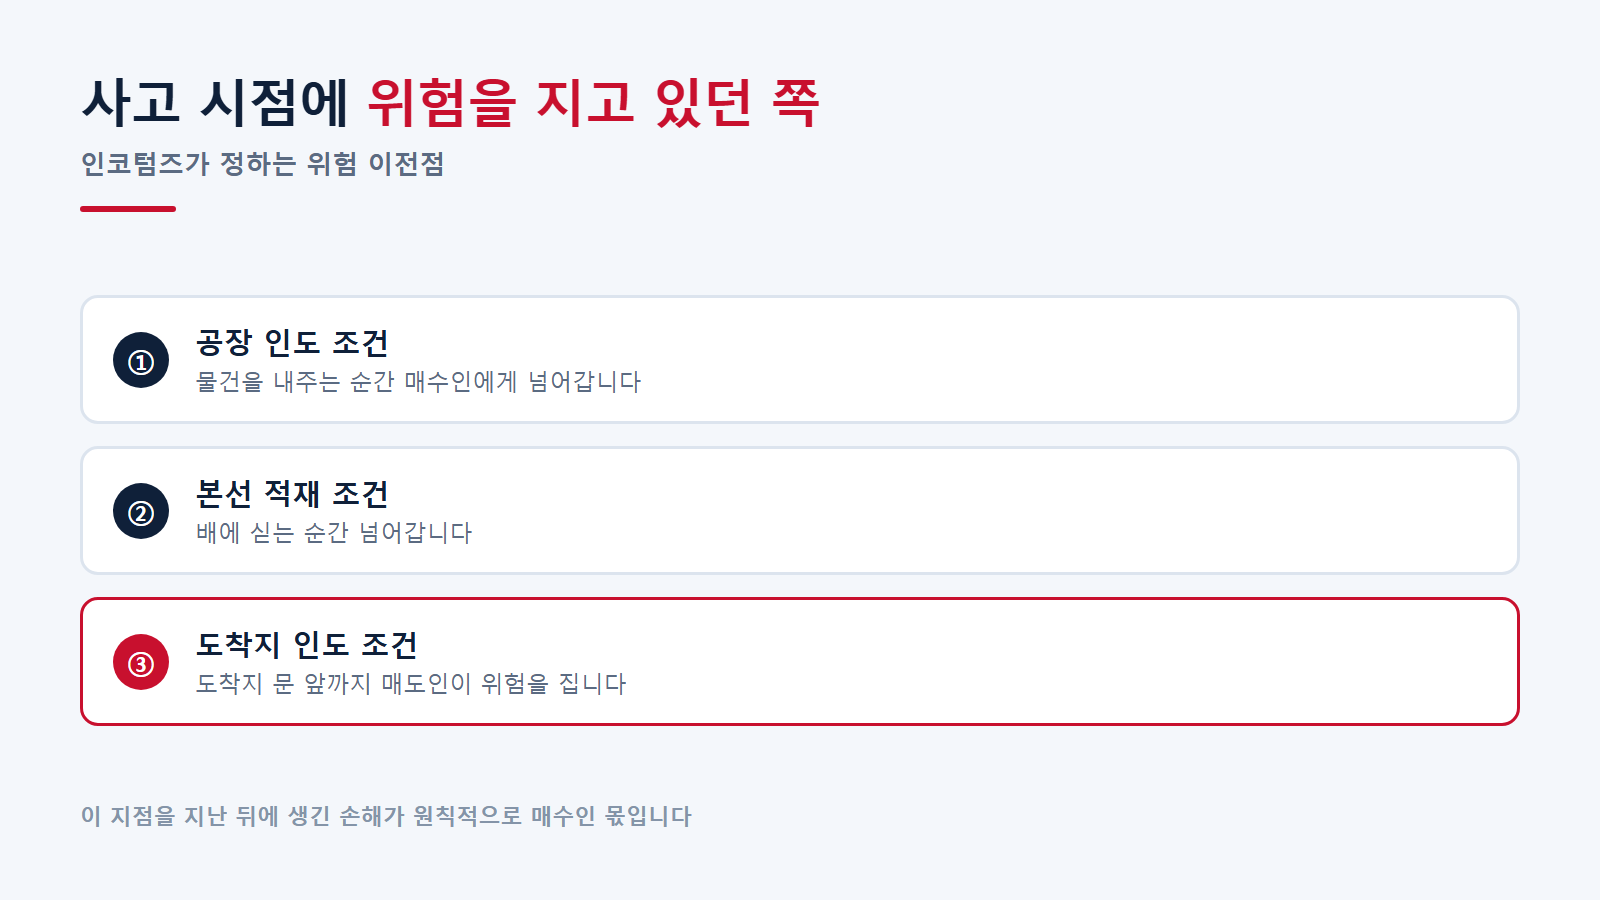
배상 이야기를 하기 전에 먼저 답해야 할 질문이 있습니다. 사고가 난 그 시점에 물건의 위험을 지고 있던 쪽이 나인가 바이어인가.
이걸 정하는 것이 인코텀즈입니다. 조건마다 위험이 넘어가는 지점이 정해져 있고, 그 지점을 지난 뒤에 생긴 손해는 원칙적으로 매수인 몫입니다. 본선에 싣는 순간 넘어가는 조건도 있고 도착지 문 앞까지 매도인이 지는 조건도 있습니다.
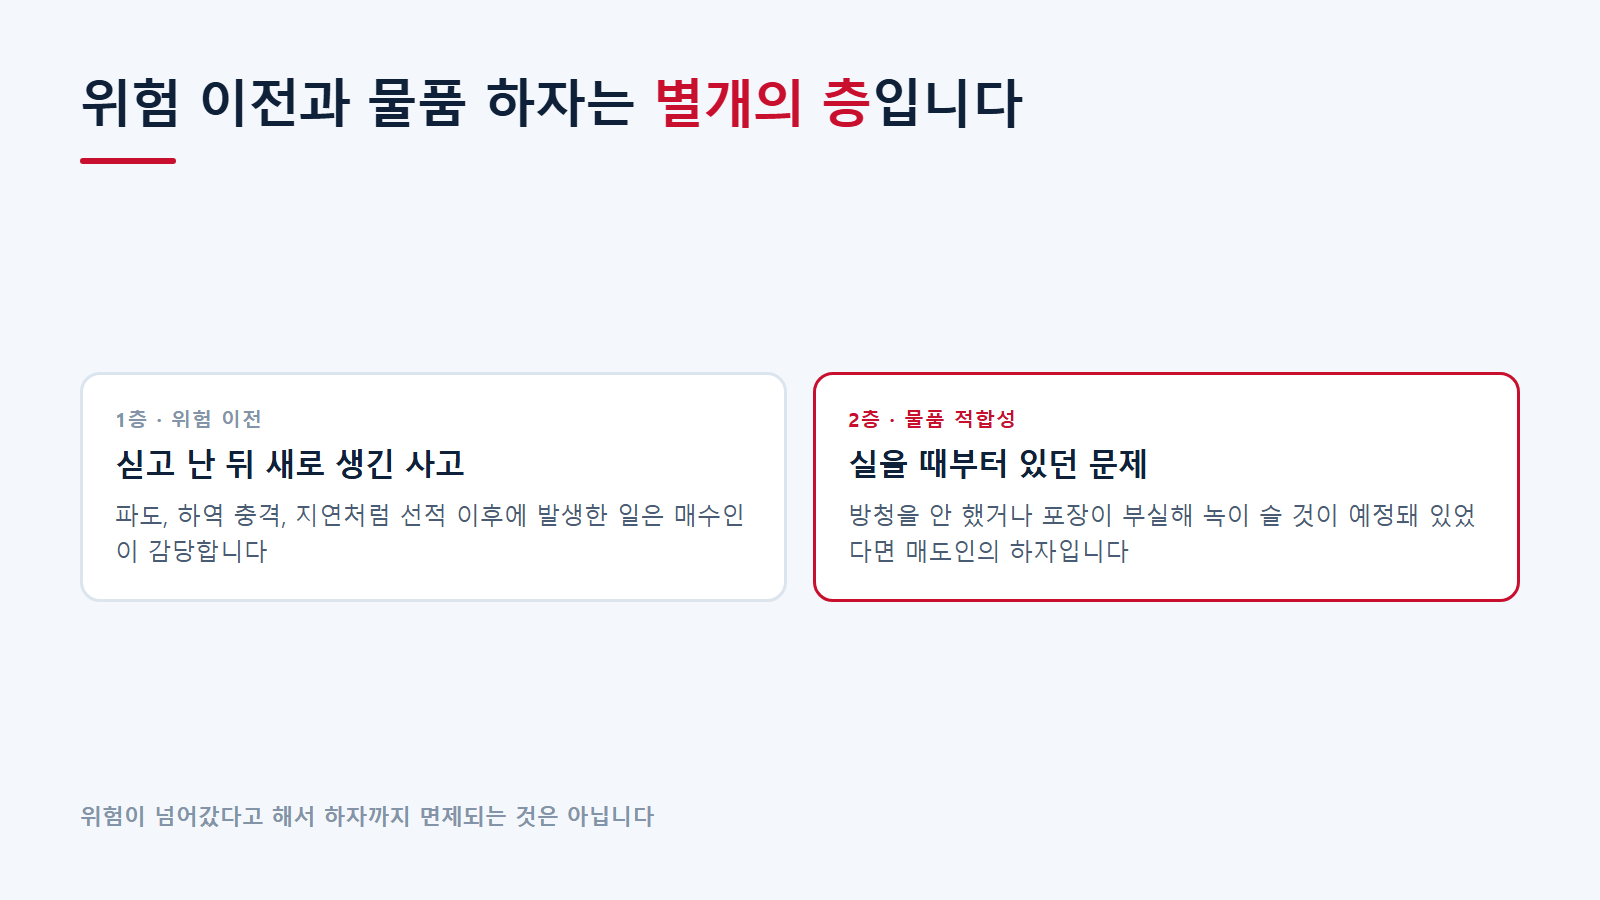
여기서 실무자들이 가장 많이 헷갈리는 사례가 하나 있습니다. 본선 적재 조건으로 팔았는데 도착해 보니 제품에 녹이 슬어 있는 경우입니다. 위험은 이미 바이어에게 넘어갔으니 바이어 손해일까요.
꼭 그렇지는 않습니다. 위험이 넘어갔다는 것은 그 뒤에 새로 생긴 사고를 바이어가 감당한다는 뜻이지, 실을 때부터 있던 문제까지 면제된다는 뜻이 아닙니다. 방청 처리를 안 했거나 포장이 부실해서 항해 중에 녹이 슬 것이 예정돼 있었다면 그건 매도인의 하자입니다. 위험 이전과 물품 적합성은 별개의 층입니다.
둘째, 보험이 그 손해를 메웁니다
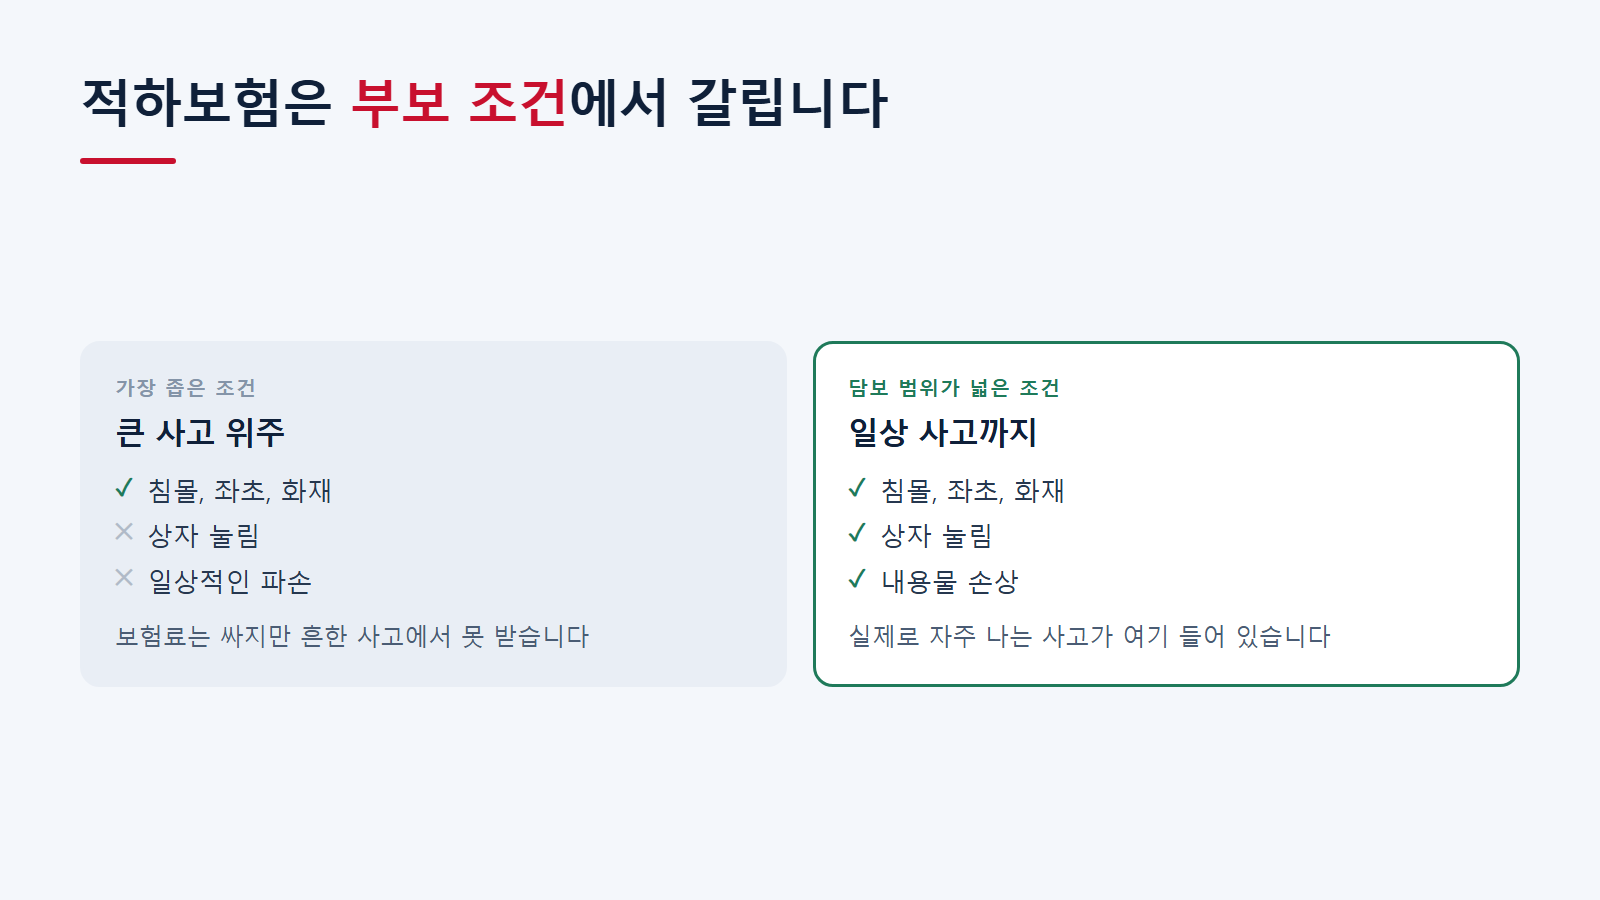
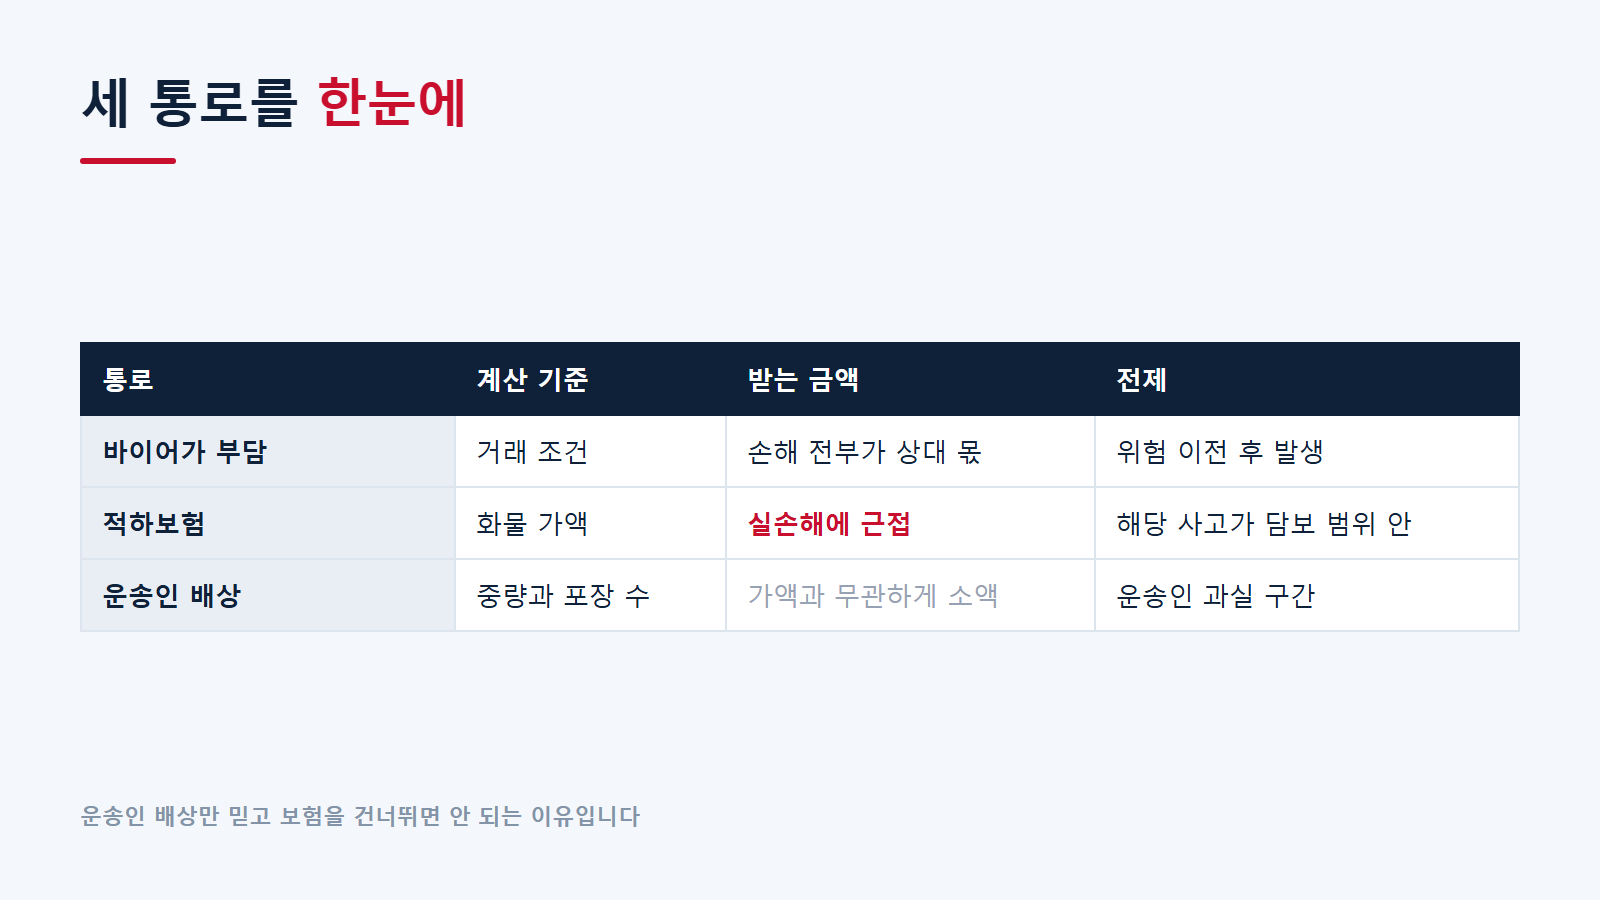
손해를 내가 떠안는 것으로 정리됐다면 다음은 보험입니다. 적하보험이 걸려 있으면 여기서 대부분이 해결됩니다. 보험금은 화물의 가액을 기준으로 산정되기 때문에, 제대로 부보돼 있으면 실제 손해에 가깝게 받습니다.
문제는 부보 조건입니다. 가장 좁은 조건으로 들어 두면 침몰이나 좌초 같은 큰 사고만 담보하고, 상자가 눌려 안의 물건이 상한 것 같은 일상적인 파손은 빠져 있습니다. 싸게 들었다가 정작 흔한 사고에서 못 받는 구조입니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 통로 | 계산 기준 | 받는 금액 감각 | 전제 |
|---|---|---|---|
| 바이어가 부담 | 거래 조건 | 손해 전부가 상대 몫 | 위험 이전 후 발생 |
| 적하보험 | 화물 가액 | 실손해에 근접 | 해당 사고가 담보 범위 안 |
| 운송인 배상 | 중량과 포장 수 | 가액과 무관하게 소액 | 운송인 과실 구간 |
셋째, 운송인에게 받는 돈은 무게로 계산됩니다
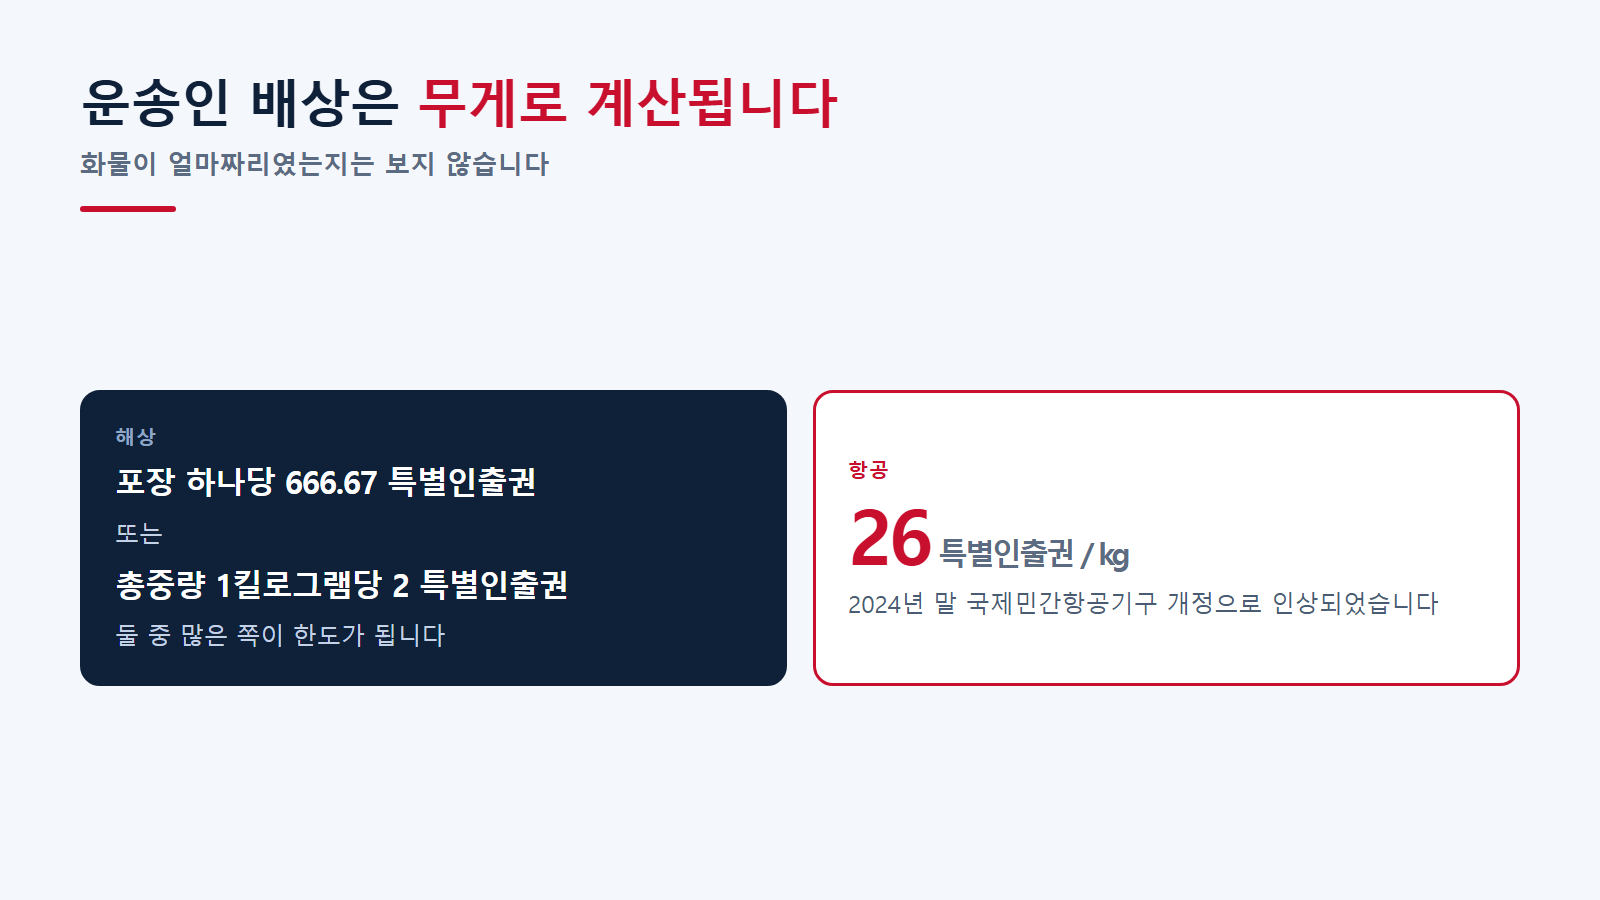
여기가 이 글에서 가장 중요한 대목입니다. 운송인의 배상은 화물이 얼마짜리였는지를 보지 않습니다. 국제 협약이 정해 둔 한도가 있고, 그 한도는 무게와 포장 개수로 정해집니다.
해상은 포장 하나당 666.67 특별인출권, 또는 총중량 1킬로그램당 2 특별인출권 중에서 많은 쪽입니다. 항공은 킬로그램당으로만 계산하는데, 국제민간항공기구가 한도를 주기적으로 올려 왔고 2024년 말 개정으로 킬로그램당 26 특별인출권이 됐습니다.
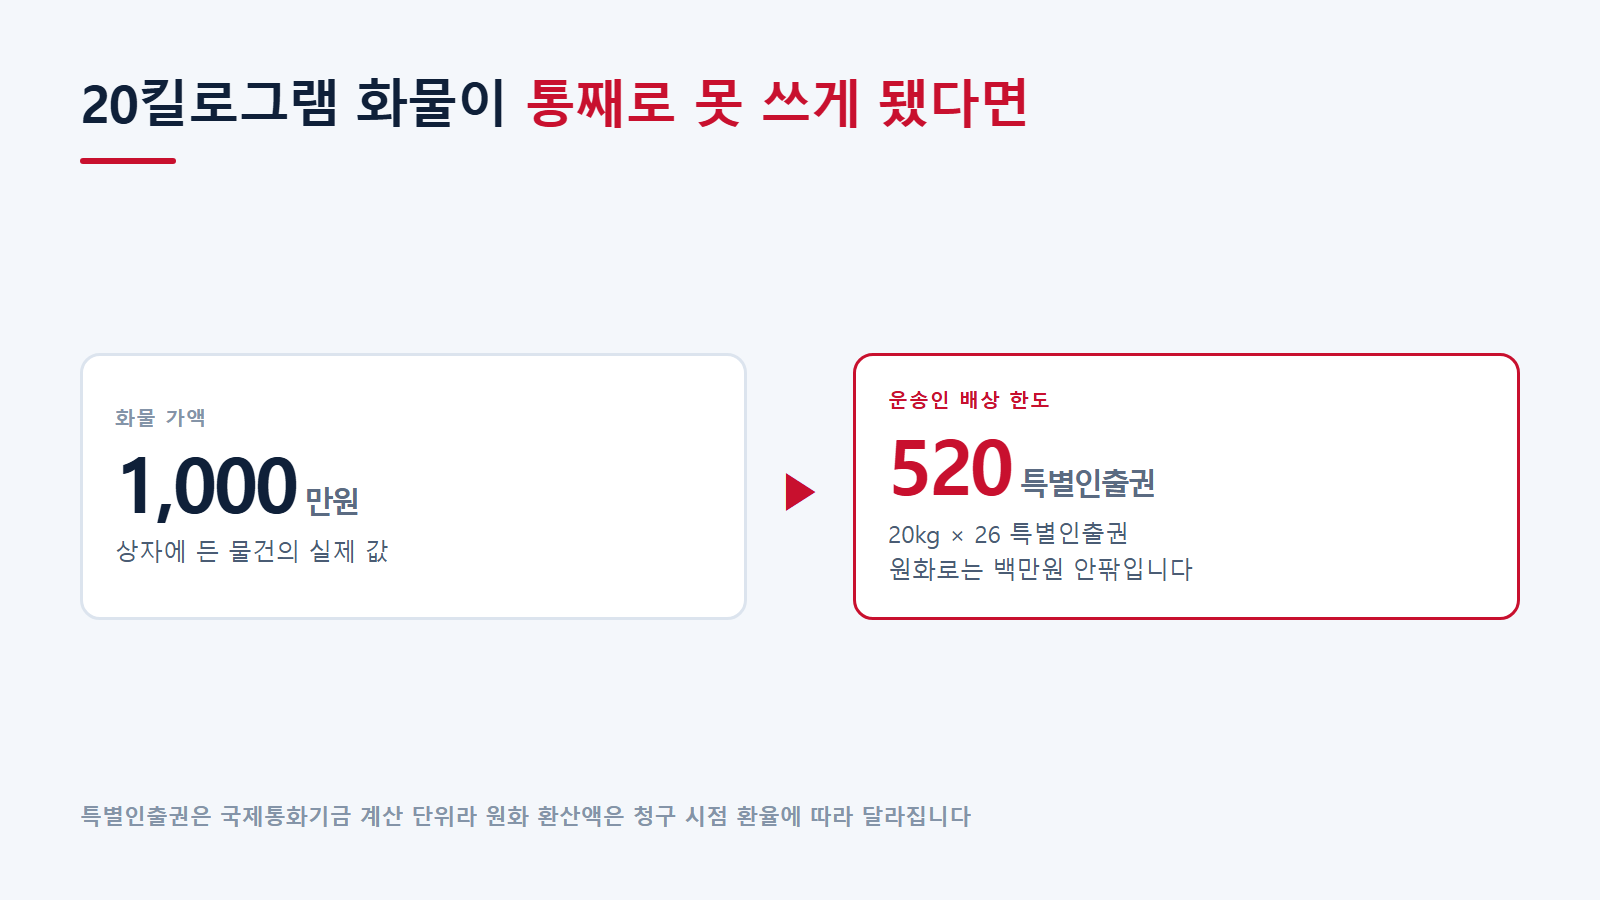
특별인출권은 국제통화기금이 쓰는 계산 단위라 원화로 환산하면 매일 조금씩 달라집니다. 감각만 잡아 보겠습니다. 20킬로그램짜리 항공화물이 통째로 못 쓰게 됐다면 운송인에게 물을 수 있는 한도는 520 특별인출권 언저리이고, 원화로는 백만원 안팎입니다. 그 상자에 든 물건이 천만원짜리였어도 그렇습니다.
가볍고 비싼 물건일수록 이 격차가 벌어집니다. 반도체 부품이나 정밀 계측기처럼 무게는 안 나가는데 단가가 높은 화물이 특히 그렇습니다. 화물 파손을 운송인 배상만으로 메우려다 낭패를 보는 자리가 대개 여기고요.
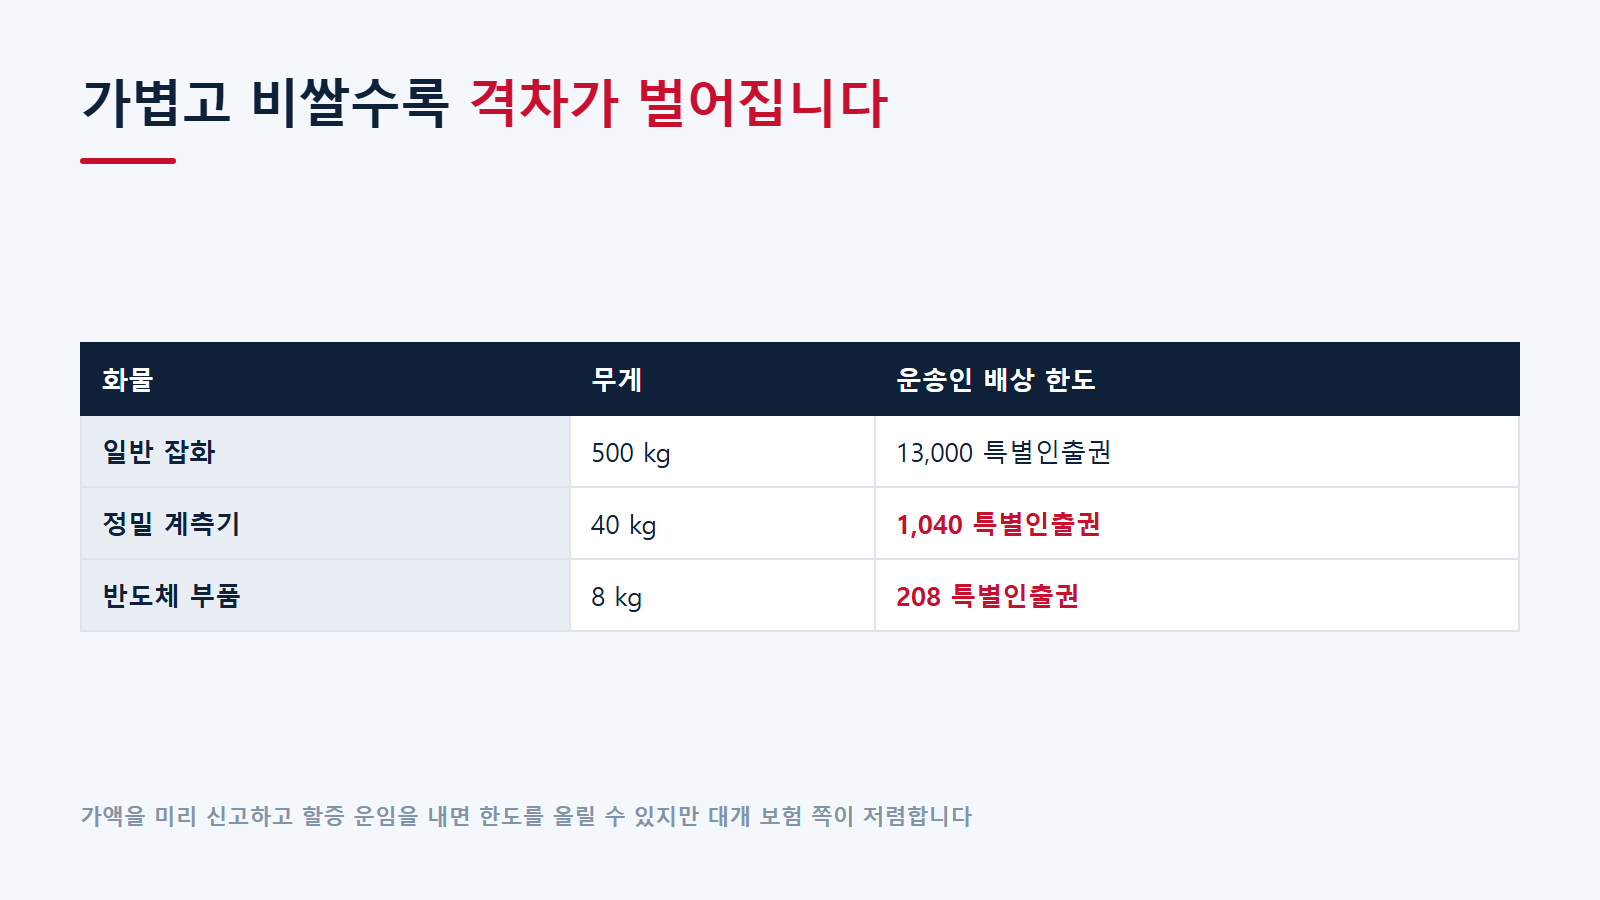
물론 화물의 가액을 미리 신고하고 그에 상응하는 할증 운임을 내면 한도를 올릴 수 있습니다. 다만 그 비용과 보험료를 비교해 보면 대개 보험 쪽이 저렴합니다.
사고가 나면 시계부터 봅니다
책임 구조를 다 알아도 기한을 놓치면 소용이 없습니다. 협약은 화물을 받은 뒤 서면으로 이의를 제기해야 하는 기한을 짧게 정해 두었고, 그 기한을 넘기면 원칙적으로 운송인을 상대로 다툴 수 없습니다. 며칠 단위라 생각보다 빠듯합니다.
정확한 일수는 해상이냐 항공이냐, 어느 협약이 적용되느냐에 따라 다릅니다. 운송장 뒷면 약관에 적혀 있으니 사고를 확인한 그날 바로 펴 보셔야 합니다.
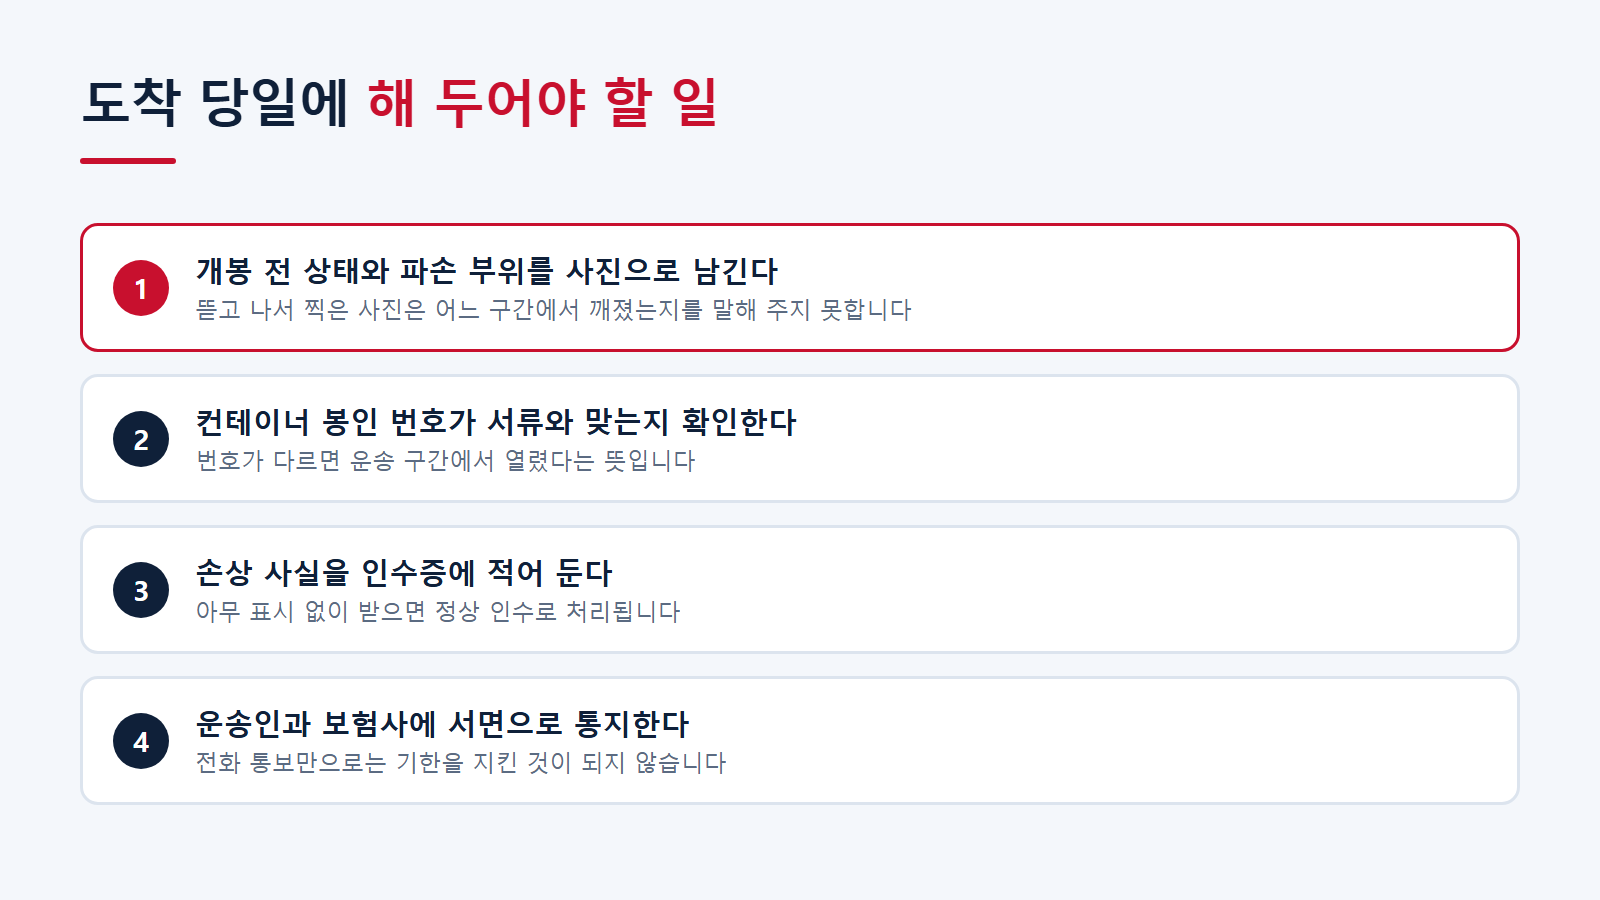
같은 날 해 두어야 할 일이 몇 가지 더 있습니다. 개봉 전 상태와 화물 파손 부위를 사진으로 남기고, 컨테이너 봉인 번호가 서류와 맞는지 확인하고, 손상 사실을 인수증에 적어 두는 것입니다. 이 기록이 없으면 나중에 어느 구간에서 깨졌는지를 증명할 방법이 사라집니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 시점 | 할 일 |
|---|---|
| 도착 당일 | 개봉 전후 사진, 봉인 번호 확인, 인수증에 손상 기재 |
| 당일 또는 다음 날 | 운송인과 보험사에 서면 통지 |
| 며칠 내 | 검정 기관의 손해 확인 보고서 확보 |
| 이후 | 선하증권, 인보이스, 포장명세서로 손해액 입증 |
마무리
이미 사고가 난 상태라면 도착 통보서와 선하증권, 파손 사진 세 가지만 있으면 어느 통로로 청구하는 게 실익이 있는지 판단이 섭니다. 아직 사고 전이라면 지금 부보 조건이 어떻게 돼 있는지 한 번 열어 보시는 편이 낫습니다. 대부분은 가장 좁은 조건으로 들어 있습니다.
FAQ
운송 중 화물 파손이면 포워더가 다 물어주나요?
아닙니다. 운송인의 배상에는 협약이 정한 한도가 있고, 그 한도는 화물 가액이 아니라 중량과 포장 개수로 계산됩니다. 가벼운 고가품이면 실제 손해의 일부만 회수됩니다.
본선 적재 조건으로 팔았는데 녹이 슬어서 도착했습니다. 누구 책임인가요?
위험이 넘어간 뒤에 새로 생긴 사고라면 매수인 부담이지만, 방청이나 포장이 부실해 처음부터 예정된 손상이었다면 매도인의 하자입니다. 위험 이전 시점과 물품이 계약에 맞았는지는 별개로 판단합니다.
적하보험은 어느 조건으로 들어야 하나요?
적하보험에서 가장 좁은 조건은 침몰이나 좌초 같은 큰 사고 위주로 담보해서 일상적인 화물 파손이 빠집니다. 상자가 눌리거나 안의 물건이 상하는 사고까지 보려면 담보 범위가 넓은 조건이 필요합니다.
특별인출권이 무엇인가요?
국제통화기금이 쓰는 계산 단위입니다. 협약이 배상 한도를 특정 통화가 아니라 이 단위로 정해 두었기 때문에, 원화 환산액은 청구 시점 환율에 따라 달라집니다.
도착하고 며칠이 지났는데 이제 알았습니다. 늦었나요?
협약이 정한 이의 제기 기한을 넘겼다면 운송인을 상대로 다투기 어려워집니다. 다만 보험 청구는 별도의 절차라 조건에 따라 가능할 수 있으니, 상황을 정리해 보험사에 먼저 확인해 보시는 편이 좋습니다.
출처 : 국가법령정보센터 헤이그비스비 규칙, 국가법령정보센터 몬트리올 협약, 카고프레스 ICAO 화물 배상한도 개정