세관장확인대상, 수입 전에 관세율은 다들 보는데 이건 안 봅니다
관세율 8퍼센트를 확인하고 계약서에 서명하셨습니다. 물건은 부산항에 도착했고, 그대로 멈춰 있습니다.
세금은 낼 준비가 되어 있습니다. 서류도 다 갖췄습니다. 그런데 통관이 안 됩니다.
이런 경우 대개 세금 쪽에 문제가 있는 것이 아닙니다. 다른 법이 요구하는 종이 한 장이 빠져 있습니다.
관세율을 확인하는 사람은 많습니다. 같은 자리에서 수입요건을 함께 확인하는 사람은 그만큼 많지 않습니다.
이 글에서는 중국에서 산업용 기계 한 대를 회사에서 직접 쓰려고 들여오는 상황을 세워 두고 끝까지 그 건으로 보겠습니다. 실제 거래가 아니라 설명을 위해 만든 예시입니다.
세금을 다 내도 통관되지 않는 물품이 있습니다
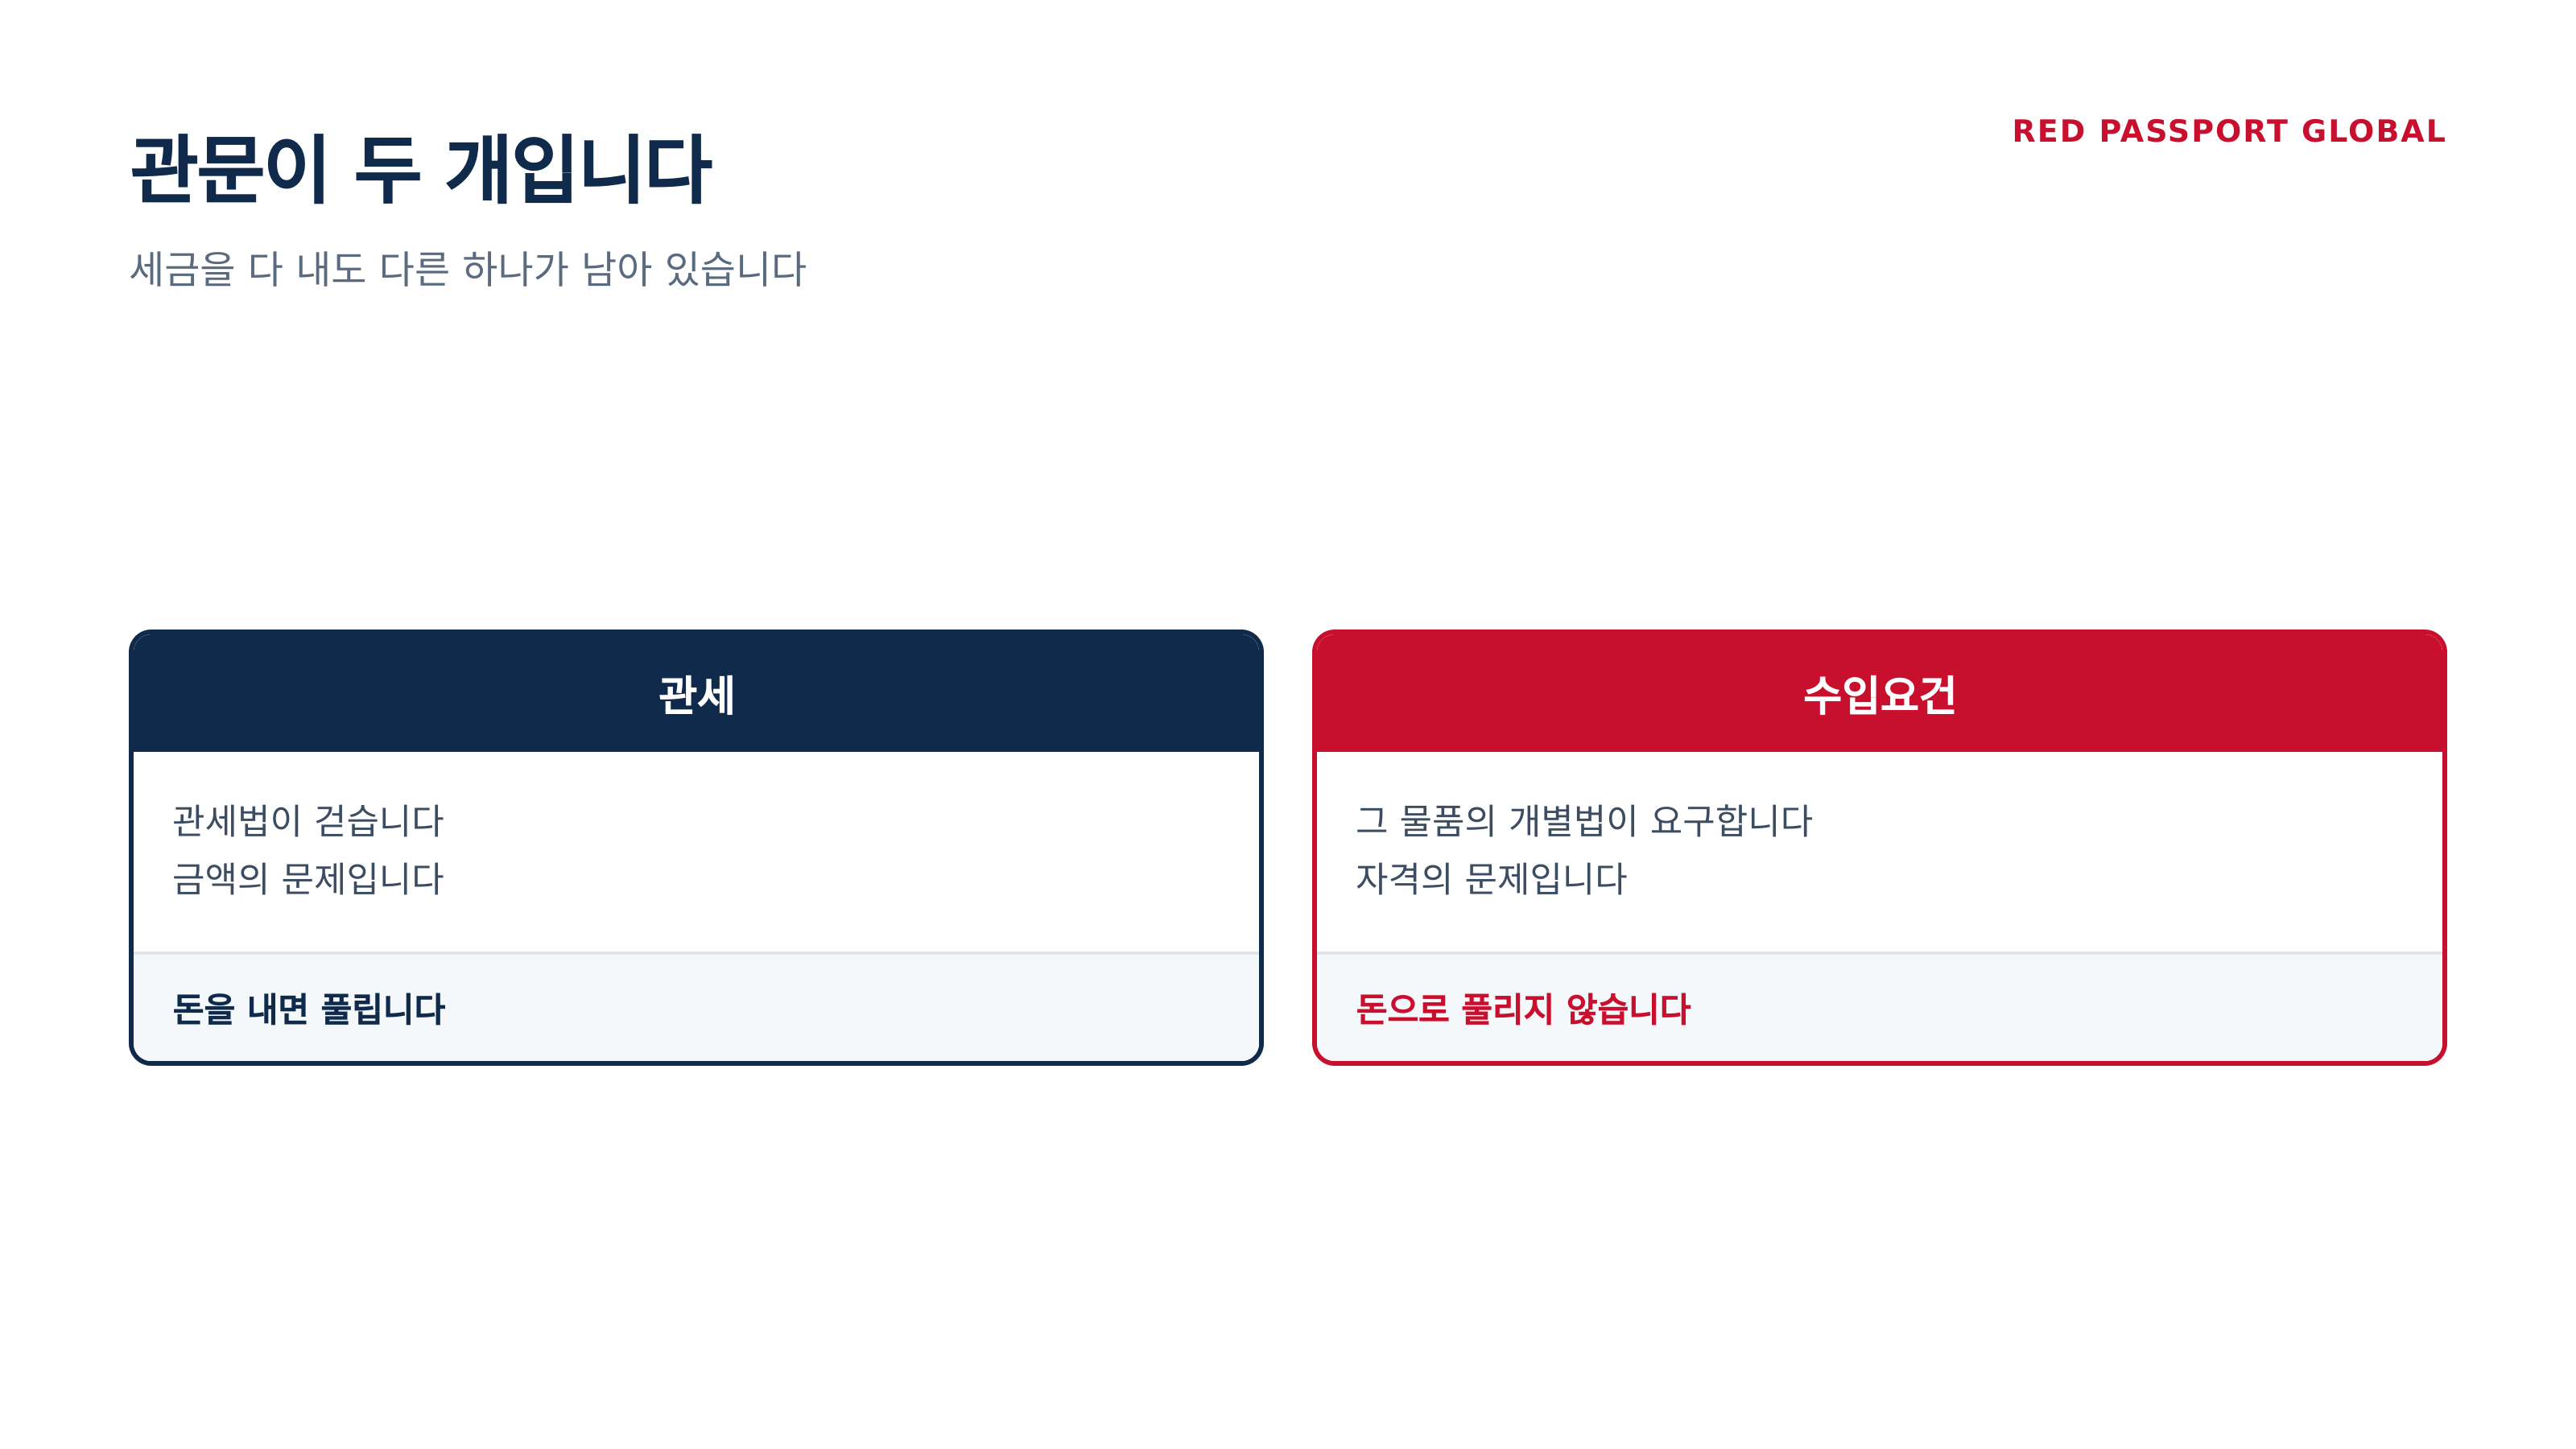
관세와 수입요건은 서로 다른 관문입니다.
왜냐하면 세금은 관세법이 걷고, 요건은 다른 법이 요구하기 때문입니다. 관세법 제226조 제1항은 수출입을 할 때 법령에서 정하는 바에 따라 허가·승인·표시 또는 그 밖의 조건을 갖출 필요가 있는 물품은 세관장에게 그 허가·승인·표시 또는 그 밖의 조건을 갖춘 것임을 증명하여야 한다고 정하고 있습니다. 여기서 말하는 법령은 관세법이 아니라 그 물품을 다루는 개별법입니다.
세관은 그 개별법을 대신 확인해 주는 자리에 서 있습니다. 같은 조 제2항은 통관을 할 때 구비조건에 대한 세관장의 확인이 필요한 수출입물품에 대하여는 그 물품과 확인방법, 확인절차를 미리 공고하여야 한다고 정하고 있습니다. 현장에서 세관장확인대상이라고 부르는 것이 이 공고에 올라 있는 물품입니다.
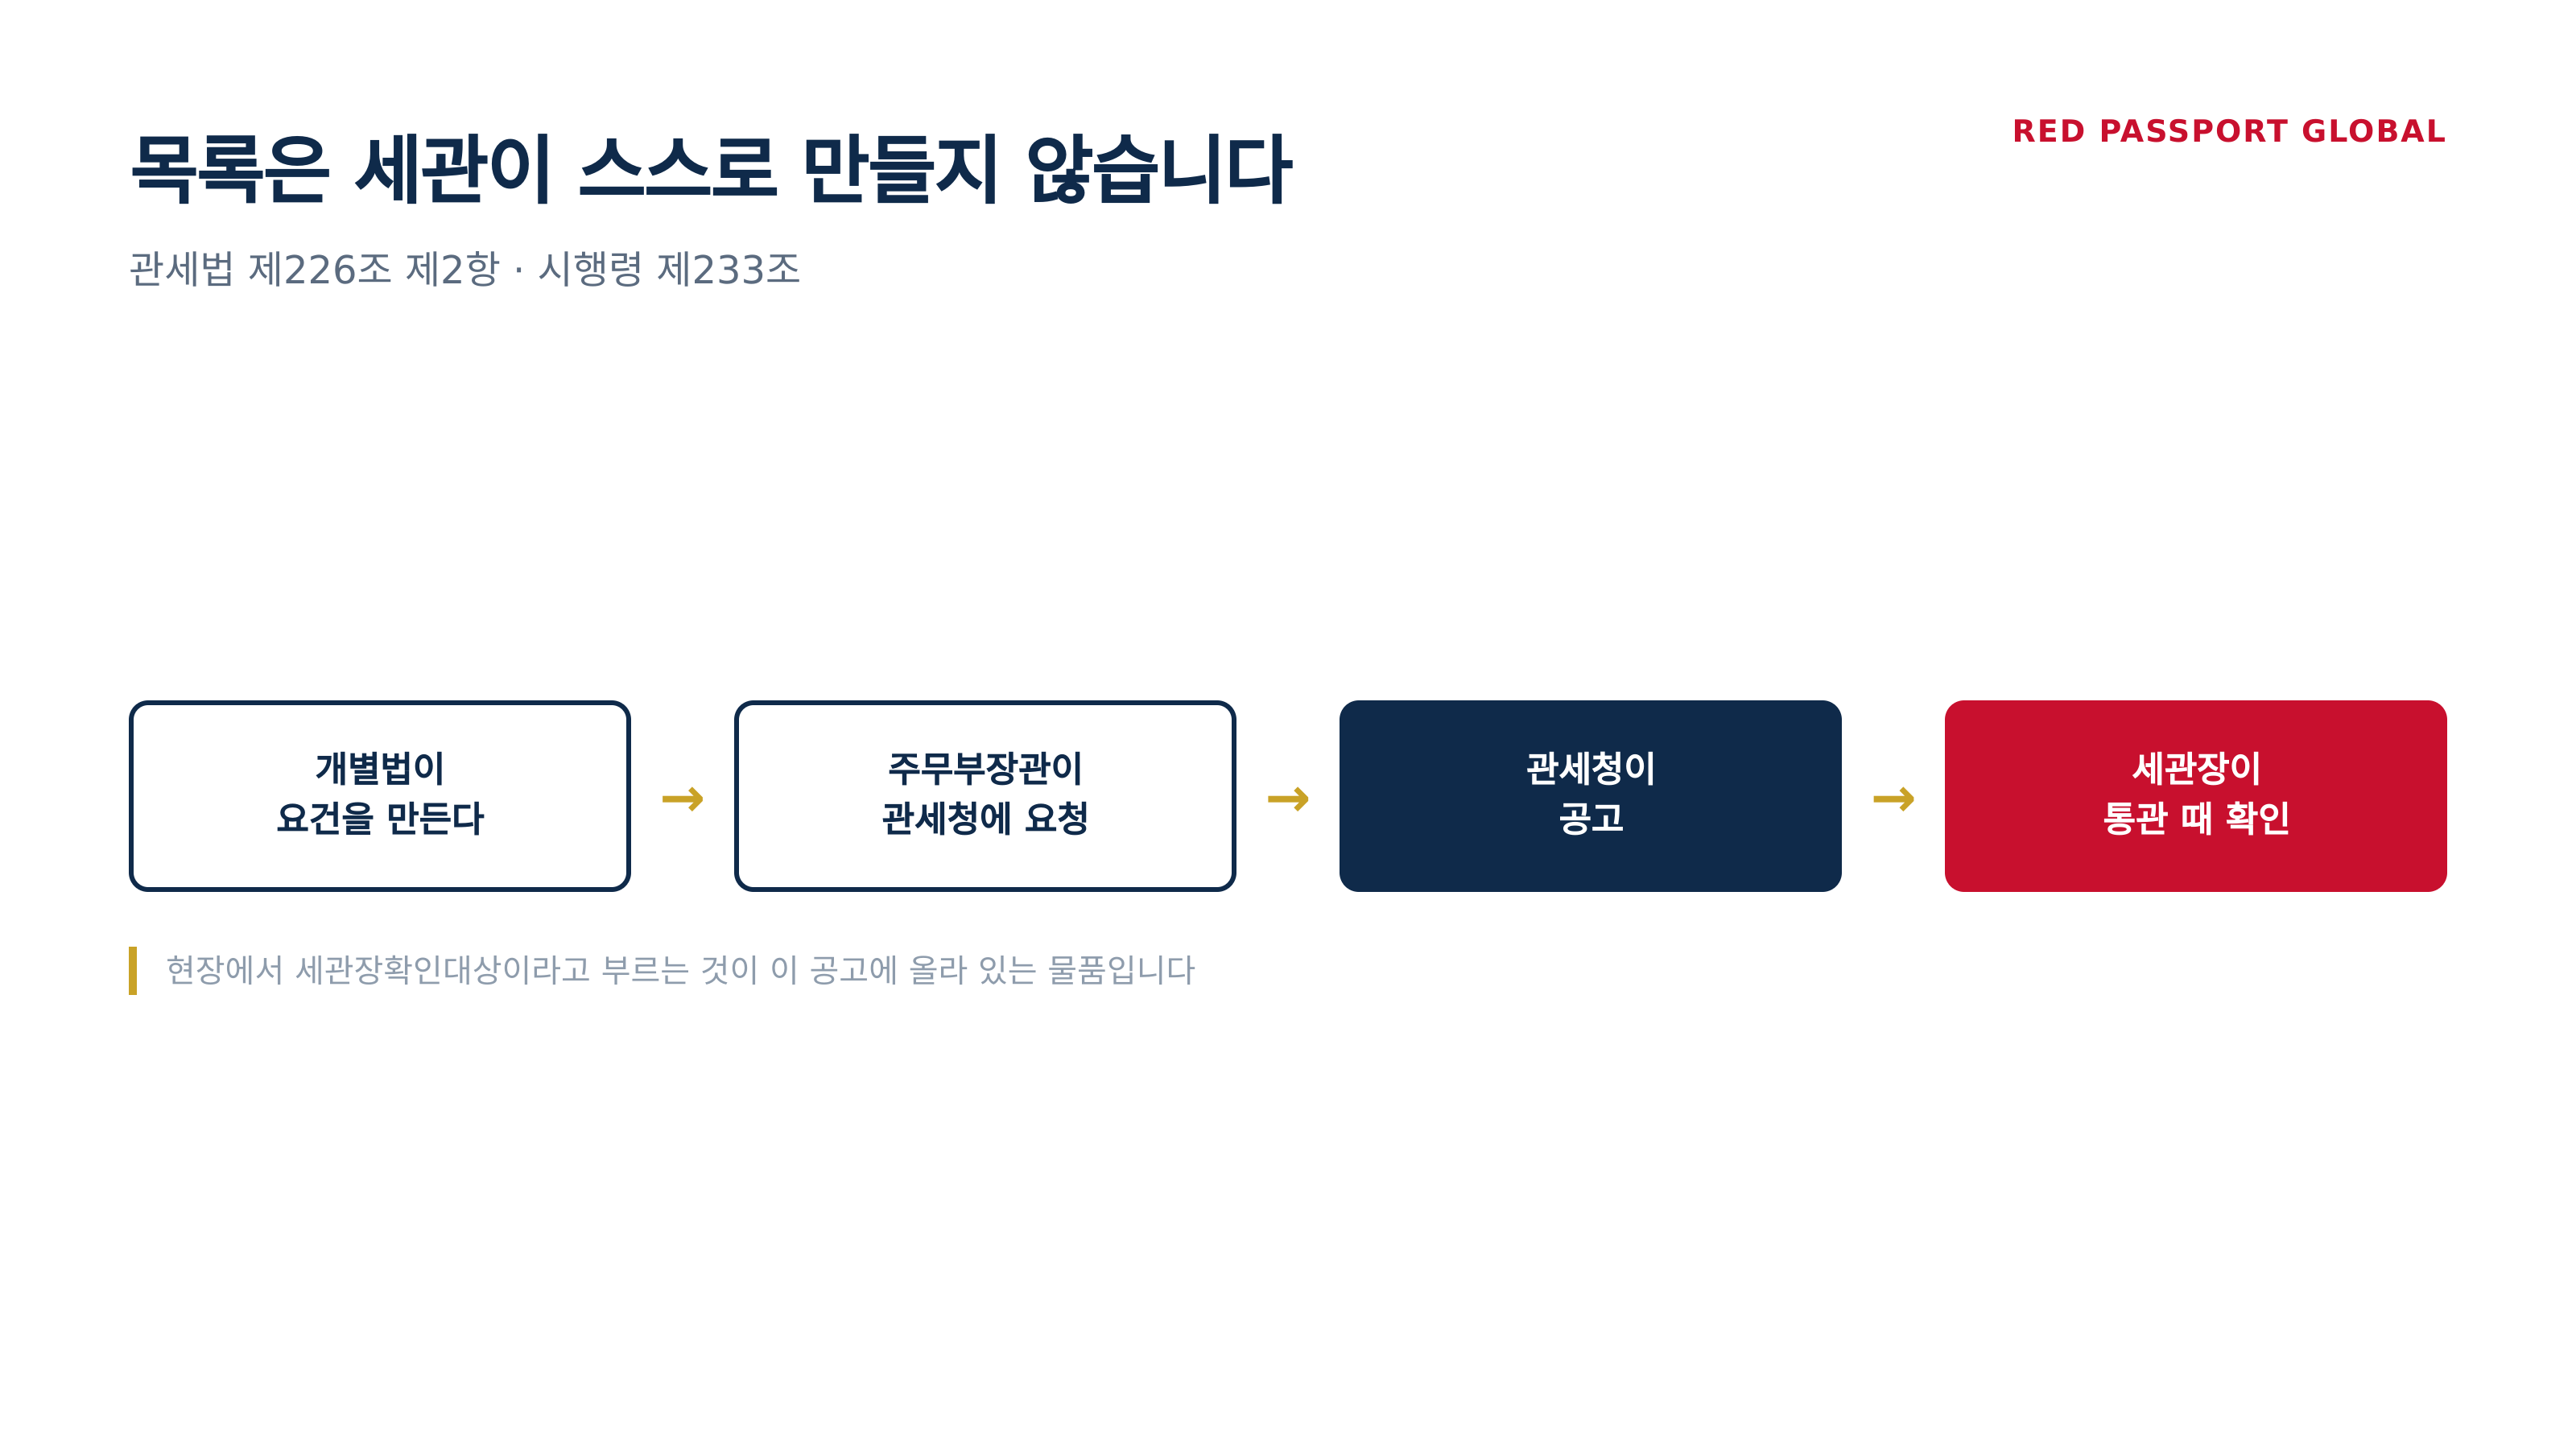
무엇을 공고하는지도 정해져 있습니다. 관세법 시행령 제233조는 관세청장이 주무부장관의 요청을 받아 세관장의 확인대상물품, 확인방법, 확인절차, 그 밖에 확인에 필요한 사항을 공고하도록 하고 있습니다. 주무부장관의 요청이라는 말이 중요합니다. 목록을 세관이 스스로 늘리는 것이 아니라, 그 물품을 관리하는 부처가 넘겨 주는 것입니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 관문 | 요구하는 법 | 못 갖추면 |
|---|---|---|
| 관세 | 관세법 | 세금을 더 내면 풀린다 |
| 개별법 요건 | 그 물품의 개별법 | 돈으로 풀리지 않는다 |
| 세관장확인대상 | 관세법 제226조 | 증명해야 통관된다 |
따라서 예시의 기계는 관세율을 아무리 정확히 계산해도 그것만으로는 나오지 않습니다. 세금은 금액의 문제라 돈으로 해결되지만, 요건은 자격의 문제라 시간이 듭니다.
품목번호가 무엇을 결정하는지는 HS코드는 어떻게 정해지나요에 정리해 두었습니다. 요건도 그 번호를 따라 붙습니다.
그럼 회사에서 직접 쓰려고 들여오는 것도 걸릴까요?
직접 쓸 물건이라고 빠지지 않습니다
자가사용이라는 이유만으로 수입요건이 면제되지는 않습니다.
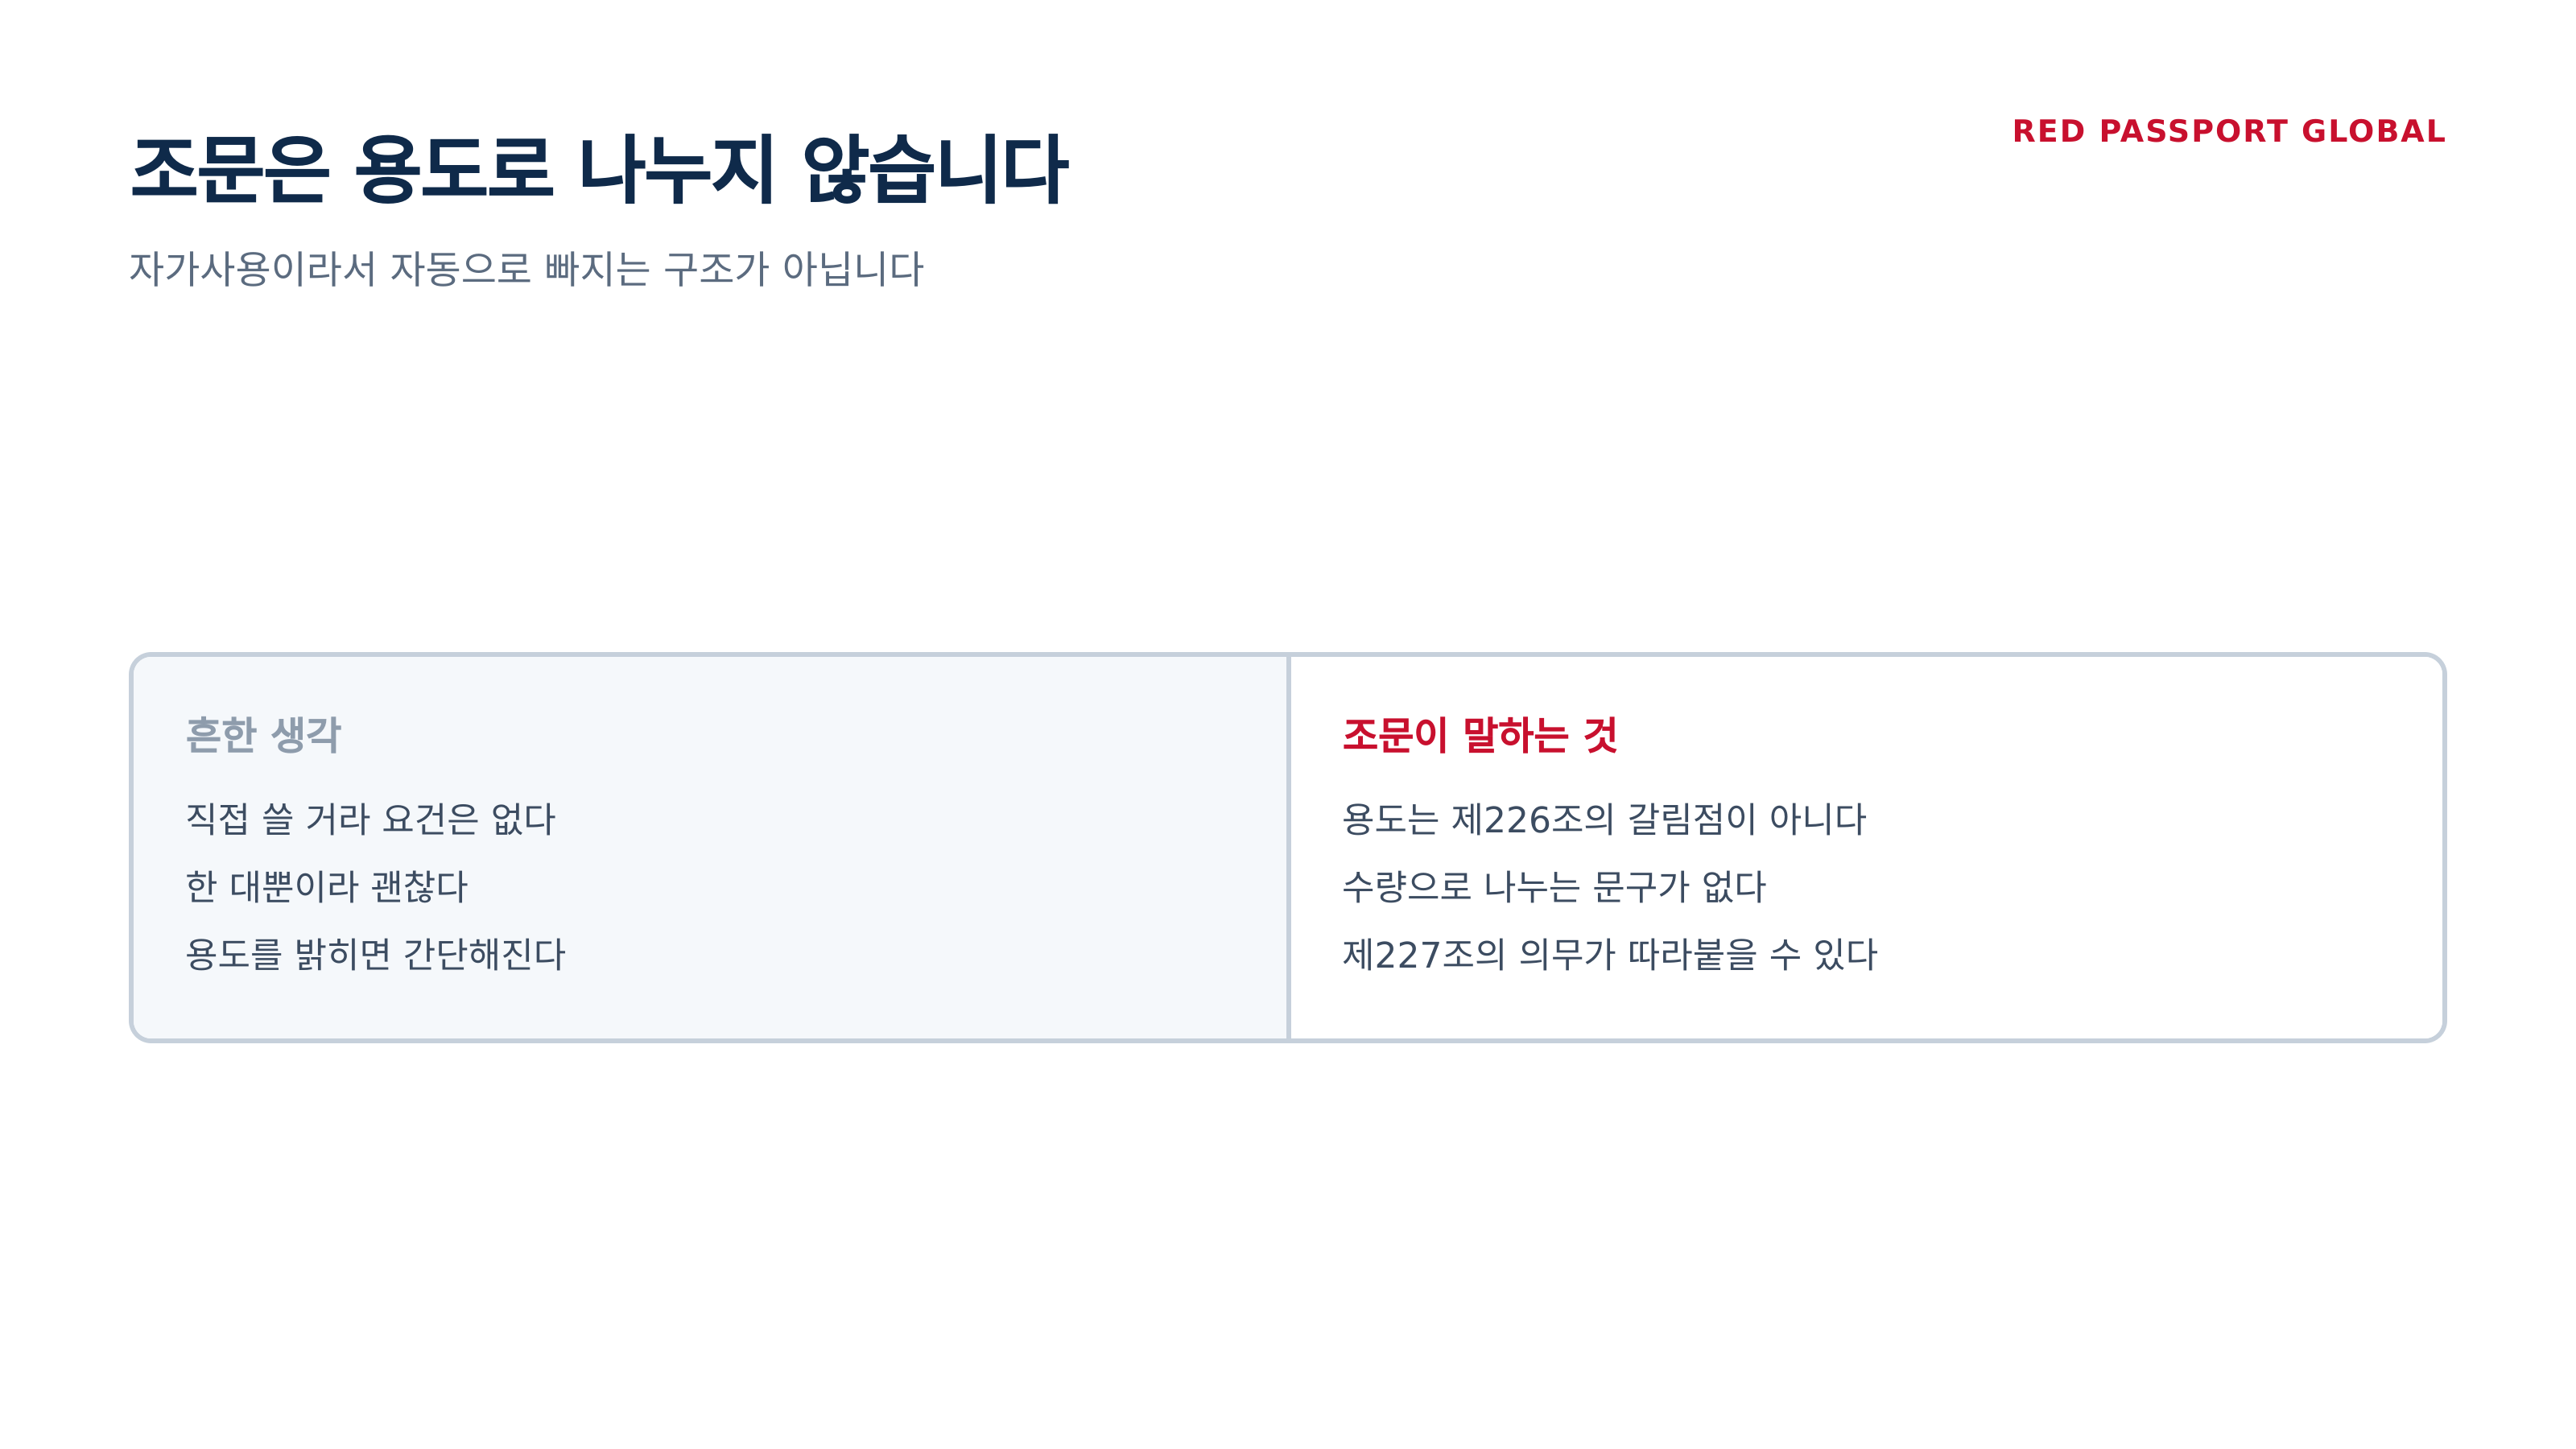
왜냐하면 조문이 용도로 대상을 나누지 않기 때문입니다. 관세법 제226조 제1항은 조건을 갖출 필요가 있는 물품이라고만 적었습니다. 팔려고 들여오는 것인지 직접 쓰려고 들여오는 것인지는 조문의 갈림점이 아닙니다. 면제가 있다면 그것은 개별법과 공고가 따로 정해 둔 것이지, 자가사용이라서 자동으로 빠지는 구조가 아닙니다.
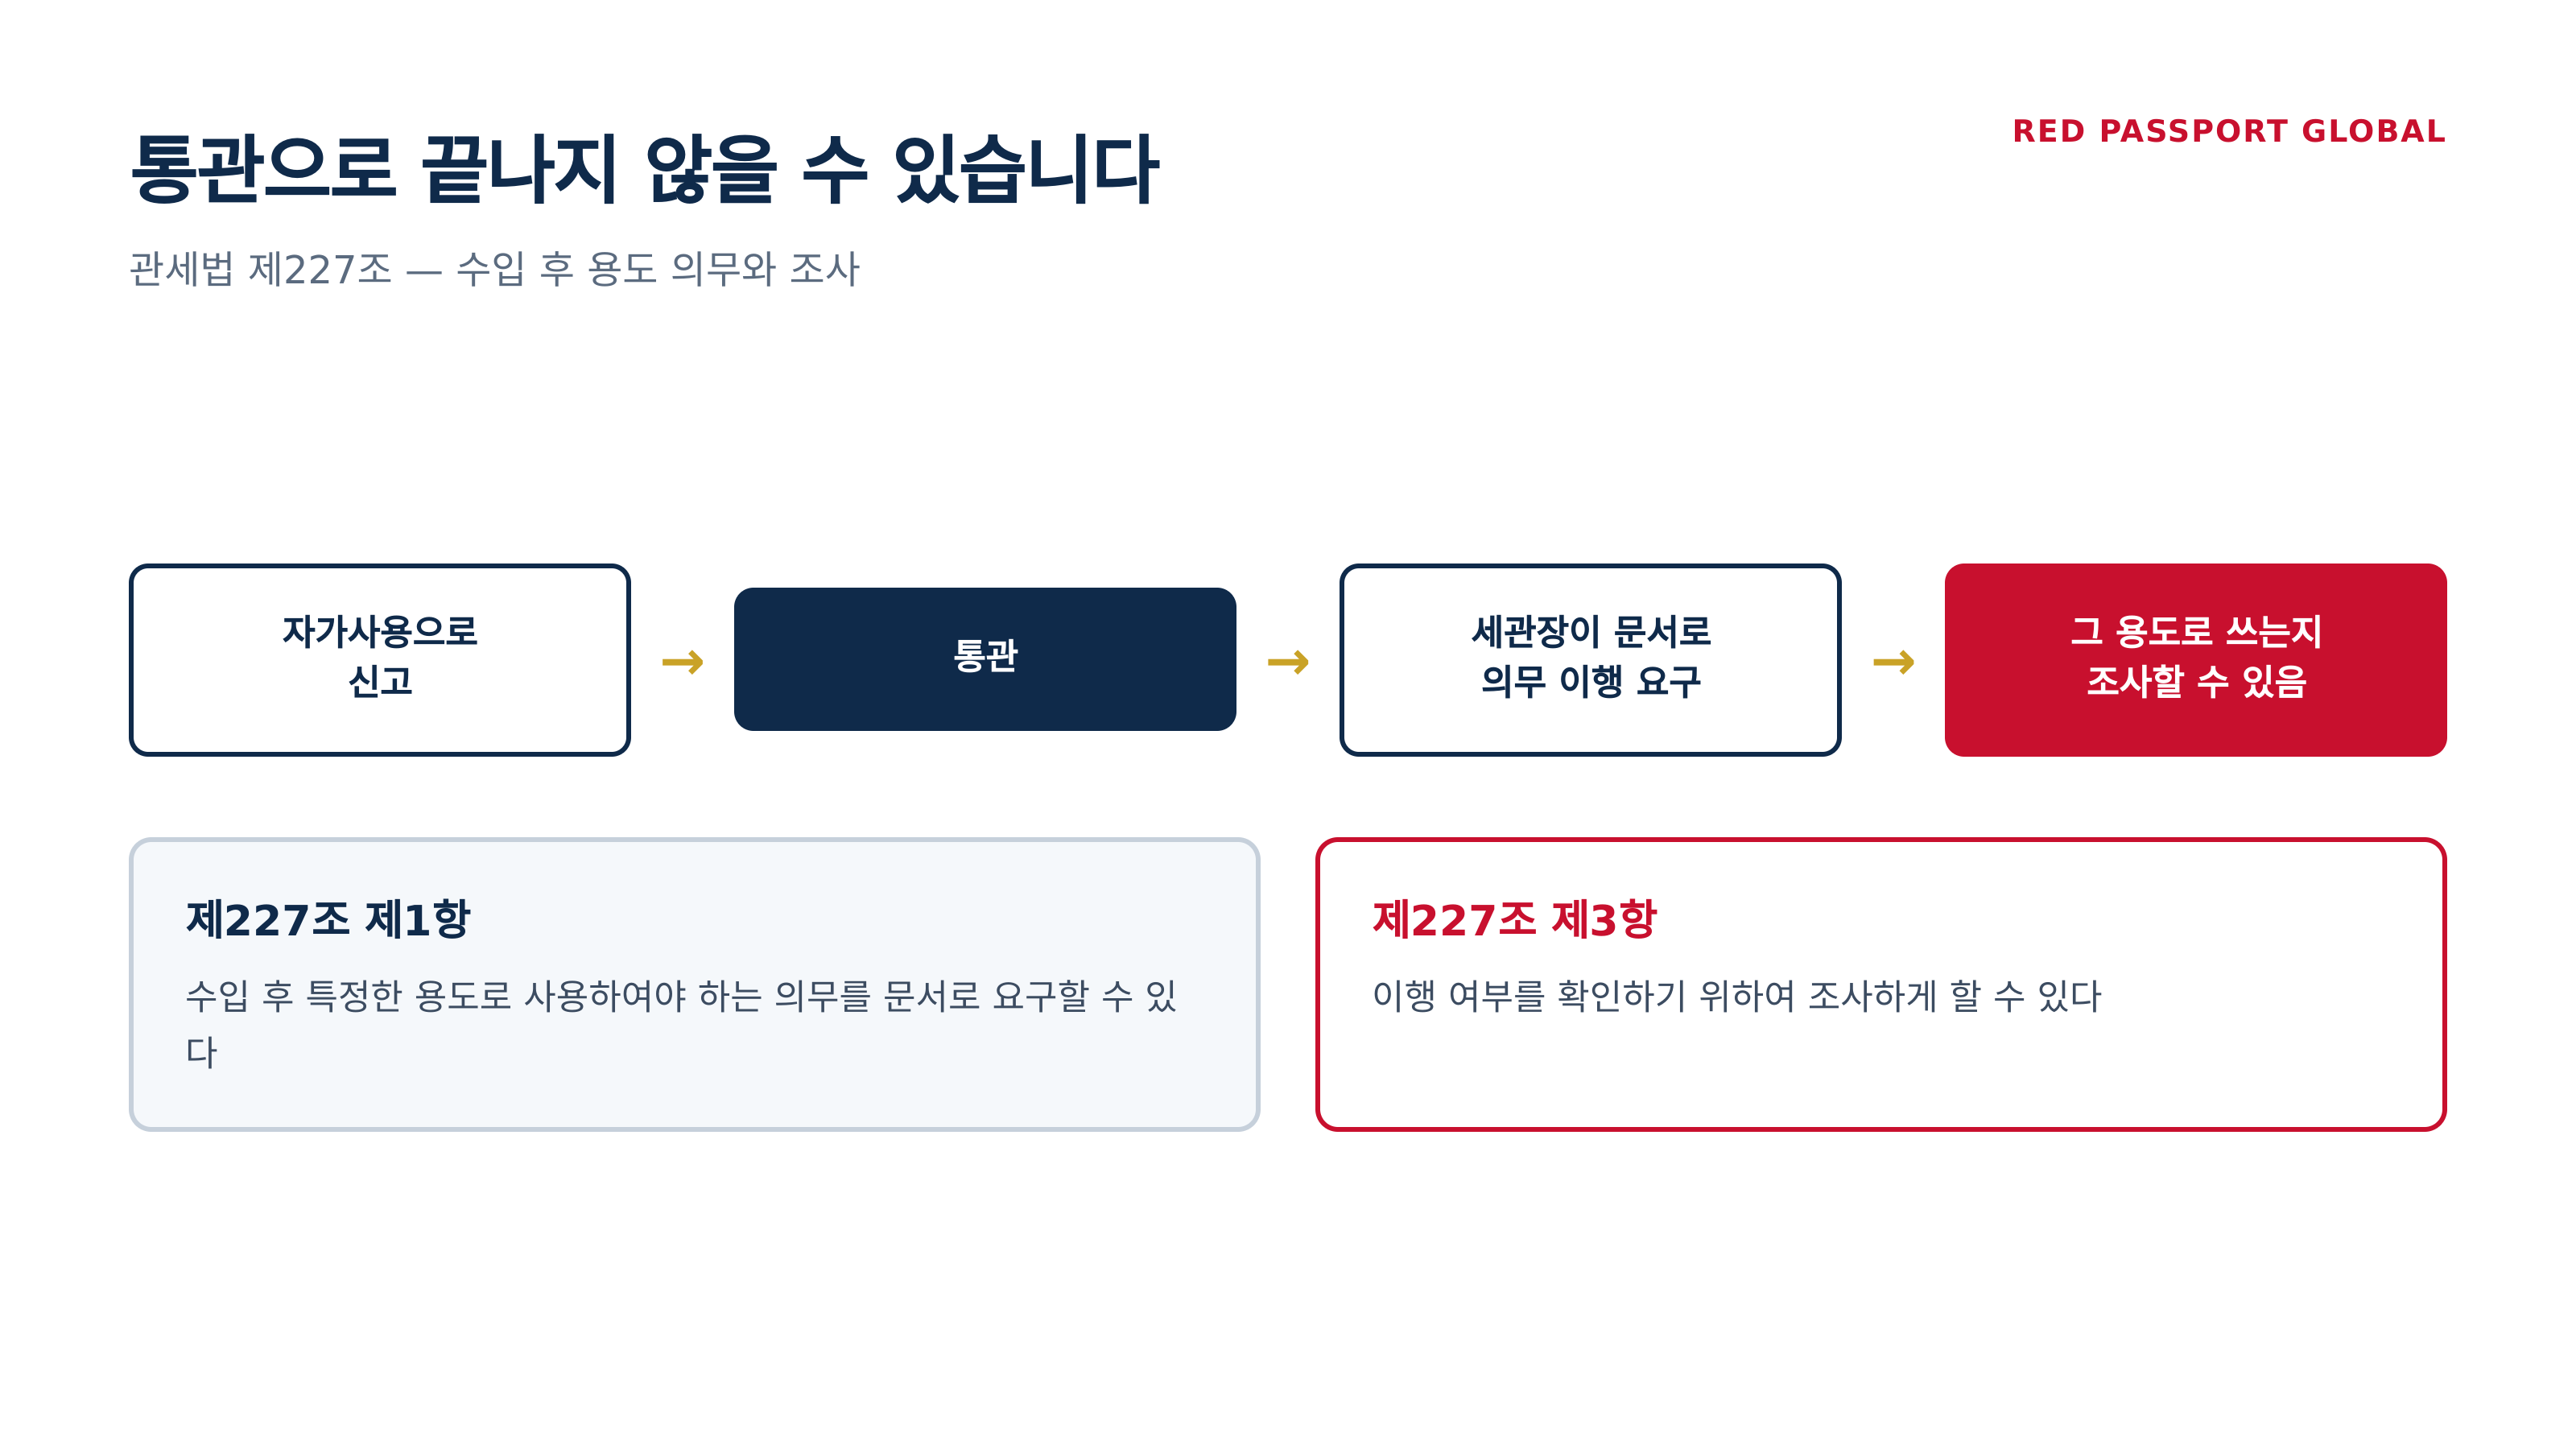
오히려 용도를 밝히면 의무가 따라붙기도 합니다. 관세법 제227조 제1항은 세관장은 다른 법령에 따라 수입 후 특정한 용도로 사용하여야 하는 등의 의무가 부가되어 있는 물품에 대하여는 문서로써 해당 의무를 이행할 것을 요구할 수 있다고 정하고 있습니다. 같은 조 제3항은 그 이행 여부를 확인하기 위하여 조사하게 할 수 있다고 덧붙입니다.
실제로 예시의 기계를 자가사용으로 신고했다면 통관으로 끝나지 않을 수 있습니다. 그 용도로 계속 쓰고 있는지가 나중에 확인 대상이 됩니다. 팔거나 용도를 바꾸려면 그 전에 확인할 것이 생깁니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 흔한 생각 | 조문이 말하는 것 |
|---|---|
| 직접 쓸 거라 요건은 없다 | 용도는 제226조의 갈림점이 아니다 |
| 한 대뿐이라 괜찮다 | 수량으로 나누는 문구가 없다 |
| 용도를 밝히면 간단해진다 | 제227조의 의무가 따라붙을 수 있다 |
따라서 예시처럼 직접 쓸 기계라도 계약 전에 확인하셔야 합니다. 요건은 물건이 항구에 닿은 다음에 알아보면 늦습니다.
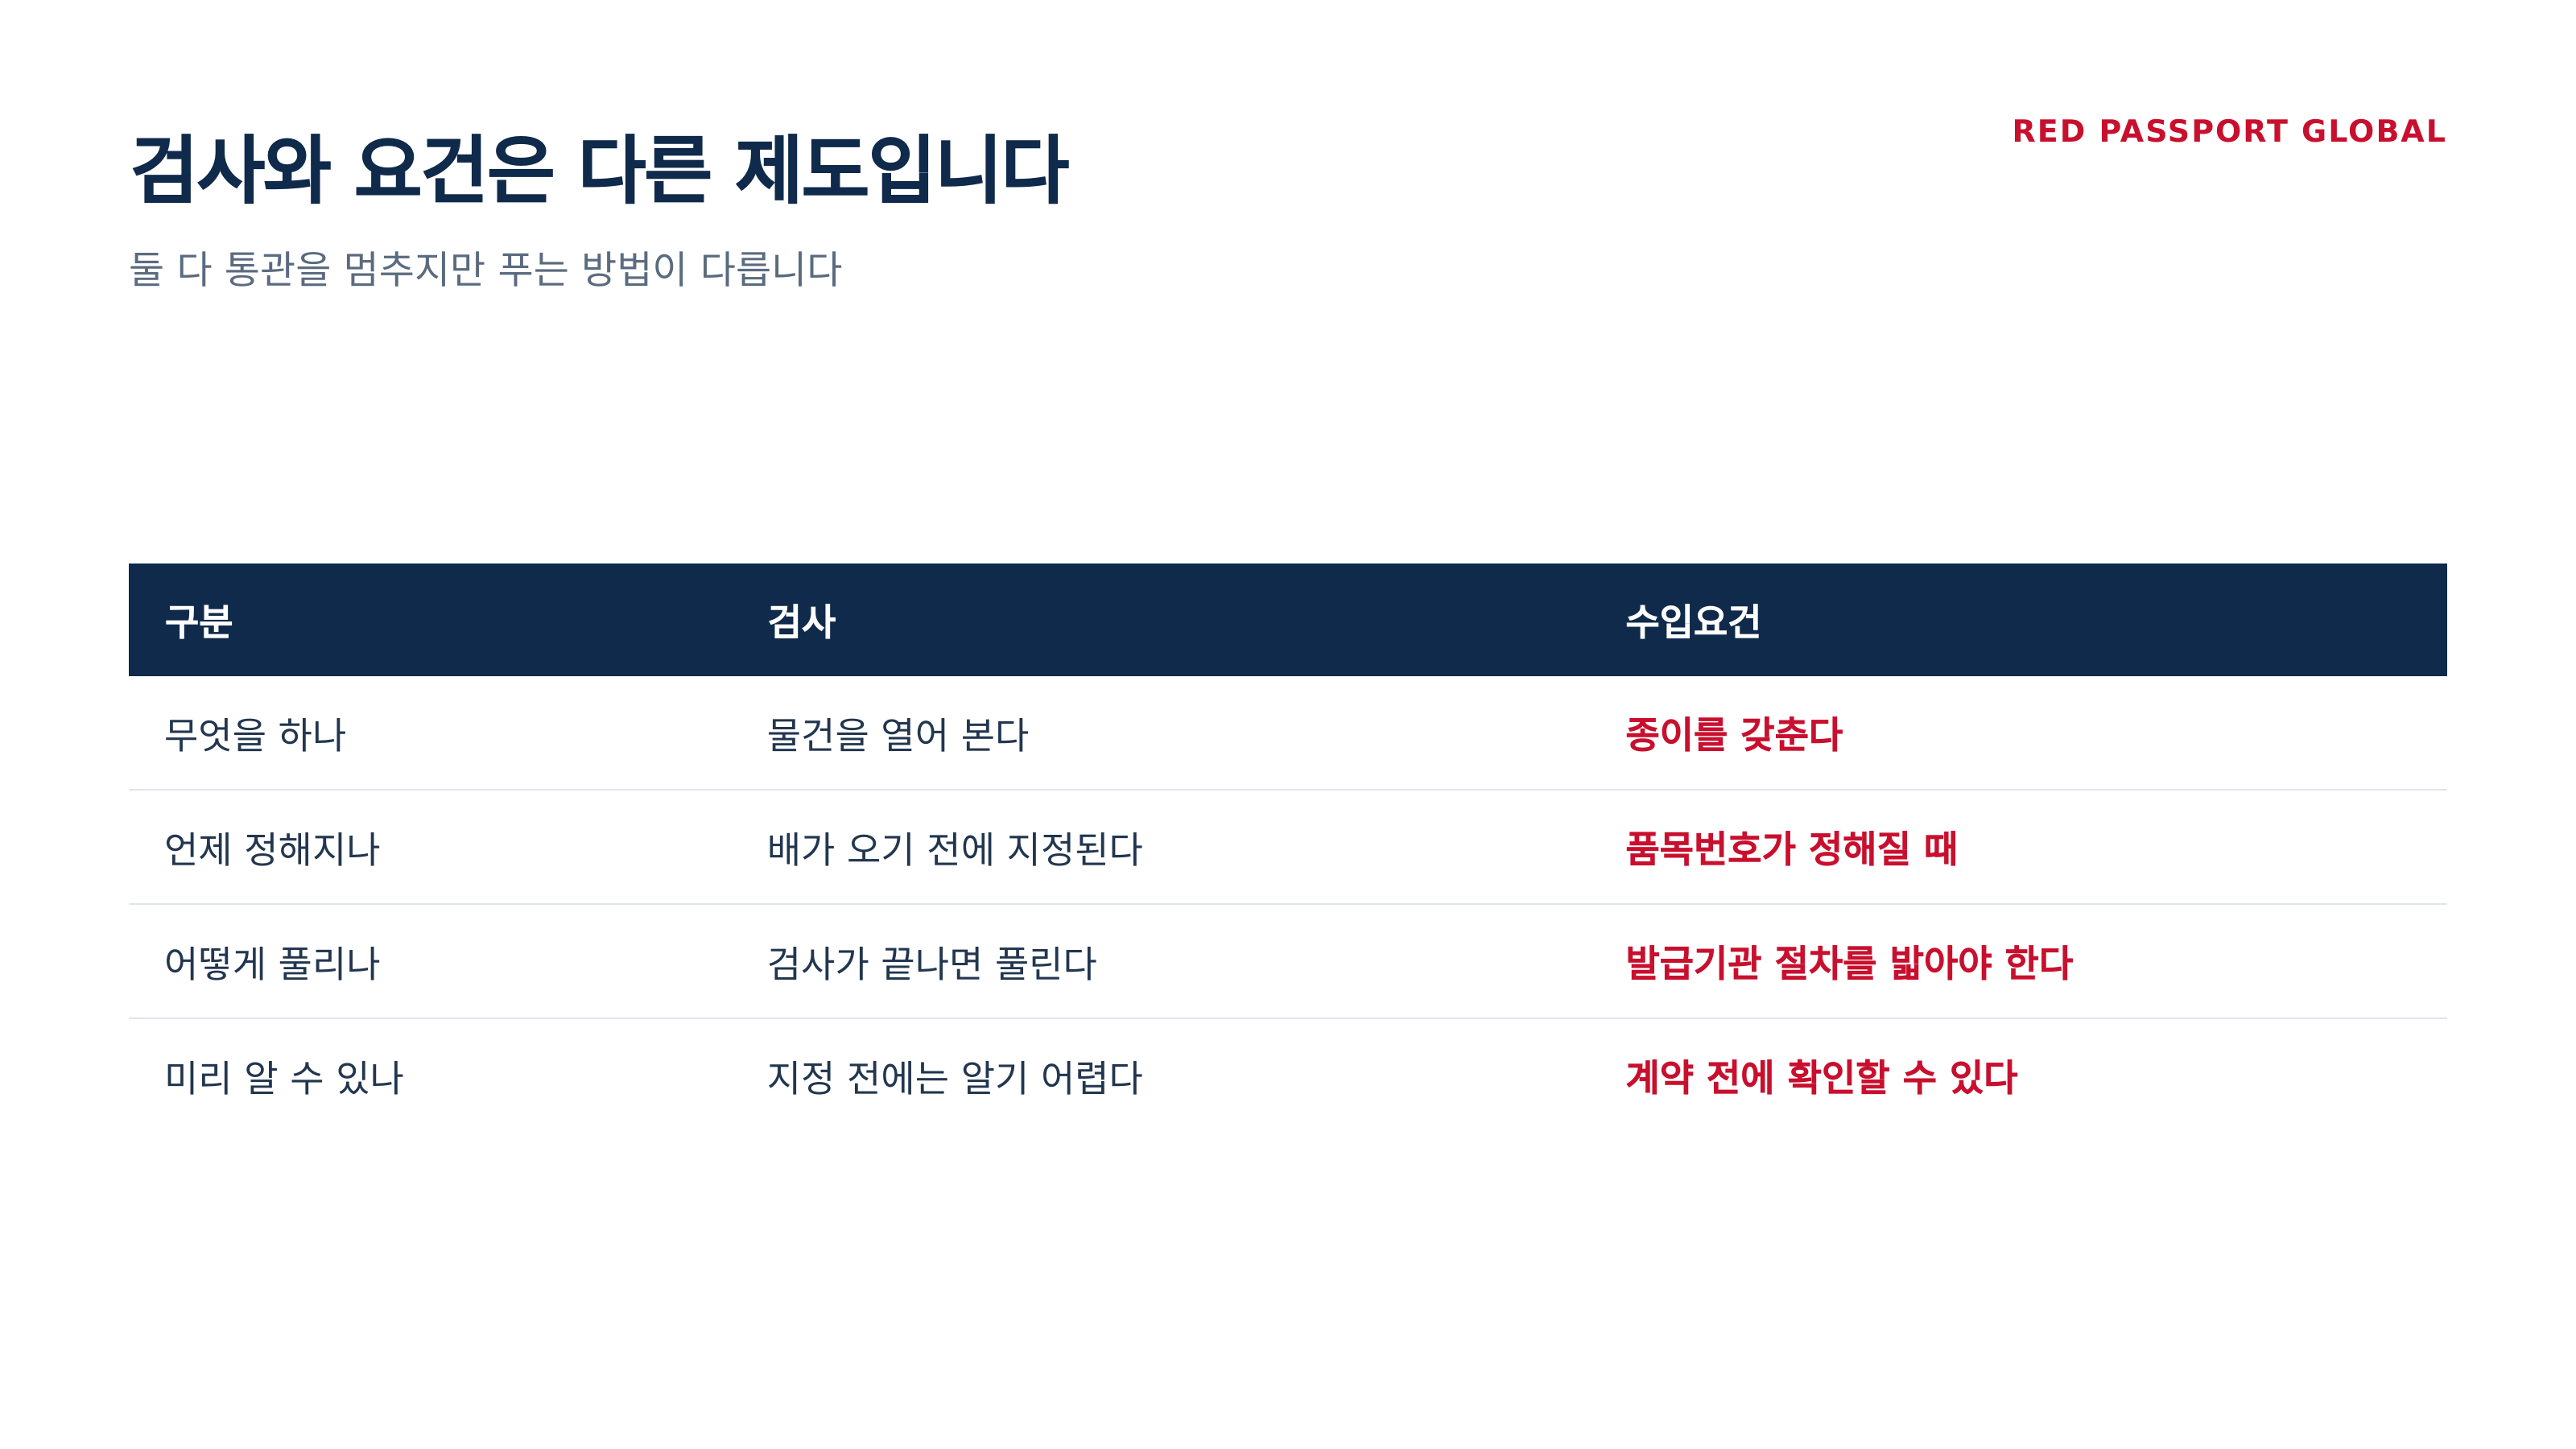
여기서 한 가지 갈라 둘 것이 있습니다. 통관이 멈추는 이유에는 요건 말고 검사도 있는데, 둘은 다른 제도입니다. 검사는 물건을 열어 보는 것이고 요건은 종이를 갖추는 것입니다. 검사 쪽 이야기는 첫 수입인데 통관이 왜 이렇게 오래 걸리나요에서 따로 다뤘습니다.
그럼 무엇을 언제 확인해야 할까요?
확인 순서는 계약보다 앞에 있습니다
품목번호를 먼저 정하고, 그 번호로 요건을 찾고, 그다음에 계약합니다.
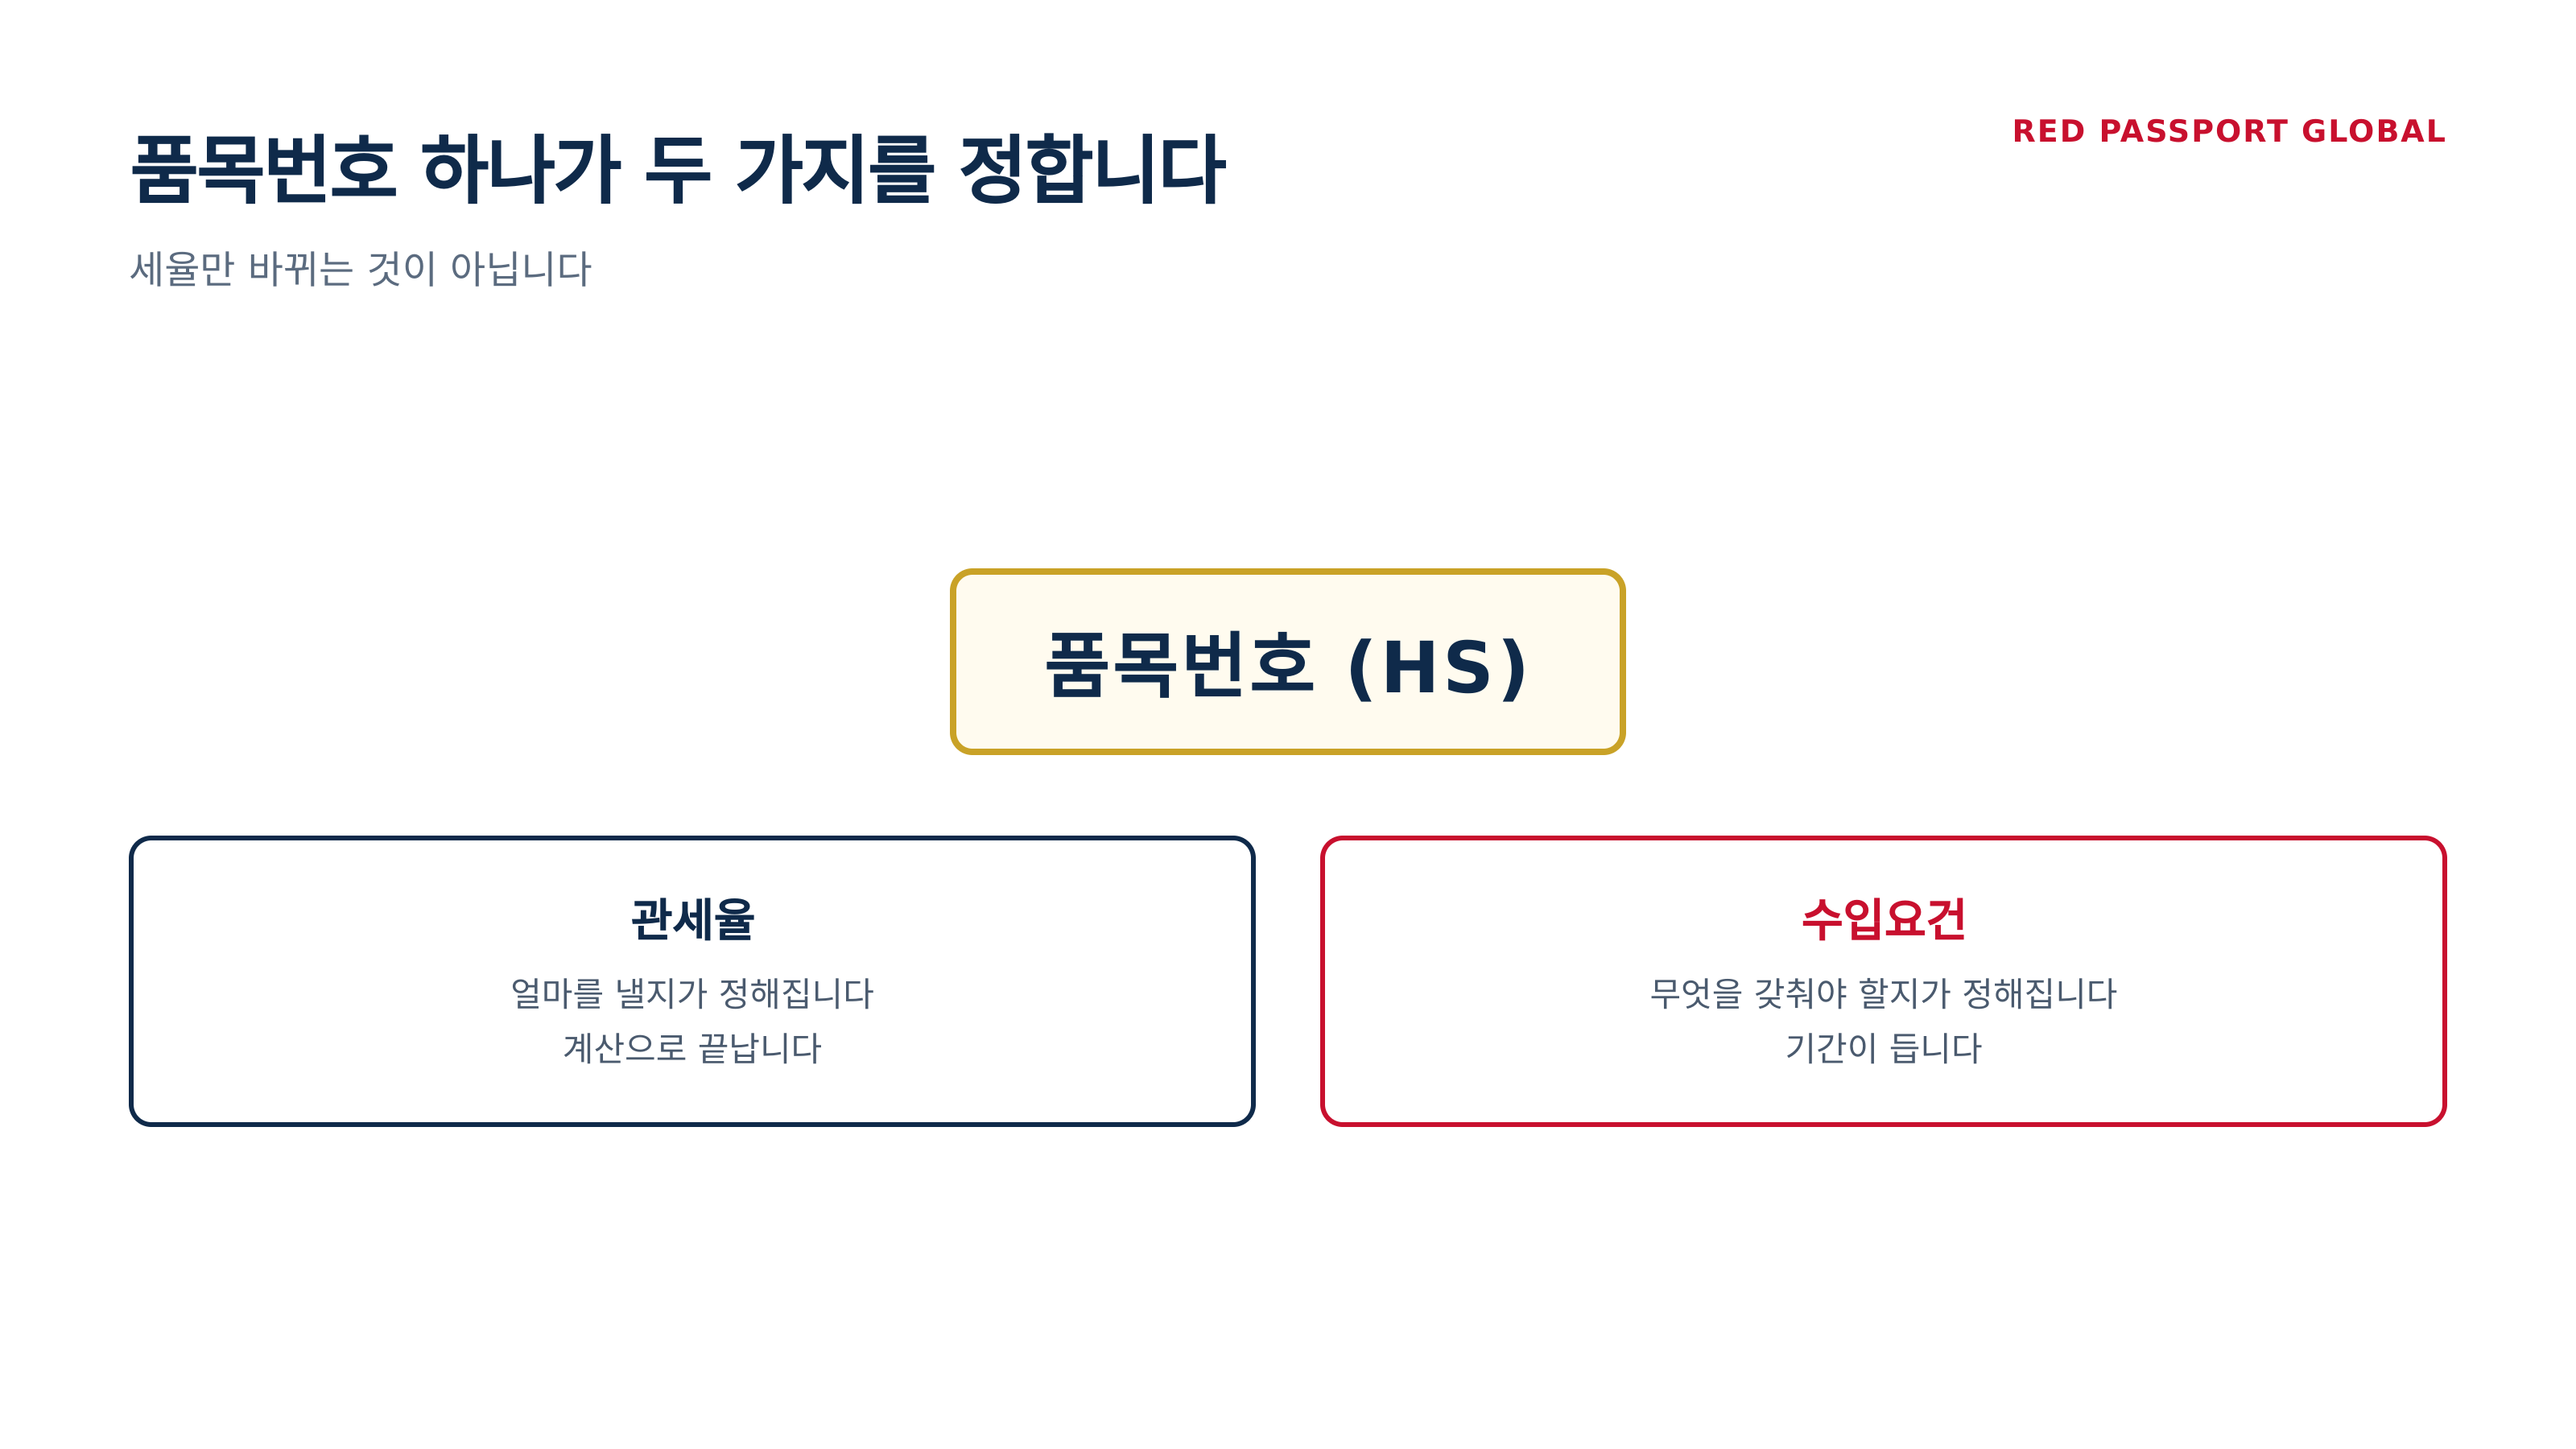
왜냐하면 세관장확인대상은 품목번호를 따라 붙기 때문입니다. 시행령 제233조가 말하는 확인대상물품은 품목 단위로 공고됩니다. 번호가 정해지지 않으면 요건도 정해지지 않고, 번호가 바뀌면 요건도 같이 바뀝니다. 관세율만 바뀌는 것이 아닙니다.
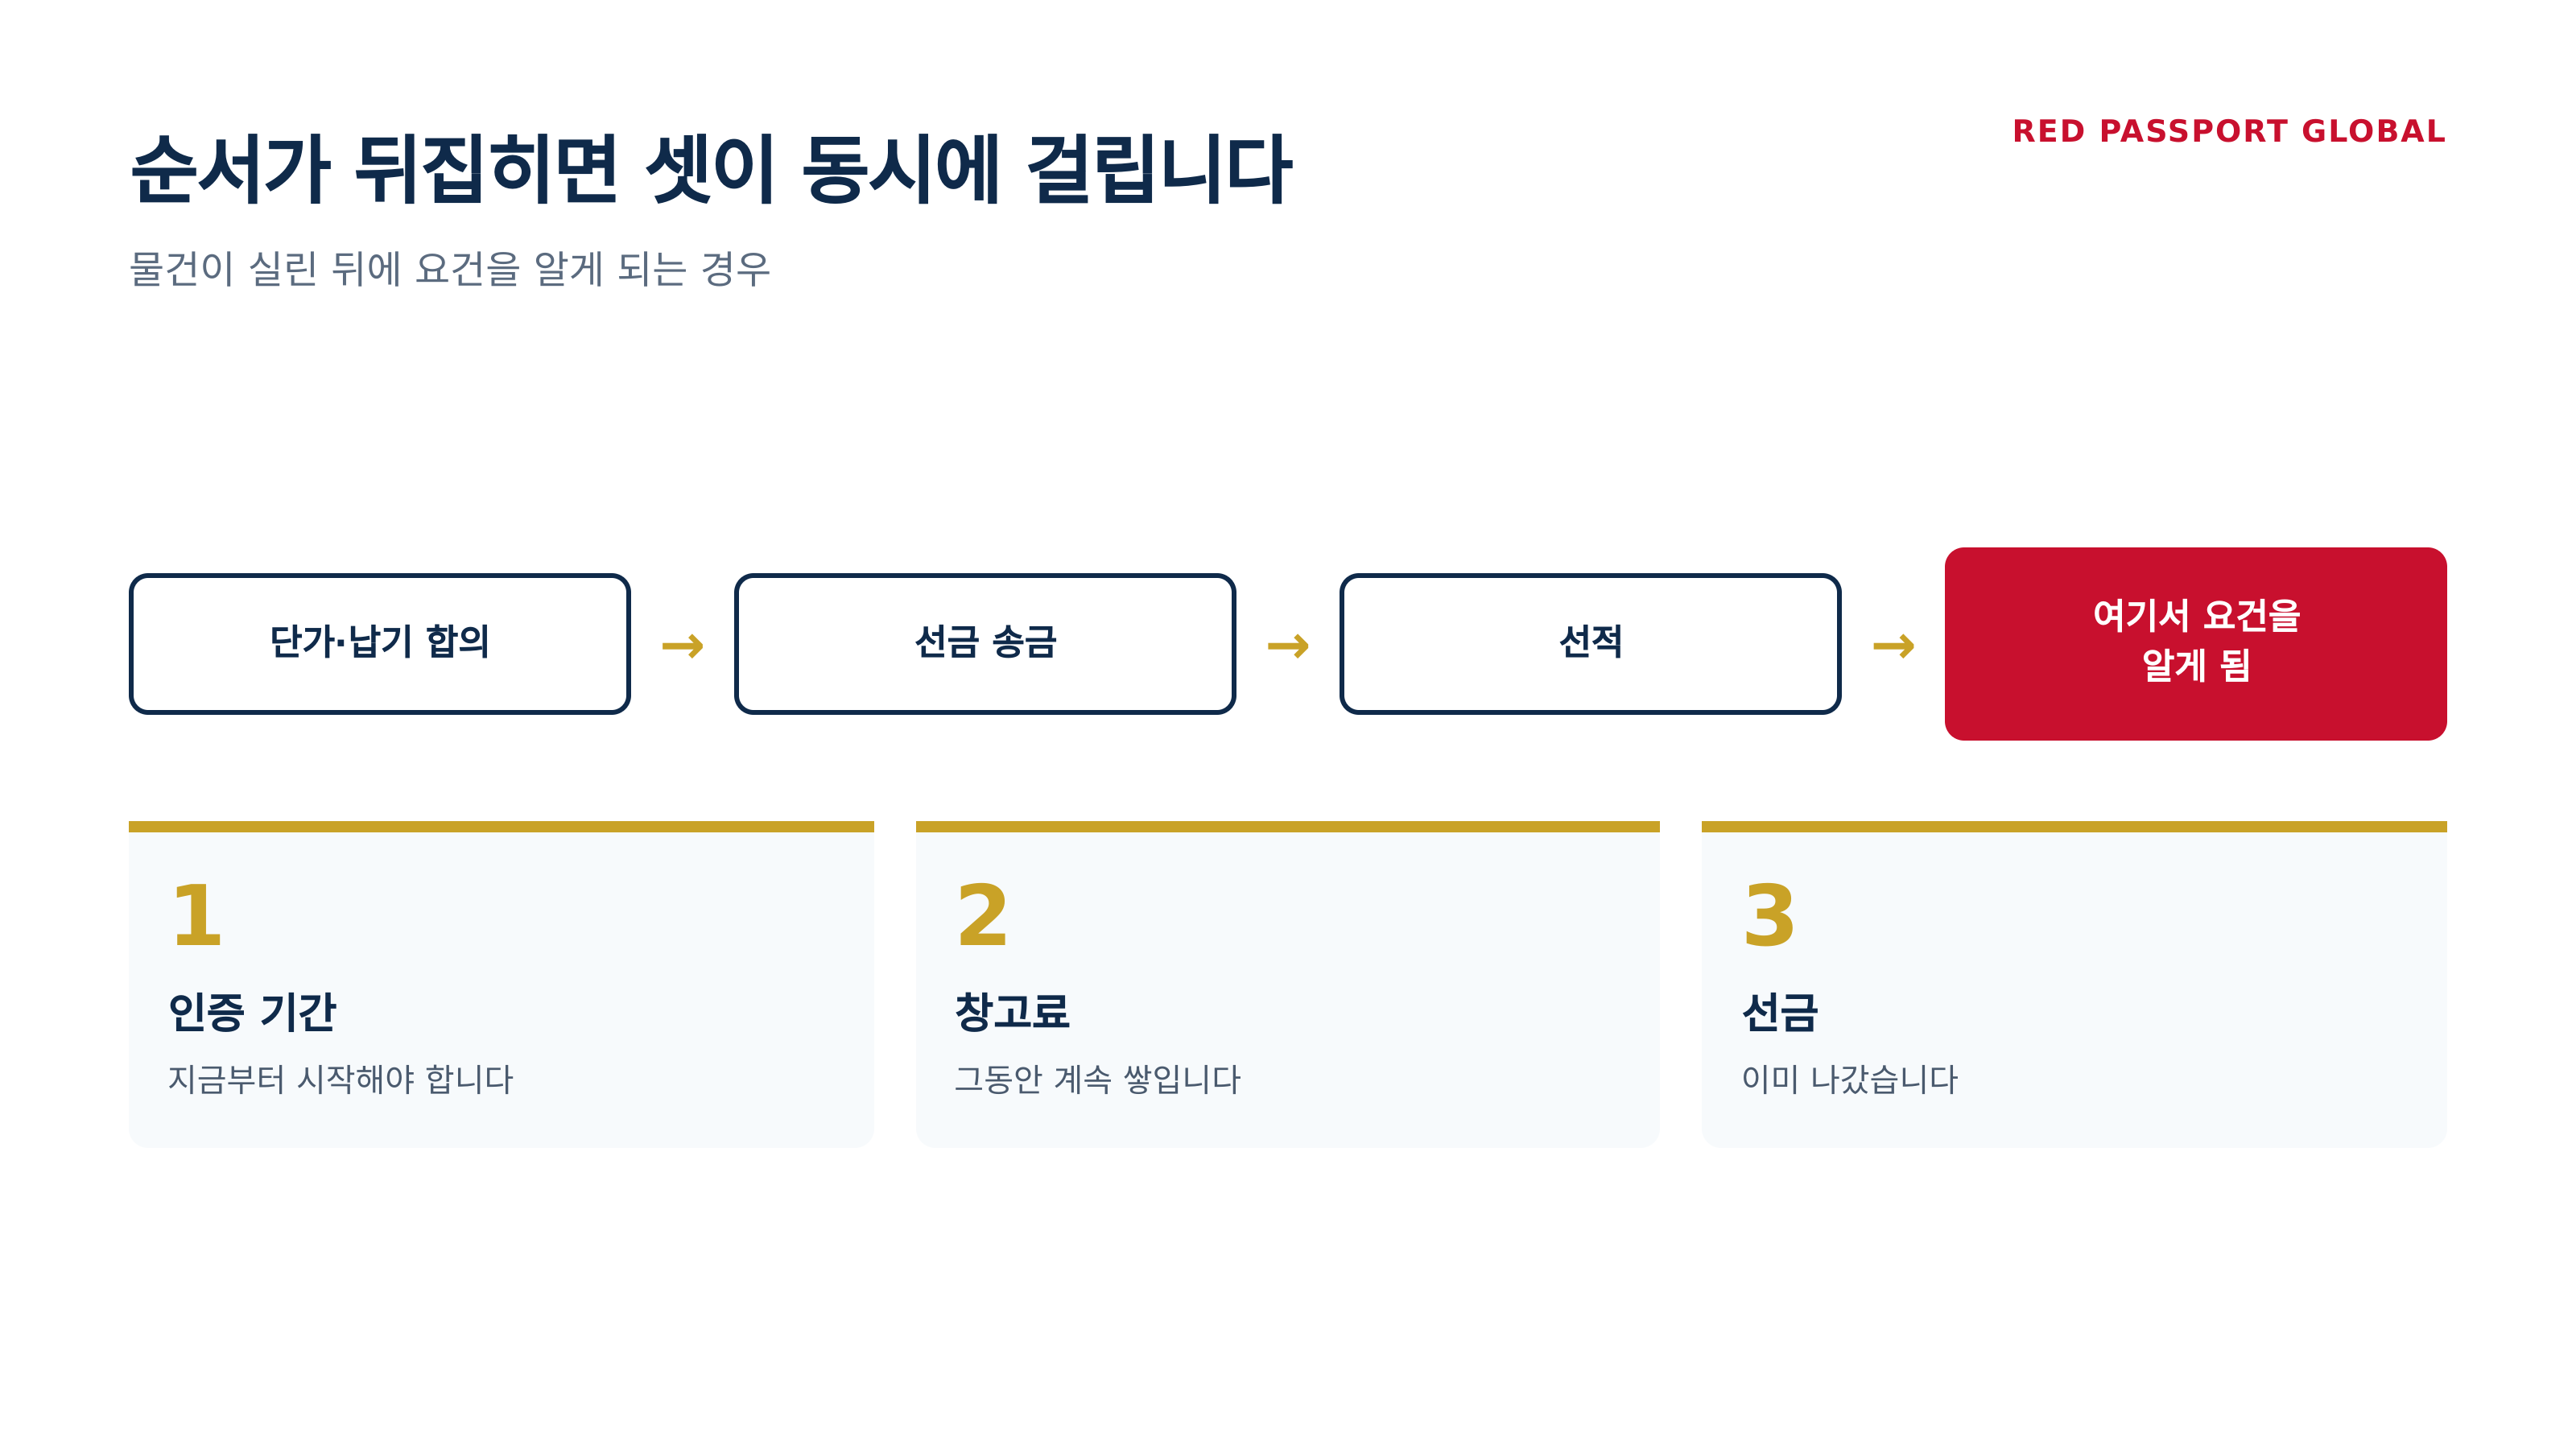
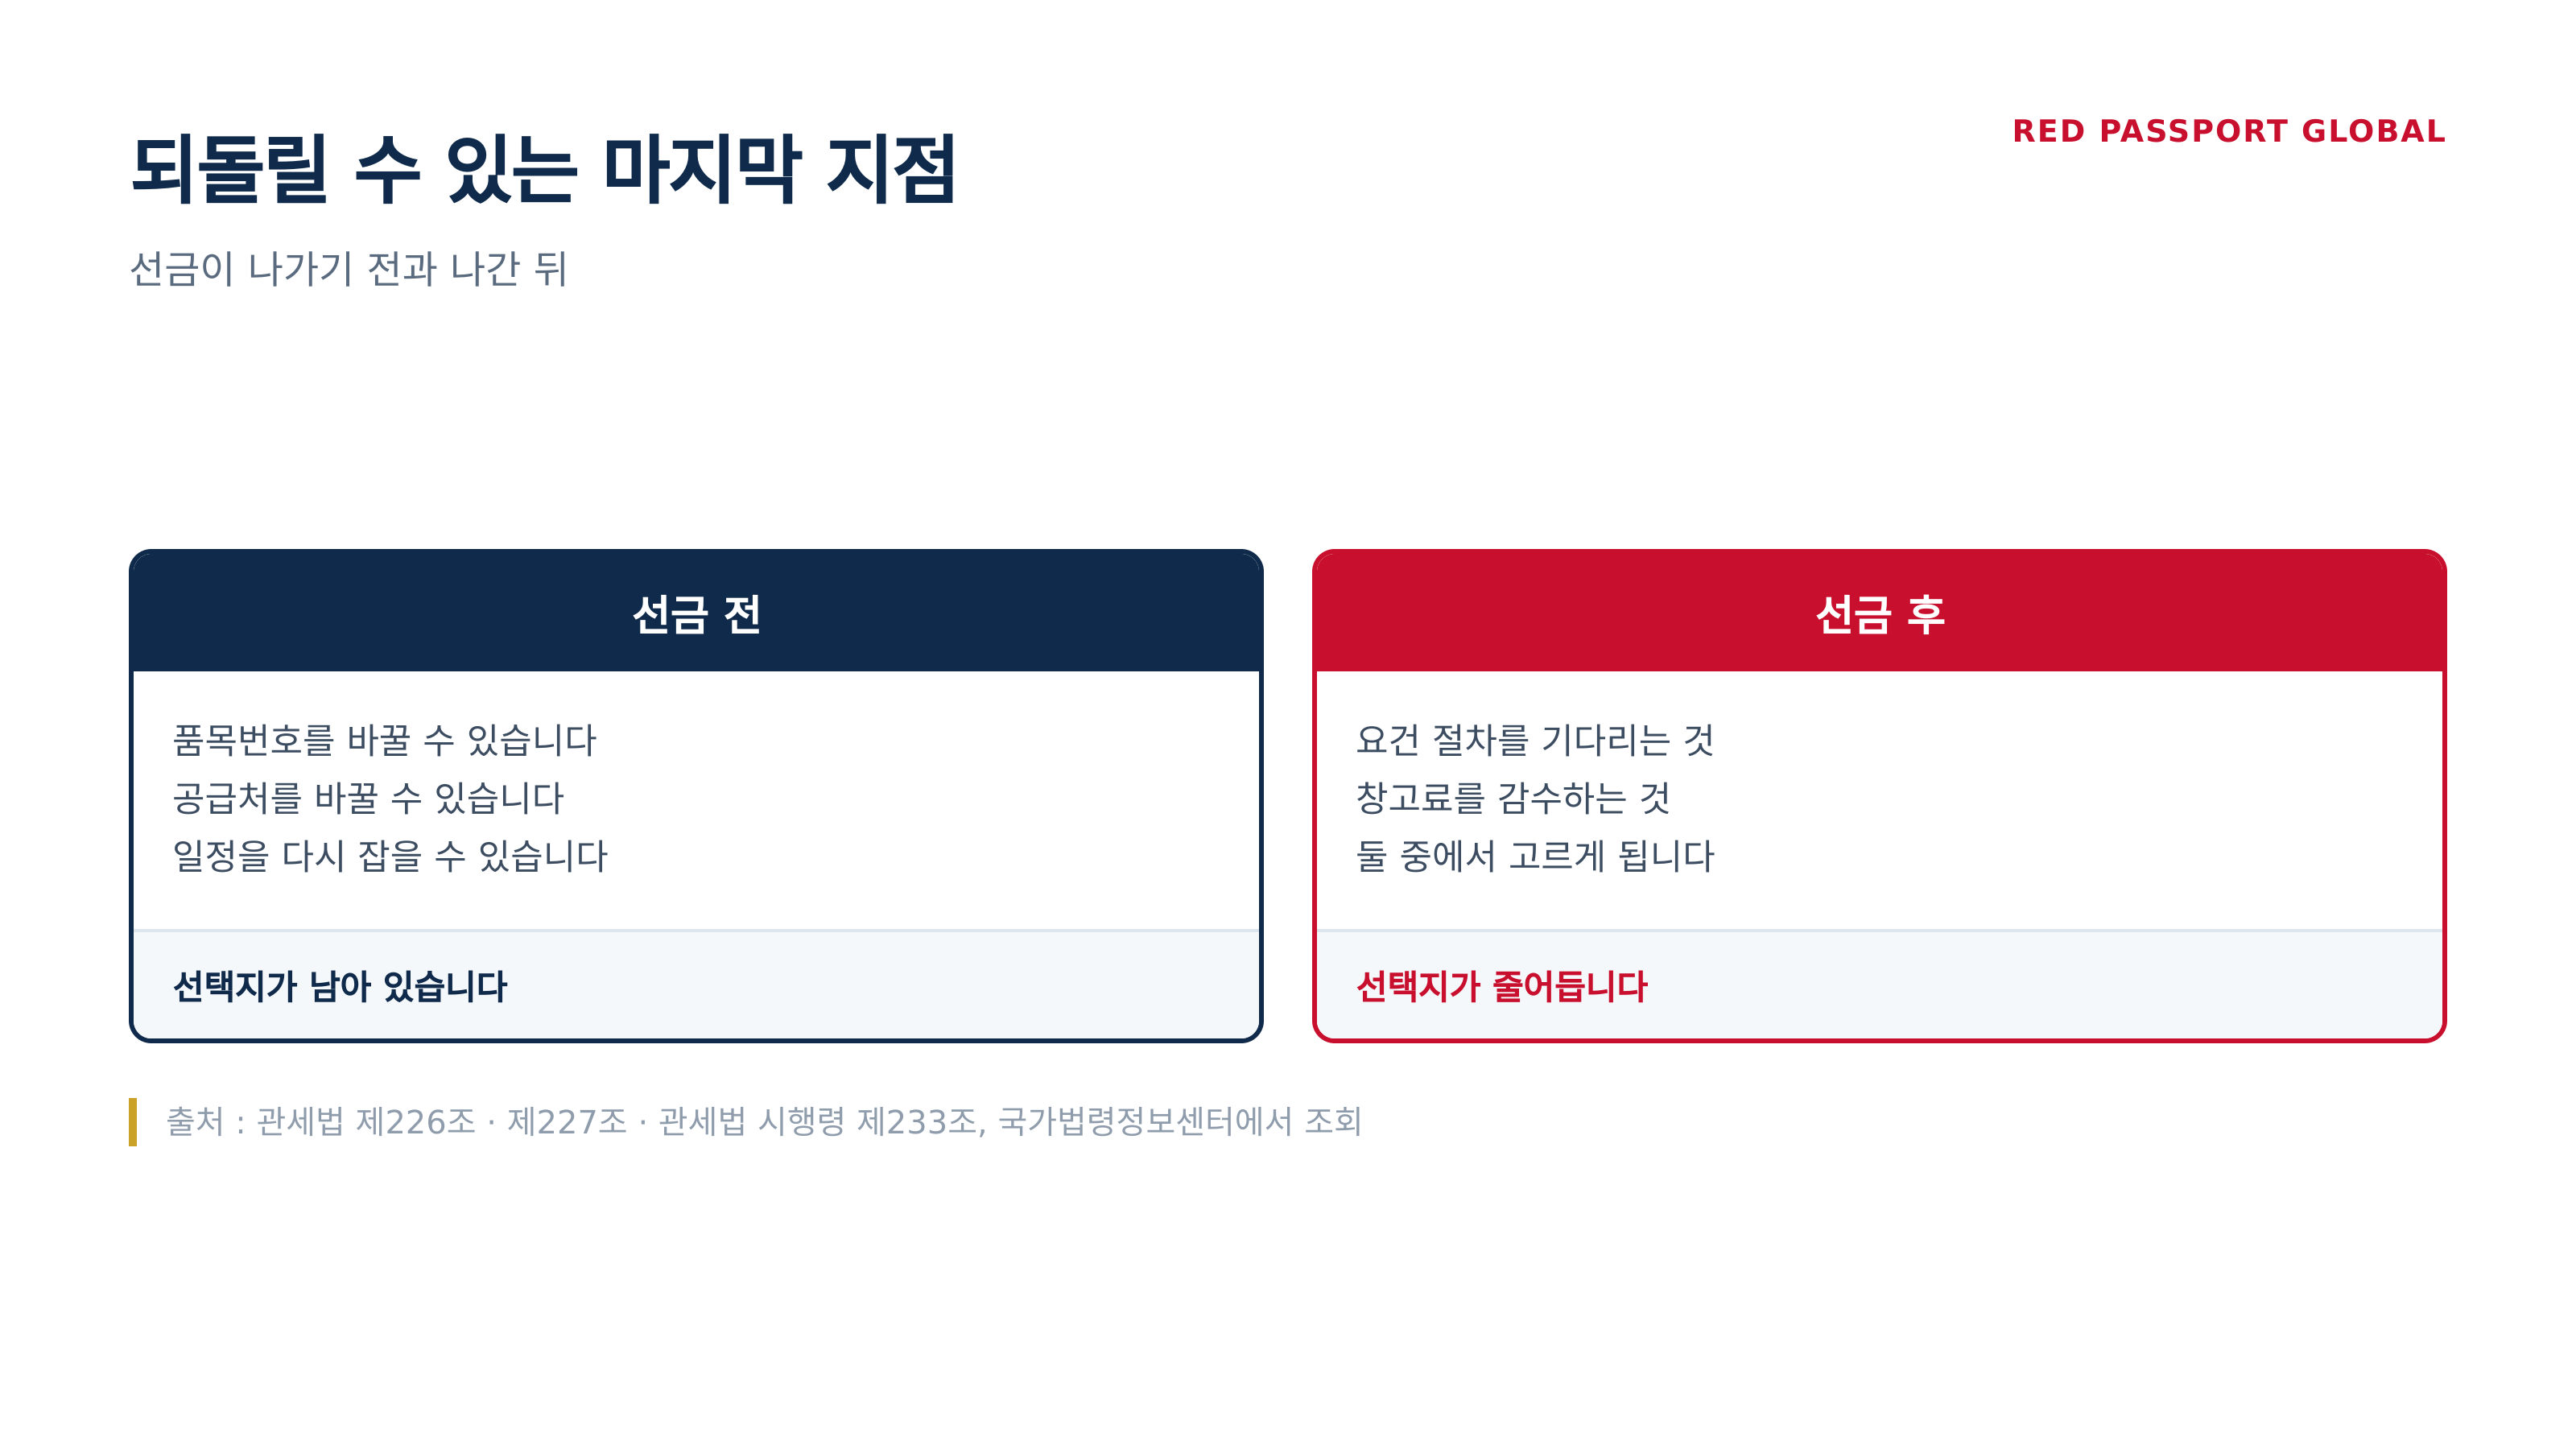
실제로 예시의 기계에서 순서가 뒤집히면 이렇게 됩니다. 단가와 납기를 먼저 합의하고 선금을 보냅니다. 물건이 실린 뒤에 요건을 알게 됩니다. 이 시점에는 세 가지가 동시에 걸립니다. 인증에 걸리는 기간, 그동안 쌓이는 창고료, 그리고 이미 나간 선금입니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 언제 | 무엇을 확인하나 |
|---|---|
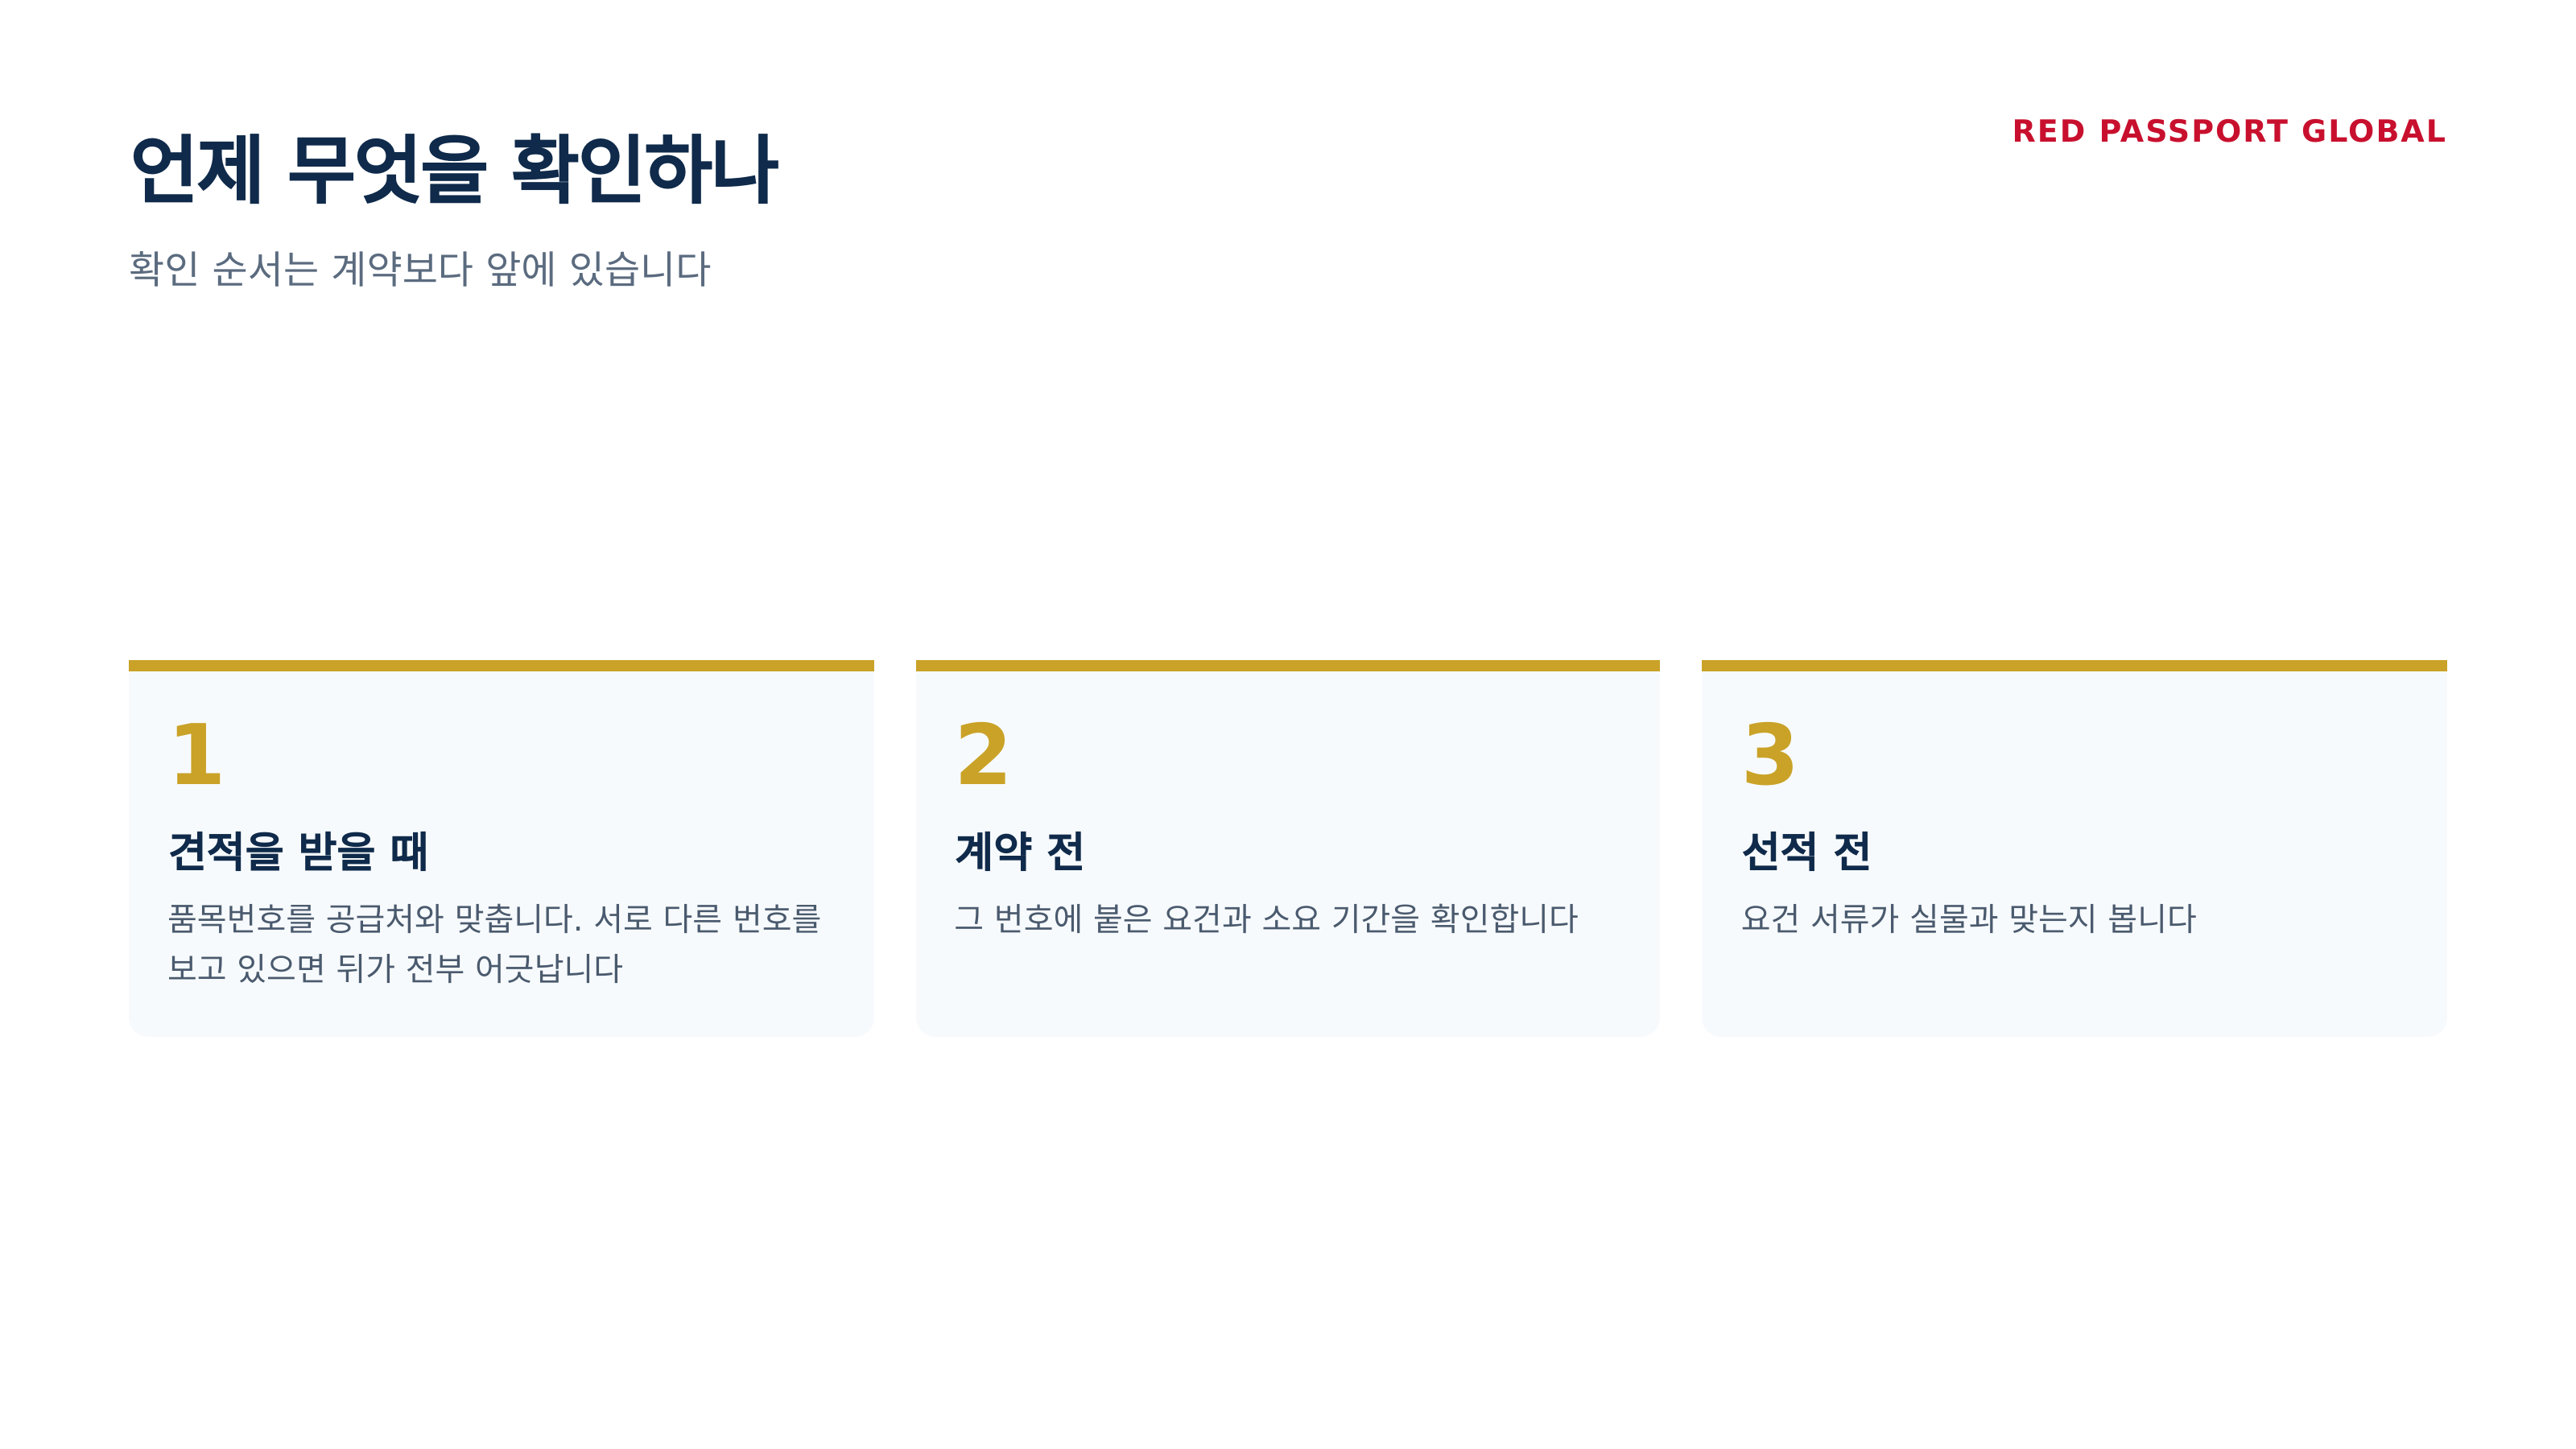
| 견적을 받을 때 | 품목번호를 공급처와 맞춘다 |
| 계약 전 | 그 번호에 붙은 요건과 소요 기간 |
| 선적 전 | 요건 서류가 실물과 맞는지 |
창고료가 어떻게 쌓이는지는 보세창고 보관기간은 얼마나 되나요에서 다뤘습니다.
따라서 계약서에 서명하기 전에 품목번호를 확정하십시오. 그 번호 하나가 세율과 요건을 함께 정합니다.
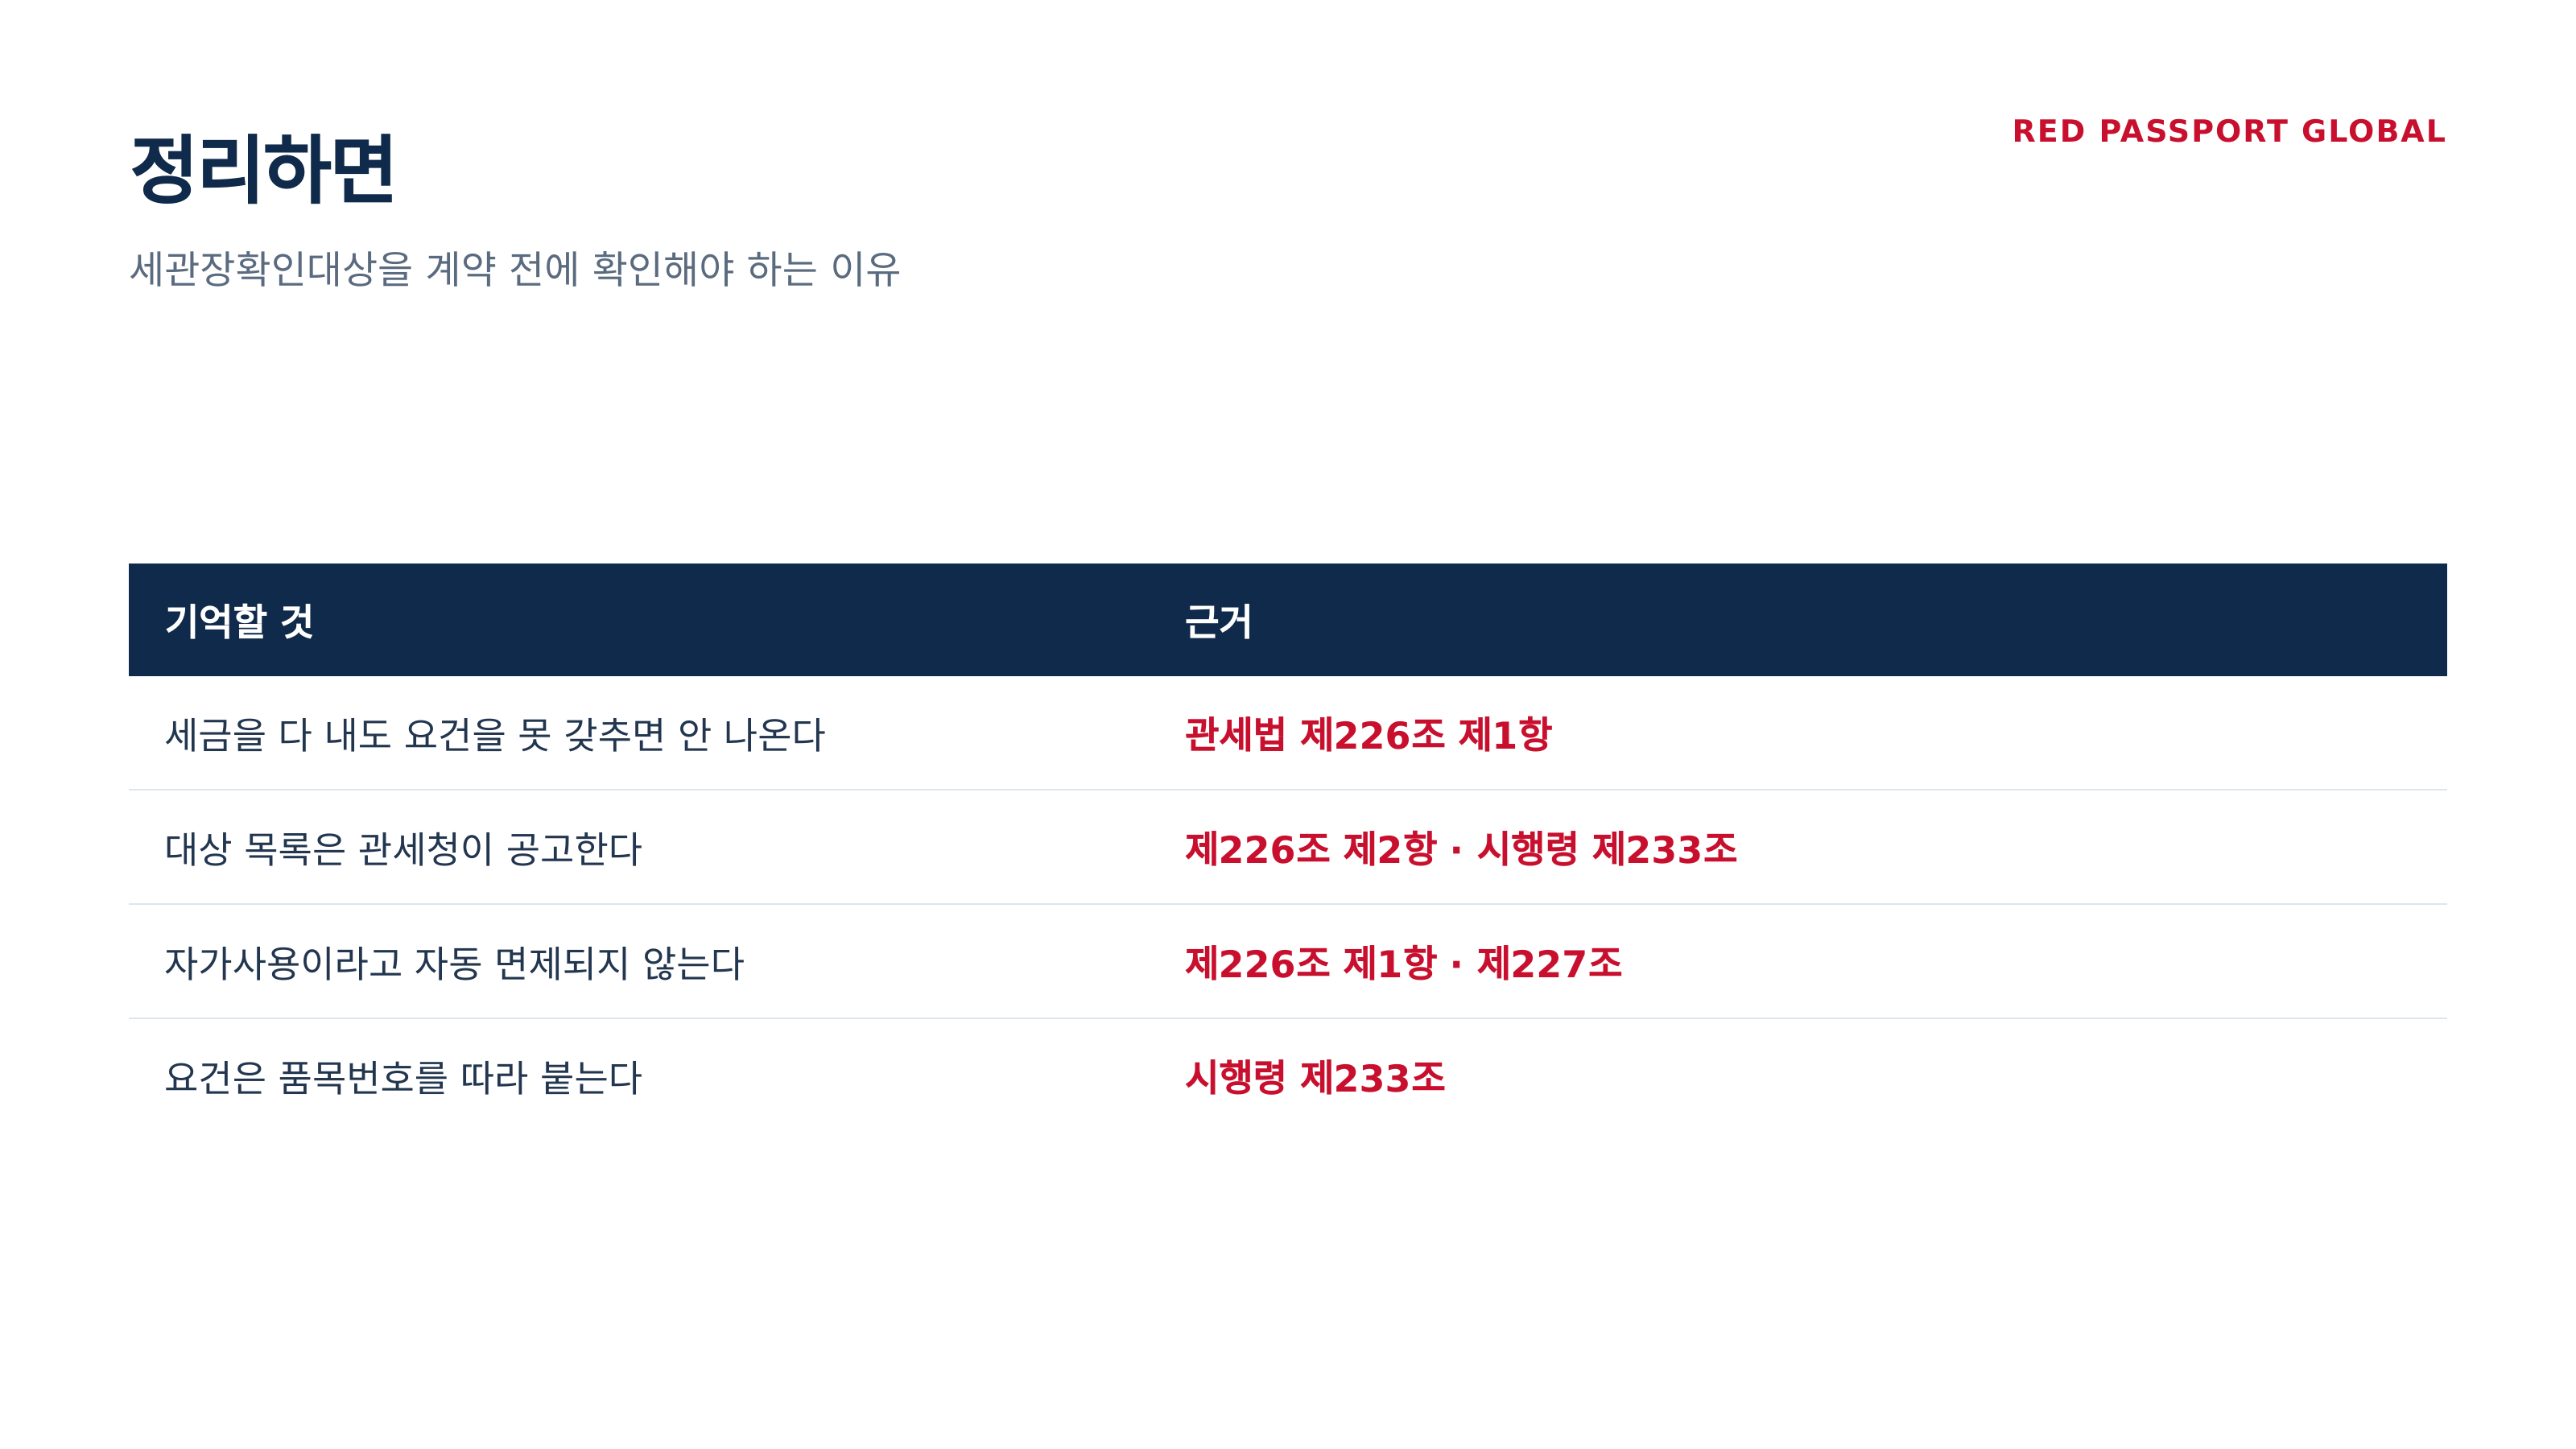
정리하면
-
관세와 요건은 다른 관문입니다. 세금을 다 내도 요건을 못 갖추면 물건이 안 나옵니다
-
세관장확인대상은 관세청이 공고합니다. 관세법 제226조 제2항과 시행령 제233조가 그 근거입니다
-
자가사용이라는 이유로 자동 면제되지 않습니다. 오히려 제227조의 의무가 따라붙을 수 있습니다
-
요건은 품목번호를 따라 붙습니다. 번호를 확정하는 자리가 요건을 확인하는 자리입니다
품목번호를 아직 확정하지 않으신 채로 단가 협상을 하고 계시다면, 지금이 순서를 되돌릴 수 있는 마지막 지점입니다. 선금이 나가고 나면 선택지가 줄어듭니다.
요건을 다 통과했다고 물건이 바로 손에 들어오는 것도 아닙니다. 마지막에 돈이 한 번 더 남아 있는데, 그 돈을 언제까지 내야 하는지는 생각보다 넉넉합니다. 다음 글에서 관세 납부기한이 실제로 어떻게 돌아가는지 짚어 보겠습니다.
FAQ
회사에서 직접 쓸 물건인데도 수입요건이 걸리나요?
걸릴 수 있습니다. 관세법 제226조 제1항은 용도로 대상을 나누지 않습니다. 자가사용 면제가 있다면 그것은 그 물품을 다루는 개별법이나 공고가 따로 정해 둔 것이므로, 품목번호를 확정한 뒤 해당 요건을 직접 확인하셔야 합니다.
샘플이나 소량이면 세관장확인대상에서 빠지나요?
수량으로 자동으로 갈리지는 않습니다. 다만 개별법이 소량이나 시험용에 대해 별도 절차를 두는 경우가 있습니다. 있는지 없는지는 품목마다 다르므로 요건기관에 확인하는 것이 정확합니다.
요건 서류는 관세사가 대신 받아 주나요?
통관 신고와 세관 확인 절차는 관세사가 맡습니다. 다만 인증이나 검사처럼 요건기관이 발급하는 것은 신청 주체가 수입자인 경우가 많습니다. 누가 신청해야 하는지를 미리 나눠 두시면 일정이 밀리지 않습니다.
품목번호가 바뀌면 요건도 바뀌나요?
바뀝니다. 요건은 품목 단위로 공고되기 때문에 번호가 달라지면 붙는 요건도 달라집니다. 세율만 비교하고 번호를 고르시면 요건 쪽에서 예상하지 못한 것이 나올 수 있습니다.
출처 : 「관세법」 제226조(허가ㆍ승인 등의 증명 및 확인), 국가법령정보센터에서 조회 출처 : 「관세법」 제227조(의무 이행의 요구 및 조사), 국가법령정보센터에서 조회 출처 : 「관세법 시행령」 제233조(구비조건의 확인), 국가법령정보센터에서 조회