수입대행에 맡기면 관세도 대행사가 내나요
첫 수입을 앞두고 계시면 이런 말을 들으셨을 겁니다. 대행에 맡기면 통관도 알아서 해주고, 문제가 생겨도 대행사가 책임진다는 말입니다.
앞부분은 맞습니다. 뒷부분은 법이 그렇게 보지 않습니다.
관세법은 대행수입한 물품의 화주를 그 수입을 위탁한 사람으로 봅니다. 맡긴 쪽이 빠져나가는 구조가 아닙니다.
수입대행업체를 고르실 때 수수료부터 비교하시는 분이 많은데, 먼저 보셔야 할 것은 수입신고에 누구 이름이 올라가느냐입니다. 이 글은 조문에 적힌 것만 다룹니다.
대행수입에서 화주는 맡긴 사람입니다
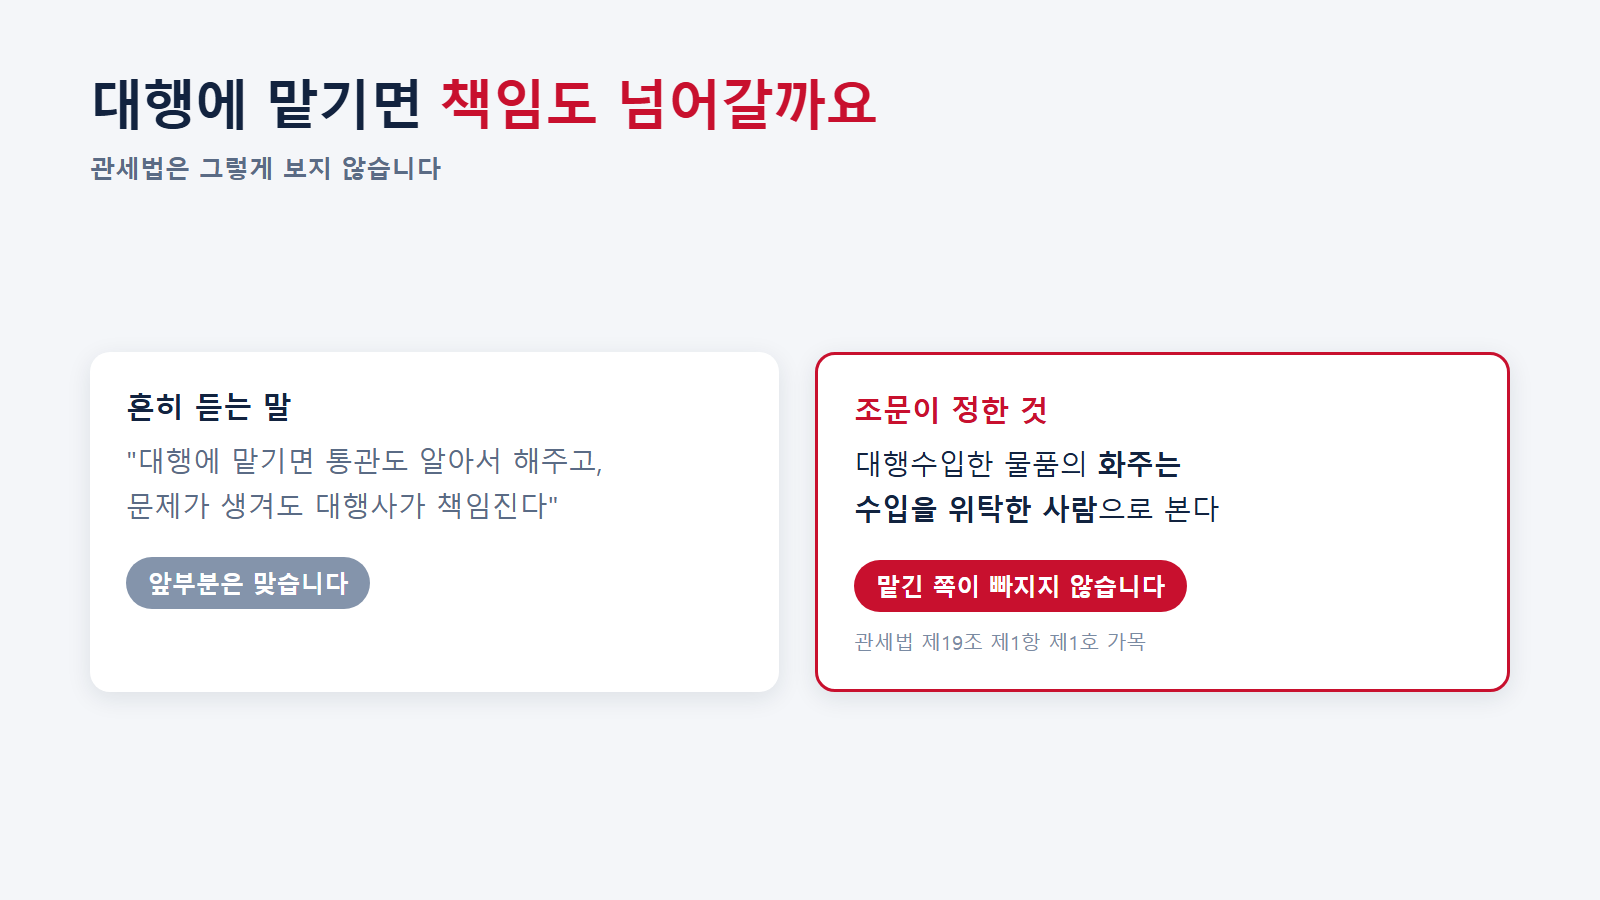
관세법 제19조 제1항 제1호는 수입신고를 한 물품의 관세 납세의무자를 수입신고하는 때의 화주로 정하고 있습니다.
그러면 대행으로 들여온 물건의 화주는 누구일까요. 같은 호가 화주가 불분명한 경우를 대비해 가목에 답을 적어두었습니다. 수입을 위탁받아 수입업체가 대행수입한 물품인 경우에는 그 물품의 수입을 위탁한 자를 화주로 본다는 것입니다.
맡긴 사람이 화주입니다. 대행사가 아닙니다.
그래서 통관 후에 세액이 모자란 것이 드러나면 세관은 위탁한 쪽을 찾습니다. 대행 계약서에 무엇이라고 적혀 있든 조문이 정한 납세의무자는 계약으로 옮겨지지 않습니다.
구매대행이면 연대납세의무가 붙습니다
개인이 쓸 물건을 대신 사다 주는 구매대행에는 한 겹이 더 있습니다.
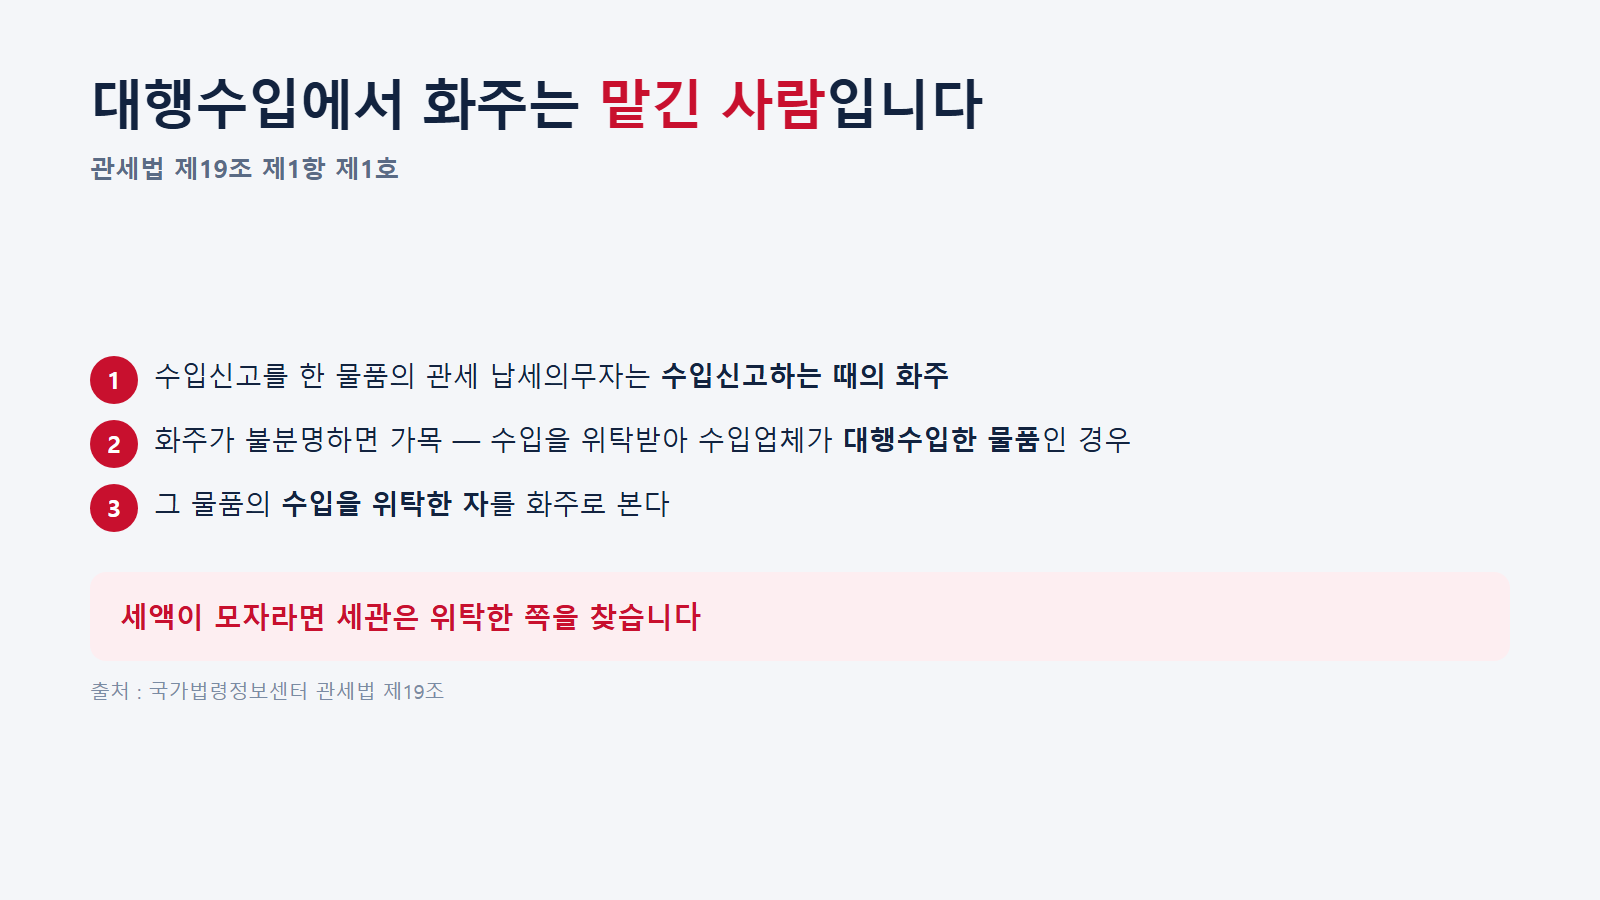
관세법 제19조 제5항 제1호 다목은 구매대행업자가 화주로부터 수입물품에 대하여 납부할 관세 등에 상당하는 금액을 수령한 경우, 그 구매대행업자와 수입신고하는 때의 화주가 연대하여 납부할 의무를 지도록 정하고 있습니다.
같은 목은 구매대행업자를 둘로 정의합니다. 자가사용물품을 수입하려는 화주의 위임에 따라 해외 판매자로부터 구매를 대행하는 것, 그리고 사이버몰 등을 통해 해외 물품 정보를 제공하고 화주의 요청에 따라 그 물품을 구매해서 판매하는 것입니다.
연대납부 의무는 둘 중 누구에게나 전액을 청구할 수 있다는 뜻입니다. 대행사에 관세 몫을 이미 보냈더라도 세관에 대한 의무가 사라지지는 않습니다.
다만 이 조항은 자가사용물품을 전제로 합니다. 사업자가 팔려고 들여오는 물건은 이 목이 아니라 앞의 화주 규정으로 갑니다. 어느 쪽이든 위탁한 사람이 빠지지 않는다는 결론은 같습니다.
수입세금계산서는 수입하는 자에게 발급됩니다
여기가 돈으로 가장 크게 체감되는 자리입니다. 조문 세 개를 이어 붙이면 결론이 나옵니다.
부가가치세법 제3조 제1항은 납세의무자를 사업자와 재화를 수입하는 자로 정합니다.
제35조 제1항은 세관장이 수입되는 재화에 대하여 부가가치세를 징수할 때 수입세금계산서를 수입하는 자에게 발급하여야 한다고 정합니다. 발급 상대가 수입하는 자로 못박혀 있습니다.
제38조 제1항 제2호는 매출세액에서 공제하는 매입세액을, 사업자가 자기의 사업을 위하여 사용하였거나 사용할 목적으로 수입하는 재화의 수입에 대한 부가가치세액으로 정합니다.
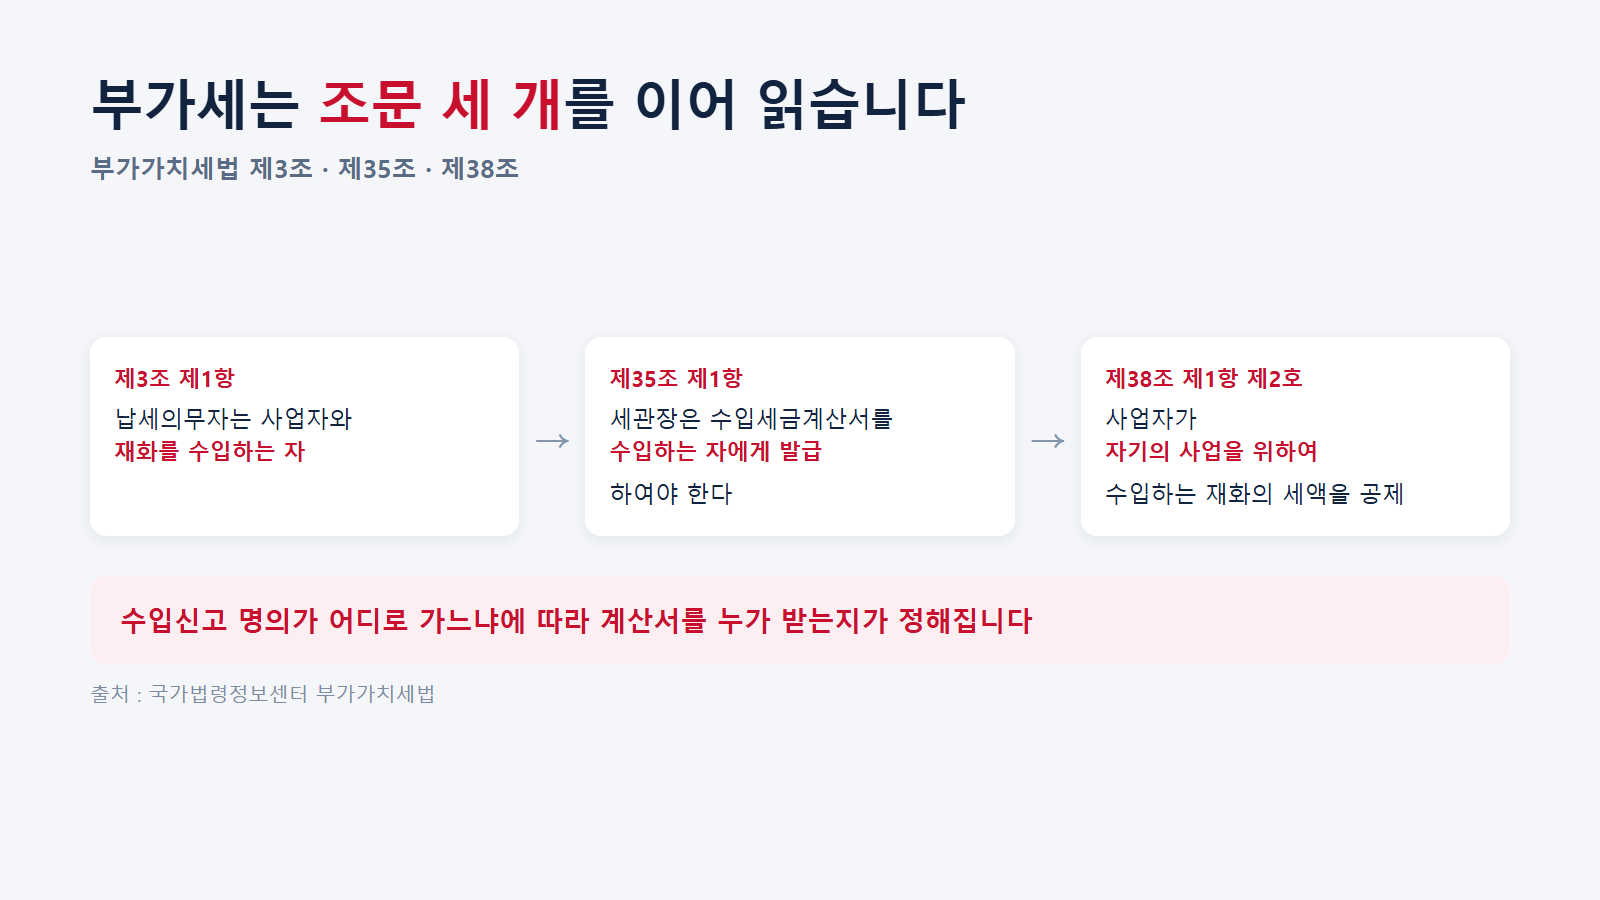
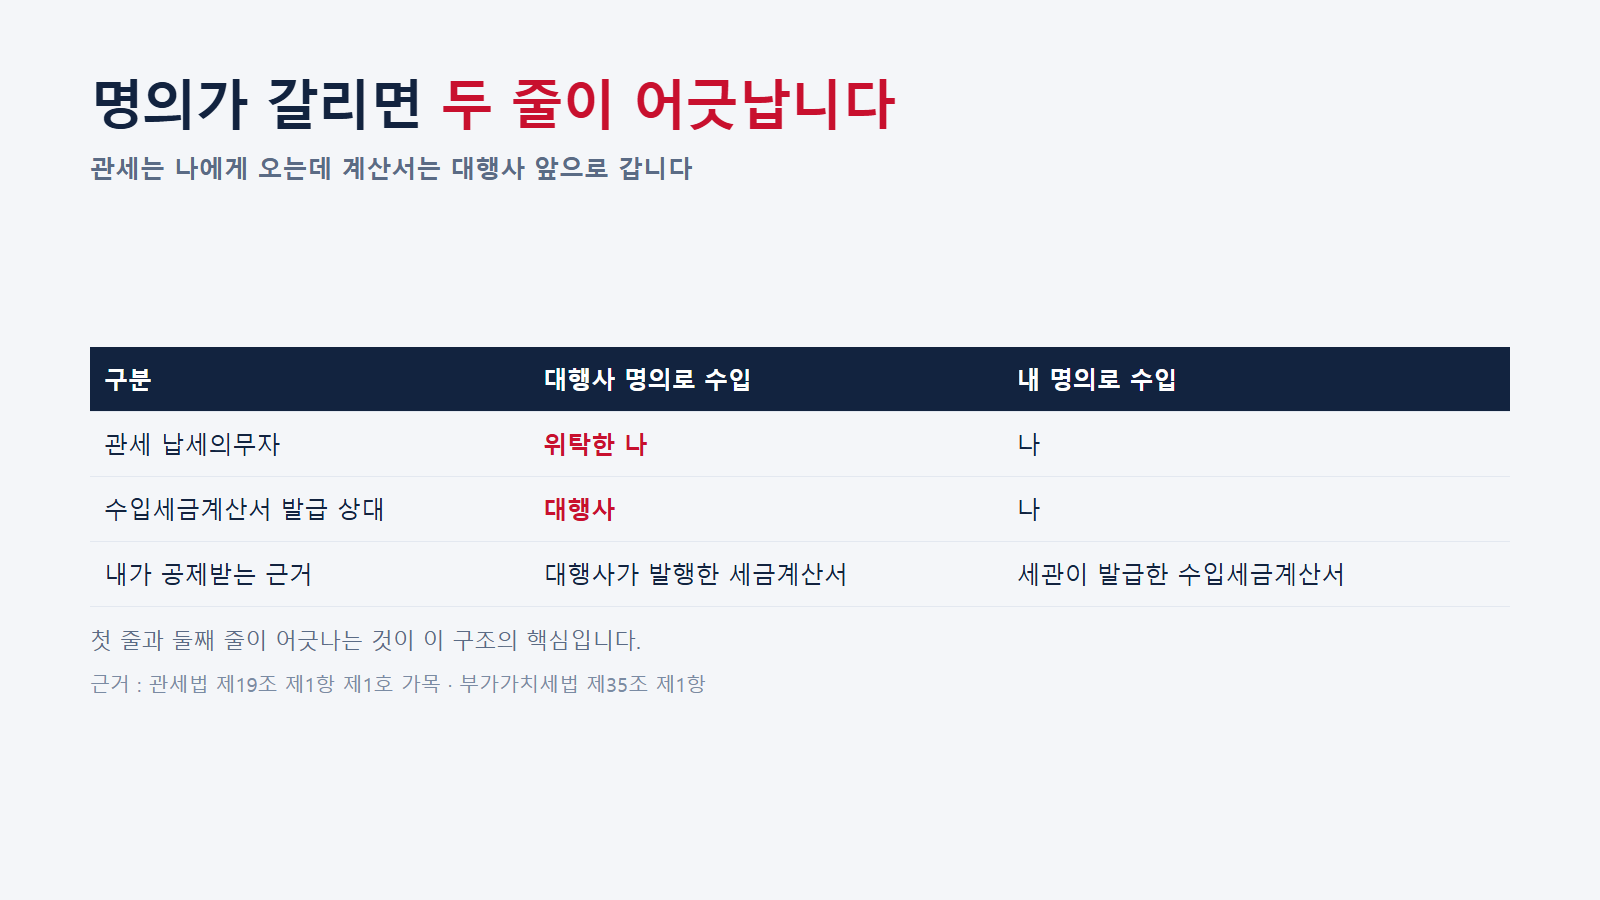
이어 읽으면 이렇게 됩니다. 대행사 명의로 수입되면 수입세금계산서는 대행사 앞으로 나가고, 그 부가가치세액은 대행사가 자기 사업을 위해 수입한 재화의 세액이 됩니다. 내가 그 물건을 국내에서 대행사로부터 사는 형태라면, 나는 세관이 발급한 수입세금계산서가 아니라 대행사가 발행한 세금계산서로 공제를 받게 됩니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 구분 | 대행사 명의로 수입 | 내 명의로 수입 |
|---|---|---|
| 관세 납세의무자 | 위탁한 나 (제19조 제1항 제1호 가목) | 나 |
| 수입세금계산서 발급 상대 | 대행사 | 나 |
| 내가 공제받는 근거 | 대행사가 발행한 세금계산서 | 세관이 발급한 수입세금계산서 |
첫 줄과 둘째 줄이 어긋나는 것이 이 구조의 핵심입니다. 관세는 위탁한 나에게 오는데 수입세금계산서는 대행사 앞으로 갑니다.
포워더는 법에 정의가 따로 있습니다
대행과 포워더를 같은 줄에 놓고 비교하시는 경우가 많은데, 법이 정의하는 자리가 다릅니다.
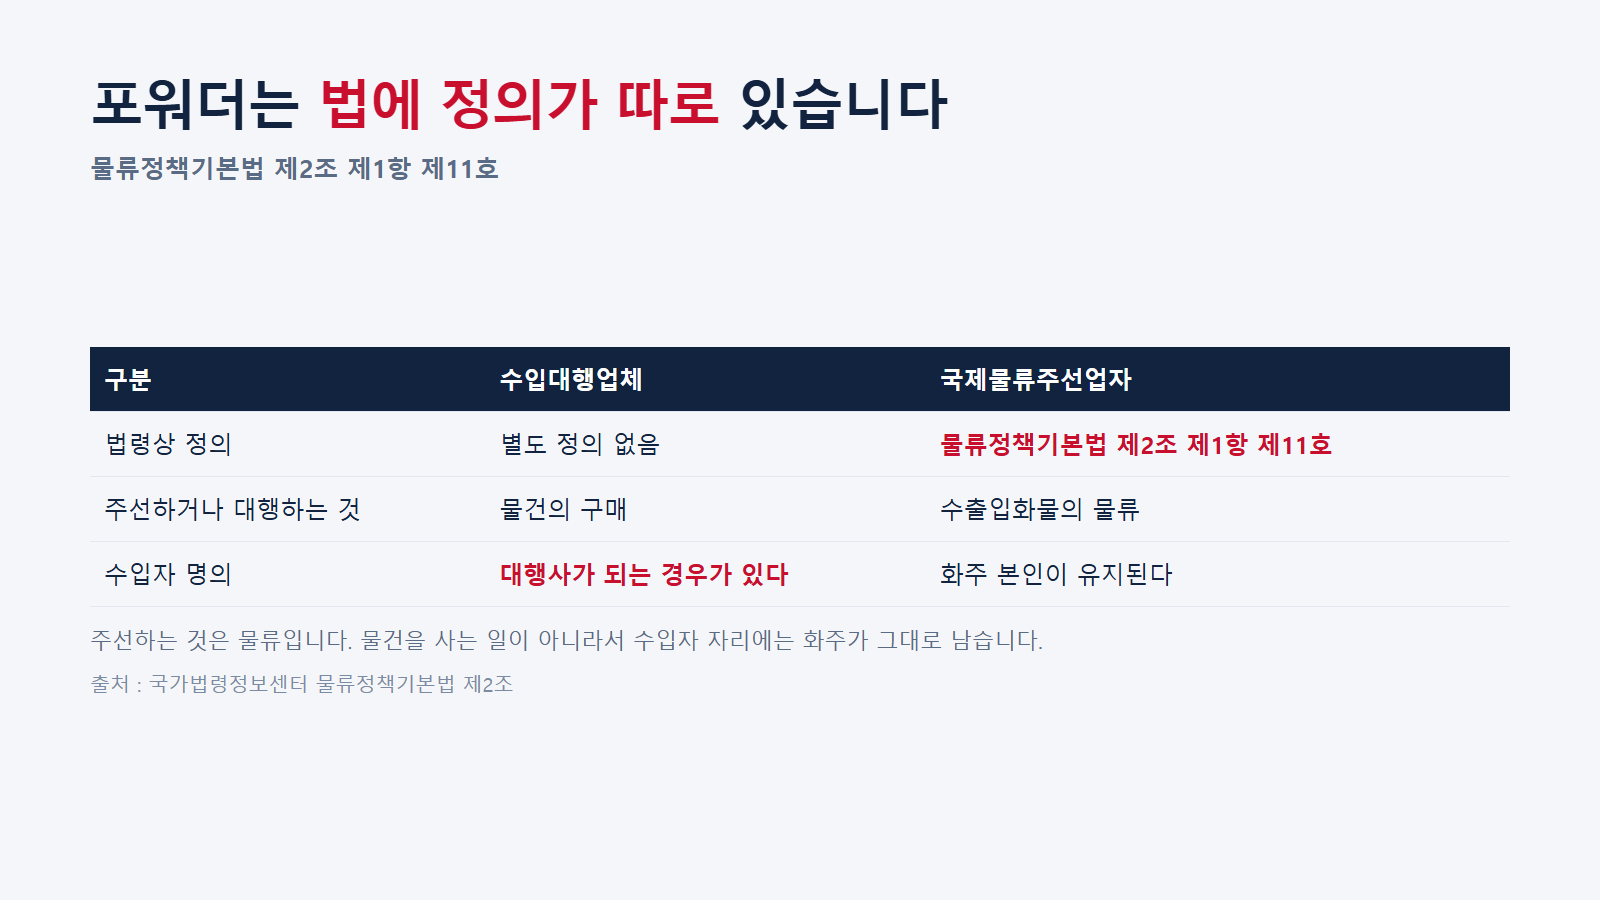
물류정책기본법 제2조 제1항 제11호는 국제물류주선업을 타인의 수요에 따라 자기의 명의와 계산으로 타인의 물류시설과 장비 등을 이용하여 수출입화물의 물류를 주선하는 사업으로 정의합니다.
주선하는 것은 물류입니다. 물건을 사는 일이 아닙니다. 그래서 포워더를 쓰면 수입자 자리에는 내가 그대로 남습니다.
수입대행업체는 상거래의 당사자 자리에 들어옵니다. 해외 판매자와 계약하고 대금을 보내며, 자기 명의로 수입신고를 하는 경우도 있습니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 구분 | 수입대행업체 | 국제물류주선업자 |
|---|---|---|
| 법령상 정의 | 별도 정의 없음 | 물류정책기본법 제2조 제1항 제11호 |
| 주선하거나 대행하는 것 | 물건의 구매 | 수출입화물의 물류 |
| 수입자 명의 | 대행사가 되는 경우가 있다 | 화주 본인이 유지된다 |
여기부터는 실무에서 권해드리는 것입니다
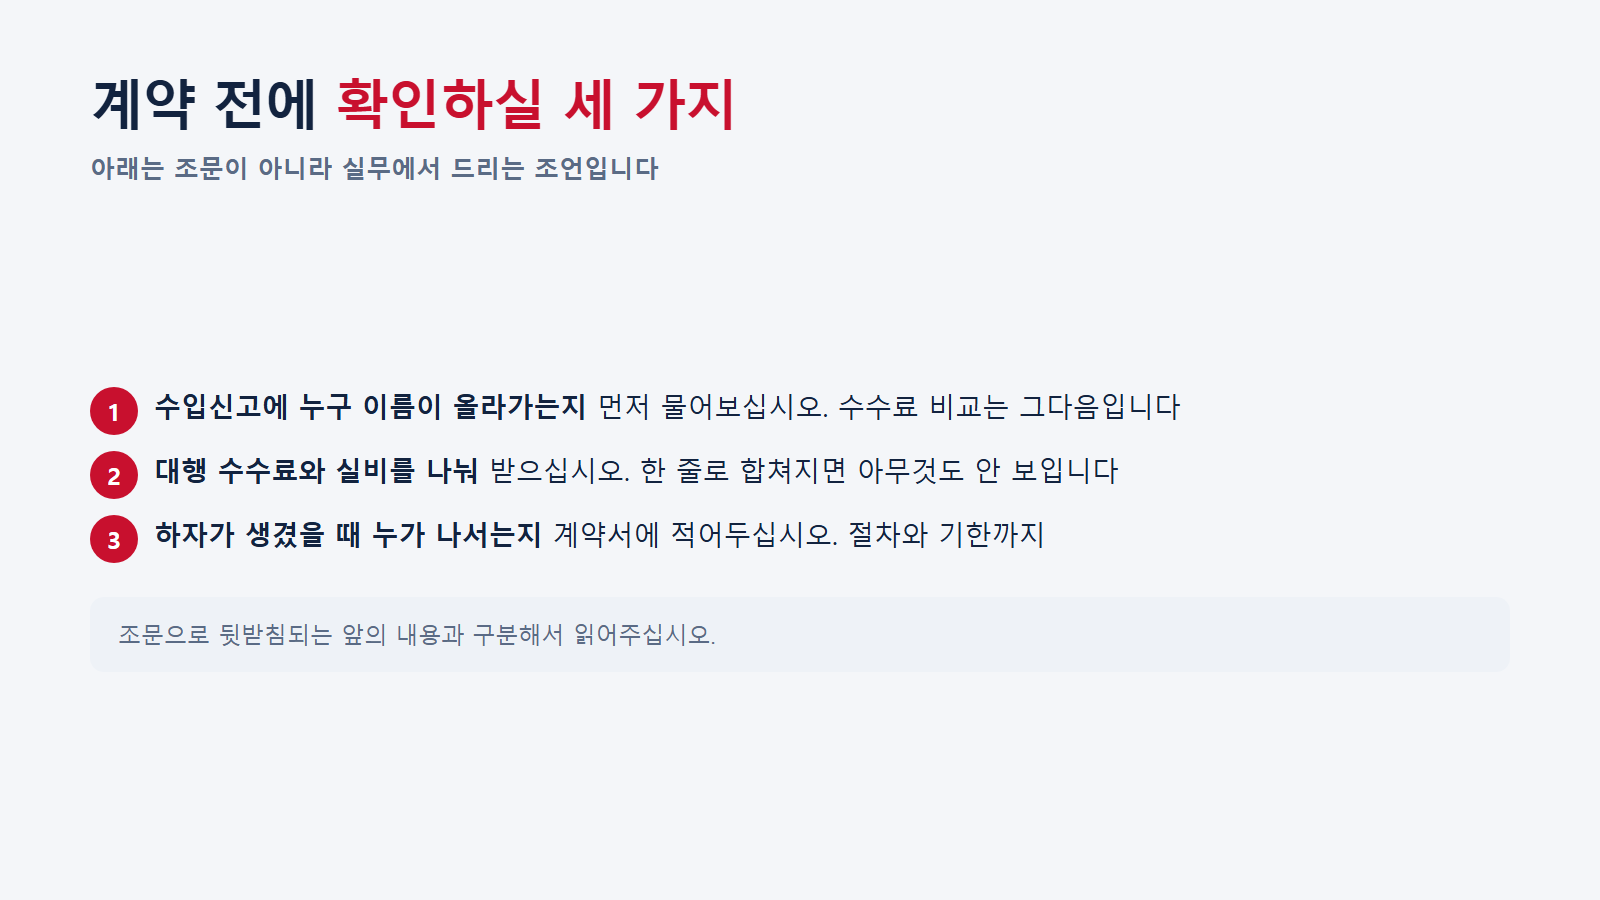
아래는 조문에 적힌 내용이 아니라 저희가 현장에서 권해드리는 것입니다. 앞의 이야기와 구분해서 읽어주십시오.
첫째, 수입신고에 누구 이름이 올라가는지 먼저 물어보십시오. 앞에서 본 것처럼 이 한 칸이 관세 납세의무자와 수입세금계산서 발급 상대를 갈라놓습니다. 수수료를 비교하기 전에 이것부터 확인하시는 편이 낫습니다.
둘째, 견적에서 대행 수수료와 실비를 나눠 받으십시오. 물건값과 운임, 관세, 부가세, 수수료가 한 줄로 합쳐져 오면 어디에 무엇이 붙었는지 보이지 않습니다.
셋째, 하자가 생겼을 때 누가 나서는지 계약서에 적어두십시오. 대행사가 해외 판매자와 계약하고 대금을 보냈다면 그 거래의 당사자는 대행사입니다. 클레임 처리 절차와 기한을 미리 문서로 정해두시는 편이 안전합니다.
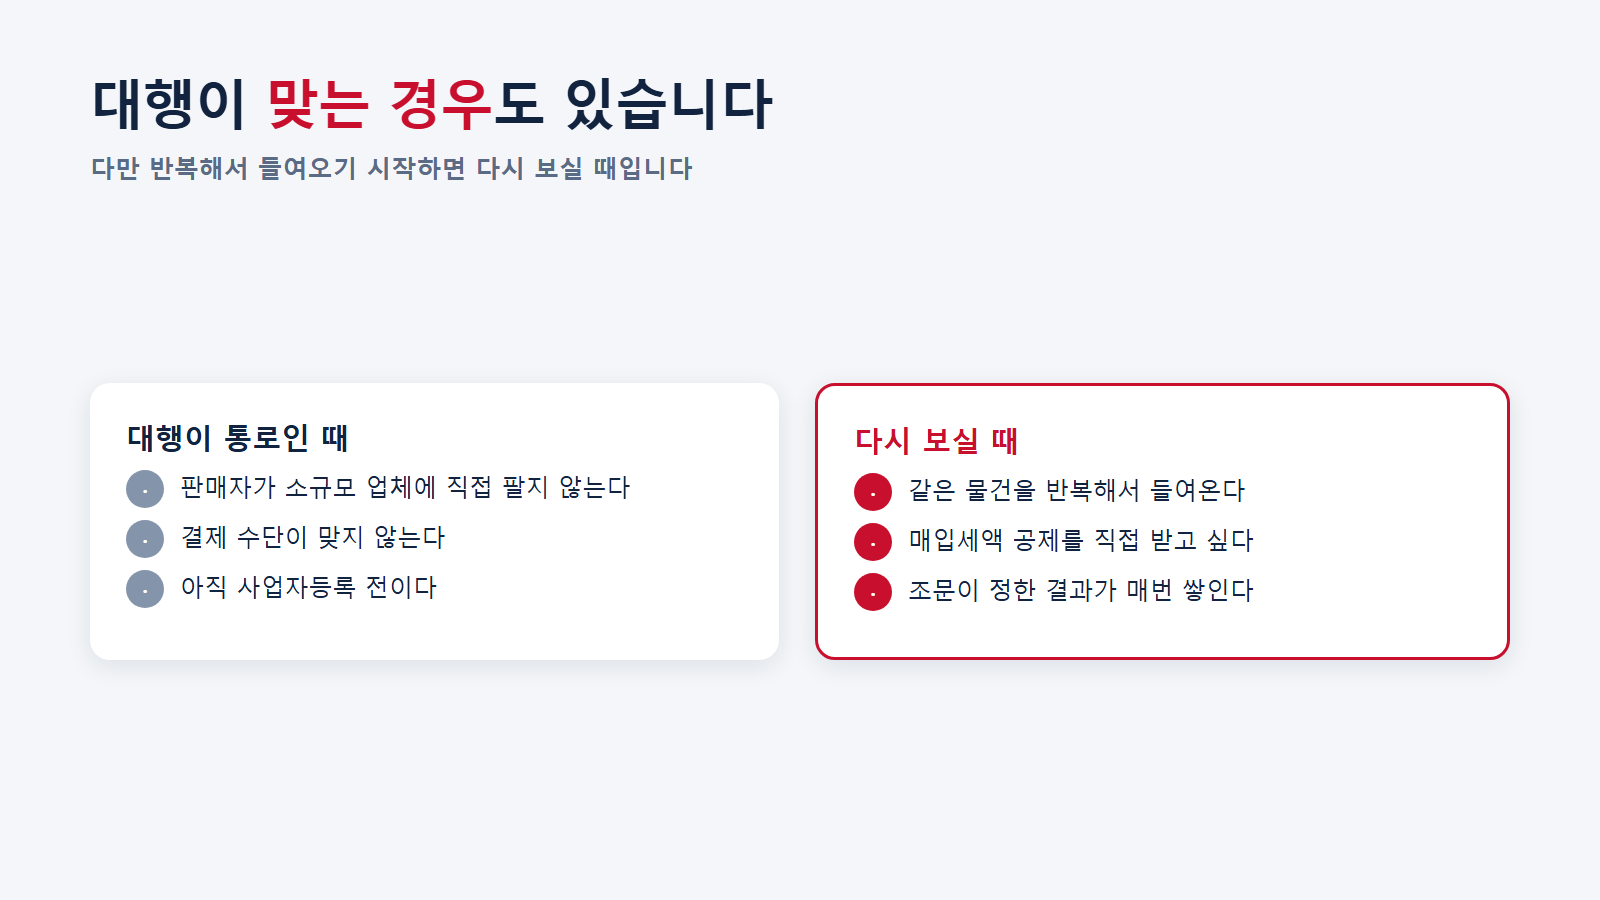
대행이 나쁜 선택이라는 뜻은 아닙니다. 해외 판매자가 소규모 업체에 직접 팔지 않거나, 결제 수단이 맞지 않거나, 아직 사업자등록 전이라면 대행이 사실상 유일한 통로입니다.
다만 같은 물건을 반복해서 들여오기 시작하면 명의를 어디에 둘지 다시 보실 때가 됩니다. 조문이 정한 결과가 매번 쌓이기 때문입니다.
FAQ
대행에 맡기면 관세는 대행사가 내는 것 아닌가요
관세법 제19조 제1항 제1호는 납세의무자를 수입신고하는 때의 화주로 정하고, 화주가 불분명한 경우 가목에서 대행수입한 물품이면 수입을 위탁한 자를 화주로 본다고 정하고 있습니다. 맡겼다고 해서 위탁한 쪽이 빠지는 구조가 아닙니다.
구매대행으로 샀는데 세관에서 저에게 관세를 물립니다
관세법 제19조 제5항 제1호 다목은 구매대행업자가 화주로부터 관세 등에 상당하는 금액을 수령한 경우 구매대행업자와 화주가 연대하여 납부할 의무를 진다고 정합니다. 연대납부 의무라 둘 중 누구에게나 전액을 청구할 수 있습니다.
사업자등록증이 없어도 수입할 수 있나요
부가가치세법 제3조 제1항 제2호는 재화를 수입하는 자를 납세의무자로 정하므로 개인도 수입 자체는 가능합니다. 다만 매입세액 공제는 다릅니다. 제38조 제1항 제2호가 공제 대상을 사업자가 자기의 사업을 위하여 사용하거나 사용할 목적으로 수입하는 재화로 한정하고 있습니다.
수입세금계산서는 누가 발급하나요
부가가치세법 제35조 제1항에 따라 세관장이 발급합니다. 발급 상대는 수입하는 자입니다. 그래서 수입신고 명의가 어디로 가느냐에 따라 이 계산서를 누가 받는지가 정해집니다.
포워더에 맡기면 수입자가 바뀌나요
바뀌지 않습니다. 물류정책기본법 제2조 제1항 제11호는 국제물류주선업을 수출입화물의 물류를 주선하는 사업으로 정의합니다. 주선 대상이 물류이므로 물건을 사는 당사자와 수입자 자리는 화주에게 남습니다.
받으신 대행 견적서를 보내주십시오
수입대행업체 견적을 두세 곳 받아보셨다면 금액보다 구조를 먼저 보셔야 합니다. 그런데 견적서만 봐서는 수입신고 명의가 어디로 가는지 잘 드러나지 않습니다. 항목이 합쳐져 있으면 더 그렇습니다.
받으신 견적서를 그대로 보내주시면 수입신고 명의가 누구로 잡혀 있는지, 수입세금계산서가 어느 쪽으로 발급되는 구조인지 표시해 드립니다. 직수입으로 바꿨을 때 무엇이 달라지는지도 같이 정리해 드립니다.
품목과 예상 물량, 출발지만 함께 적어주시면 됩니다.
수입대행업체를 계속 쓰실지 직접 수입으로 넘어가실지는 물량과 거래 조건에 따라 갈립니다. 지금 상황에서 어느 쪽이 맞는지부터 같이 보시면 됩니다.
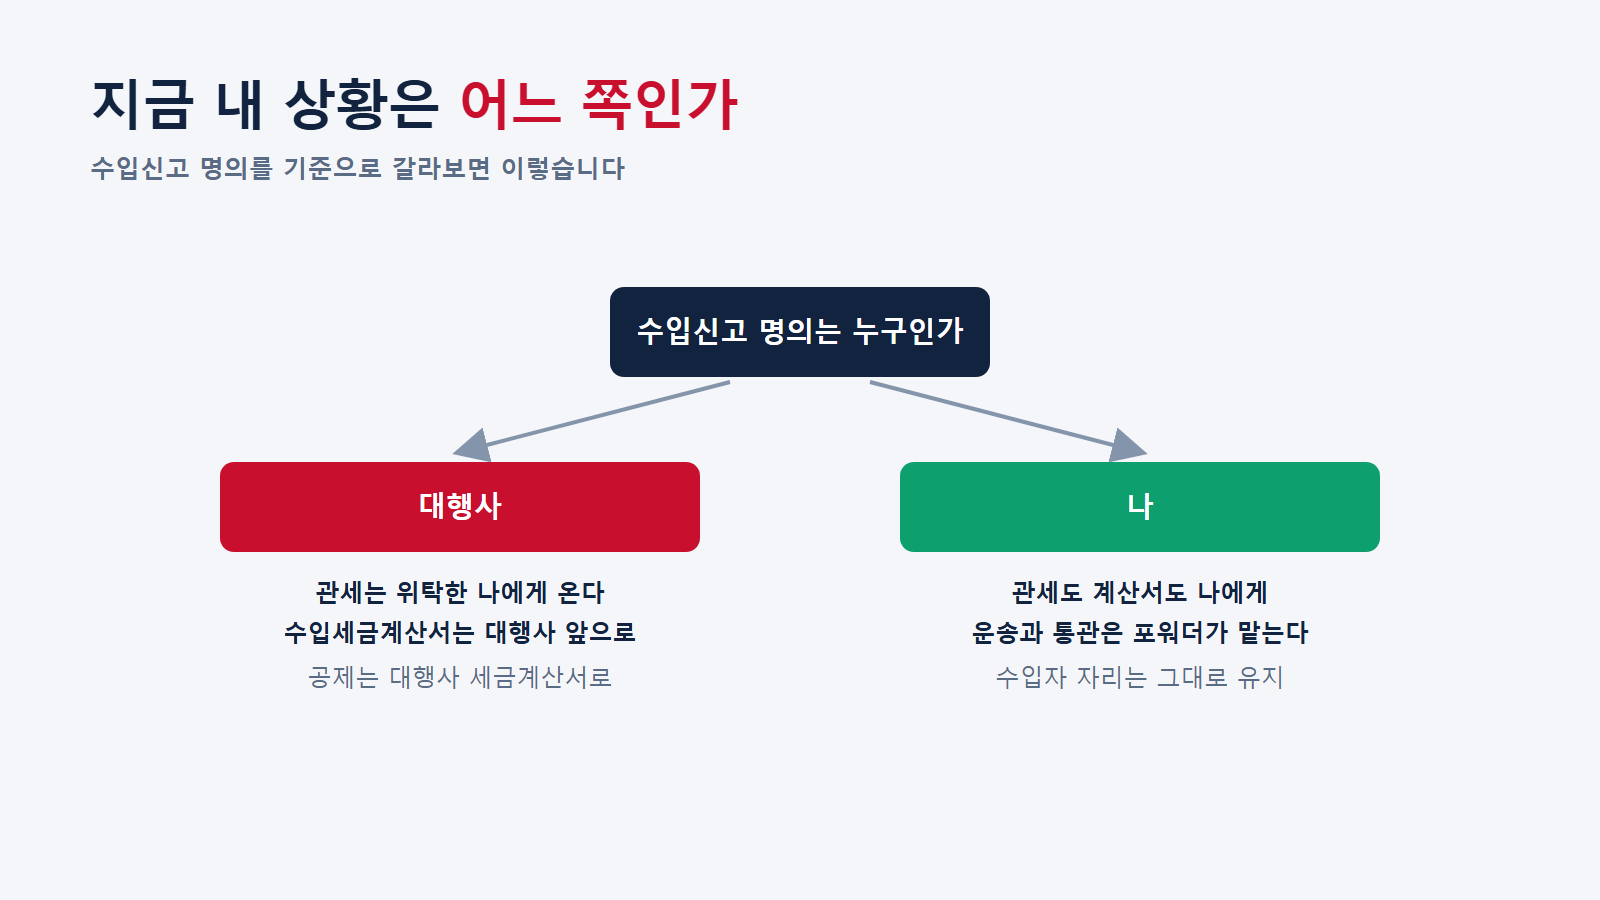
직수입으로 넘어가시면 운송과 통관은 저희가 맡습니다. 수입자 자리는 그대로 두신 채로 진행하실 수 있습니다.