보세운송, 세관을 통과하지 않은 화물이 도로 위를 달리는 이유
지금 이 순간에도 경부고속도로에는 아직 통관이 끝나지 않은 컨테이너가 섞여 달리고 있습니다. 관세를 한 푼도 내지 않은 외국물품입니다. 그런데 불법이 아닙니다.
수입을 처음 해 본 담당자가 가장 당황하는 지점이 여기입니다. 화물은 분명히 부산항에 도착했다고 하는데, 공장으로는 못 온다고 합니다. 통관을 먼저 끝내라고 하니 통관은 서울세관에서 하겠다고 합니다. 그러면 화물은 부산에서 서울까지 어떻게 옮기는 걸까요. 아직 우리 물건이 아닌 상태인데 말입니다.
이 질문의 답이 보세운송입니다.
관세를 내지 않은 채로 옮기는 제도
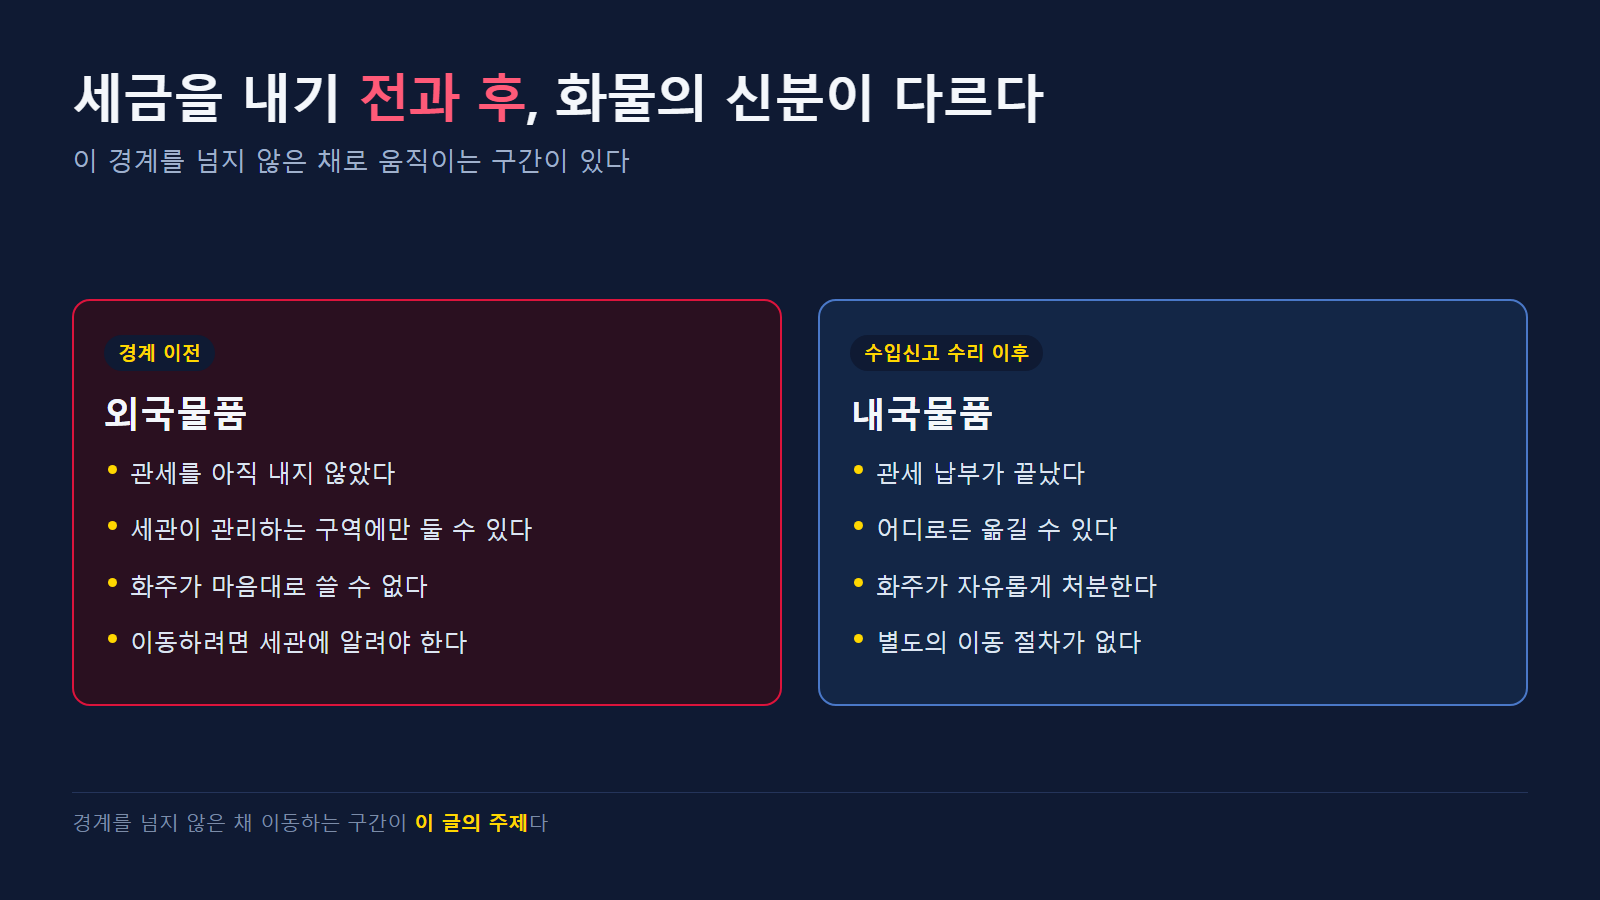
우리나라에 들어온 외국물품은 원칙적으로 세관의 관리 아래 있습니다. 관세를 내고 수입신고가 수리되어야 비로소 내국물품이 되고, 그때부터 화주가 마음대로 쓸 수 있습니다.
문제는 항구에서 모든 통관을 끝내기 어렵다는 데 있습니다. 검사를 받아야 할 수도 있고, 요건 서류가 아직 안 나왔을 수도 있고, 애초에 통관을 내륙 세관에서 하기로 했을 수도 있습니다. 그동안 화물을 항구에 세워 두면 보관료가 계속 붙습니다.
그래서 관세법은 외국물품인 상태 그대로 옮길 수 있는 길을 열어 두었습니다. 세금을 나중에 내되, 그 사이 화물이 어디로 갔는지는 세관이 전부 알고 있어야 한다는 조건이 붙습니다. 신고서에 운송수단 번호부터 컨테이너 번호, 봉인 번호, 운송 통로와 목적지까지 적게 되어 있는 이유입니다.
갈 수 있는 곳은 일곱 군데로 정해져 있다
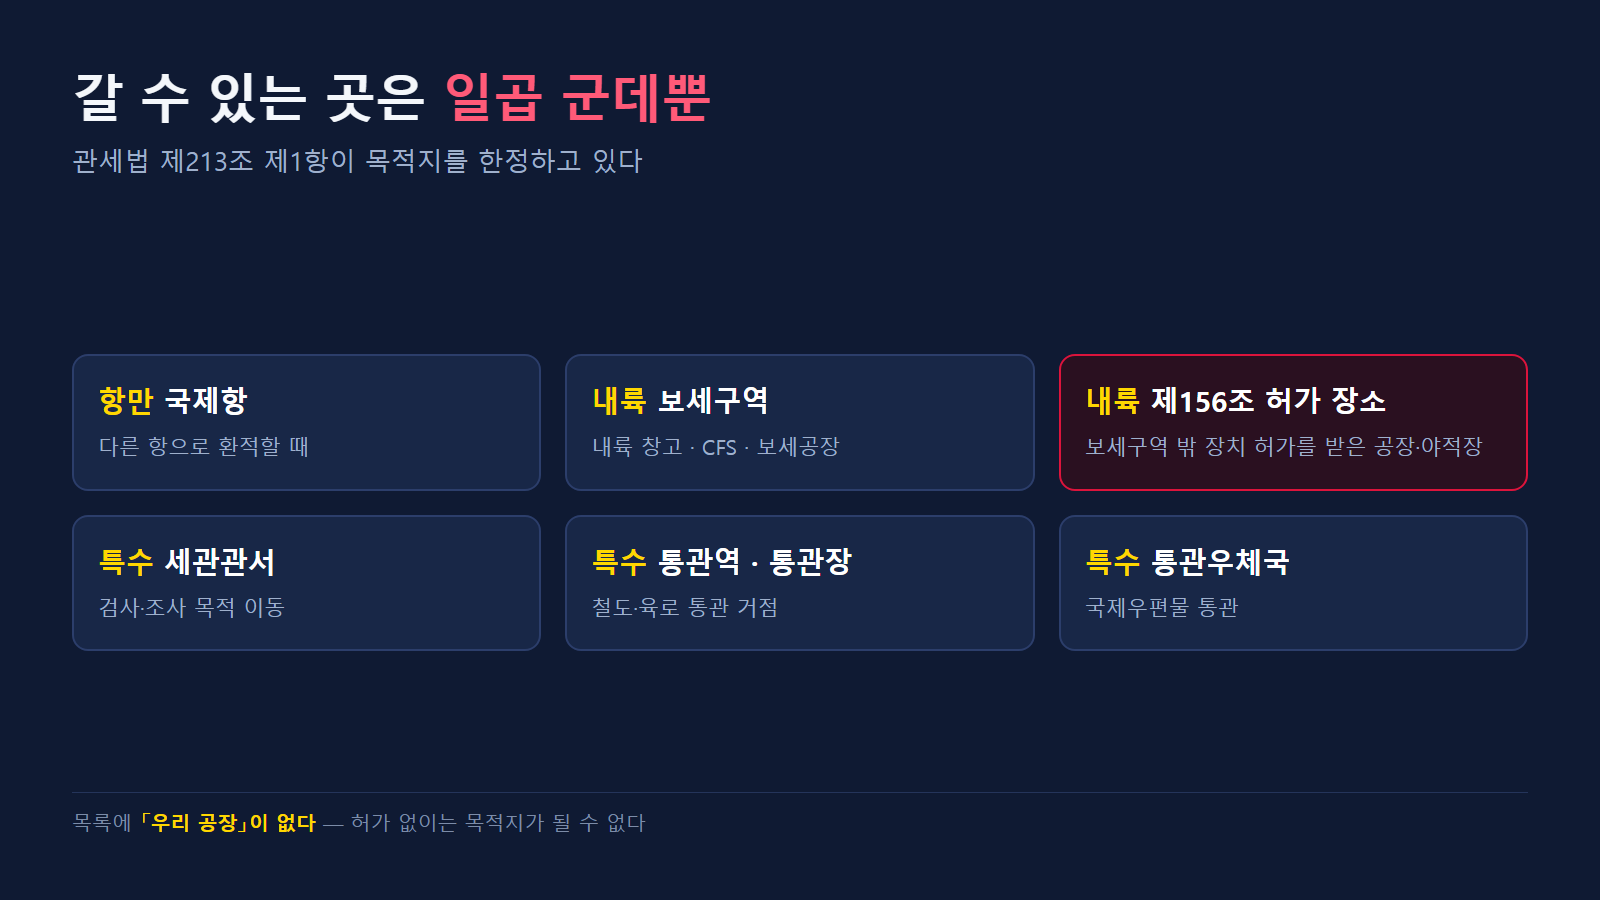
여기서 많이들 놓치는 대목이 있습니다. 이 제도는 아무 데나 갈 수 있는 자유이용권이 아닙니다. 관세법 제213조 제1항은 목적지를 일곱 곳으로 한정하고 있습니다.
→ 표를 옆으로 밀어서 볼 수 있습니다
| 갈 수 있는 곳 | 실무에서 흔한 경우 |
|---|---|
| 국제항 | 부산항, 인천항 등 다른 항으로 환적 |
| 보세구역 | 내륙 보세창고, CFS, 보세공장 |
| 관세법 제156조 허가 장소 | 보세구역 밖 장치 허가를 받은 공장·야적장 |
| 세관관서 | 검사·조사 목적 이동 |
| 통관역 / 통관장 | 철도·육로 통관 거점 |
| 통관우체국 | 국제우편물 통관 |
목록에 「우리 공장」이 없다는 점을 눈여겨봐야 합니다. 통관을 마치지 않은 화물을 바로 공장으로 들이려면, 그 공장이 보세구역이거나 제156조에 따른 허가를 따로 받은 장소여야 합니다. 다만 일반적인 수입 화물은 디베이닝할 보세창고나 CFS로 들어가므로 목록의 「보세구역」에 그대로 해당합니다. 이 조항이 실제로 걸리는 것은 중량물이나 대형 설비처럼 보세구역에 들일 수 없는 화물을 화주 부지에 두어야 할 때입니다.
보세운송 신고에서 도착 보고까지
서류 한 장으로 끝나지 않습니다. 순서가 정해져 있고, 단계마다 근거 조문이 따로 있습니다.
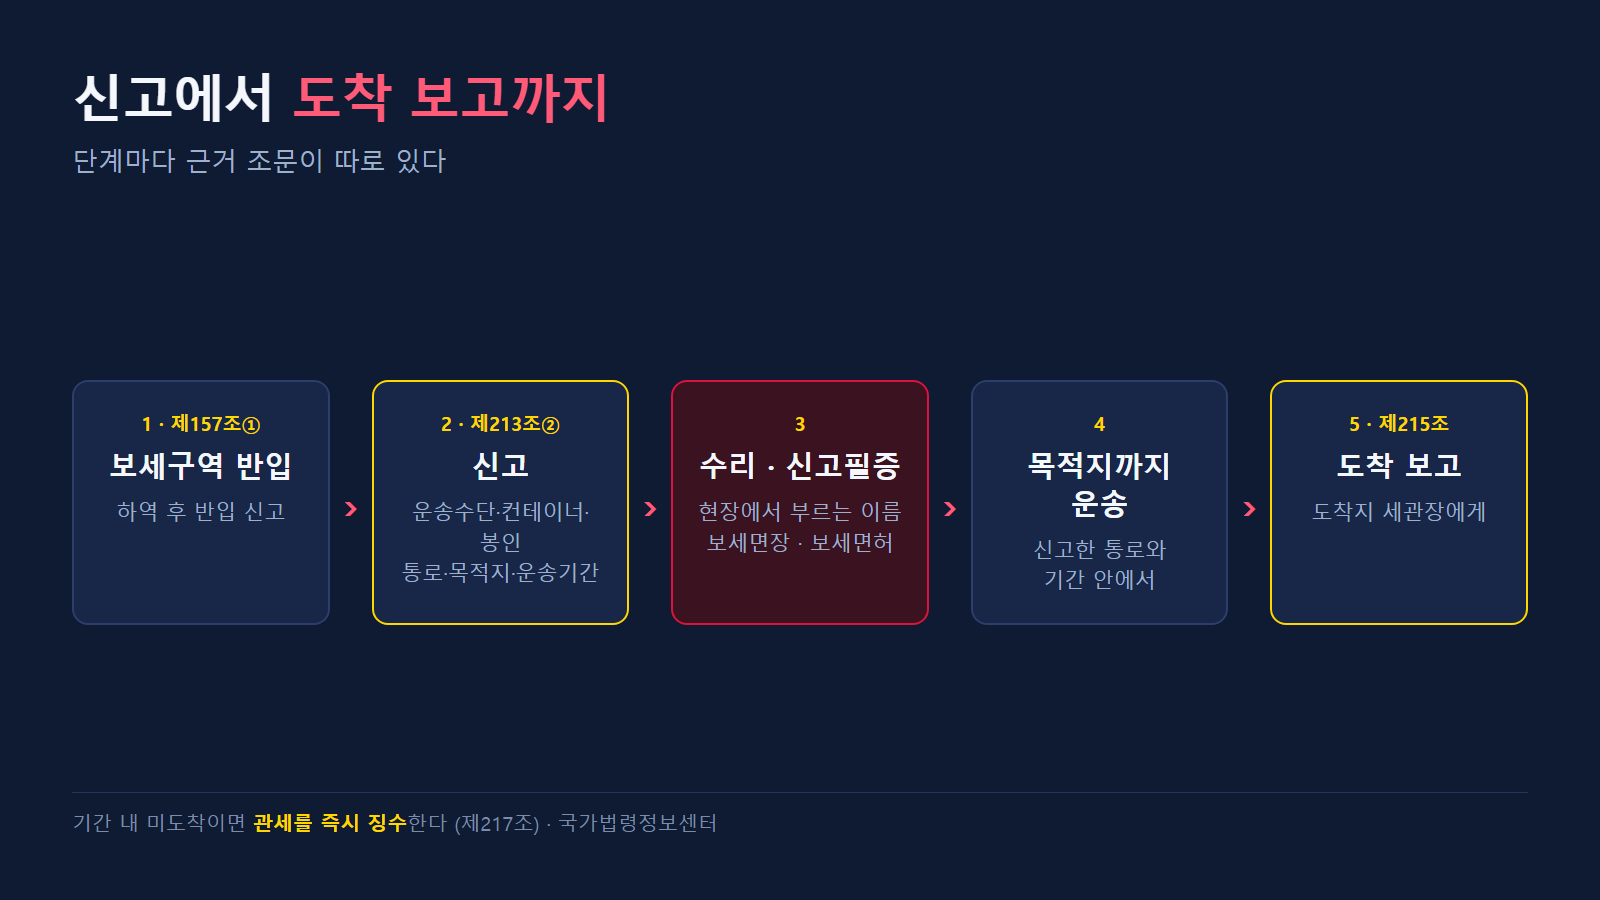
배에서 내린 화물은 먼저 보세구역으로 들어갑니다. 이때 반입 신고를 합니다(관세법 제157조 제1항). 여기서 통관을 마치고 찾아가면 이야기가 끝나지만, 통관을 다른 곳에서 하거나 화물을 먼저 옮겨야 하면 다음 단계로 갑니다.
세관장에게 신고합니다(제213조 제2항). 신고서에는 운송수단 번호와 컨테이너·봉인 번호, 운송 통로와 목적지, 그리고 운송기간을 적습니다(시행령 제226조 제1항).
신고가 수리되면 그 사실을 증명하는 신고필증이 나옵니다. 현장에서는 이 서류를 보세면장 또는 보세면허라고 부릅니다. 통관되지 않은 화물이 세관 밖 도로를 달릴 수 있는 근거가 이 종이입니다.
목적지에 도착하면 끝이 아닙니다. 도착지의 세관장에게 도착 사실을 보고해야 합니다(제215조).
기간을 넘기면 가장 무겁게 돌아옵니다. 지정된 기간 안에 목적지에 도착하지 않으면 관세를 즉시 징수합니다(제217조). 재해로 망실되었거나 세관장의 승인을 받아 폐기한 경우만 예외입니다.
LCL 화물은 두 번 움직인다
소량 화물을 컨테이너에 나눠 실었다면 이야기가 한 겹 더 있습니다. 한 컨테이너 안에 화주가 여럿이기 때문입니다.
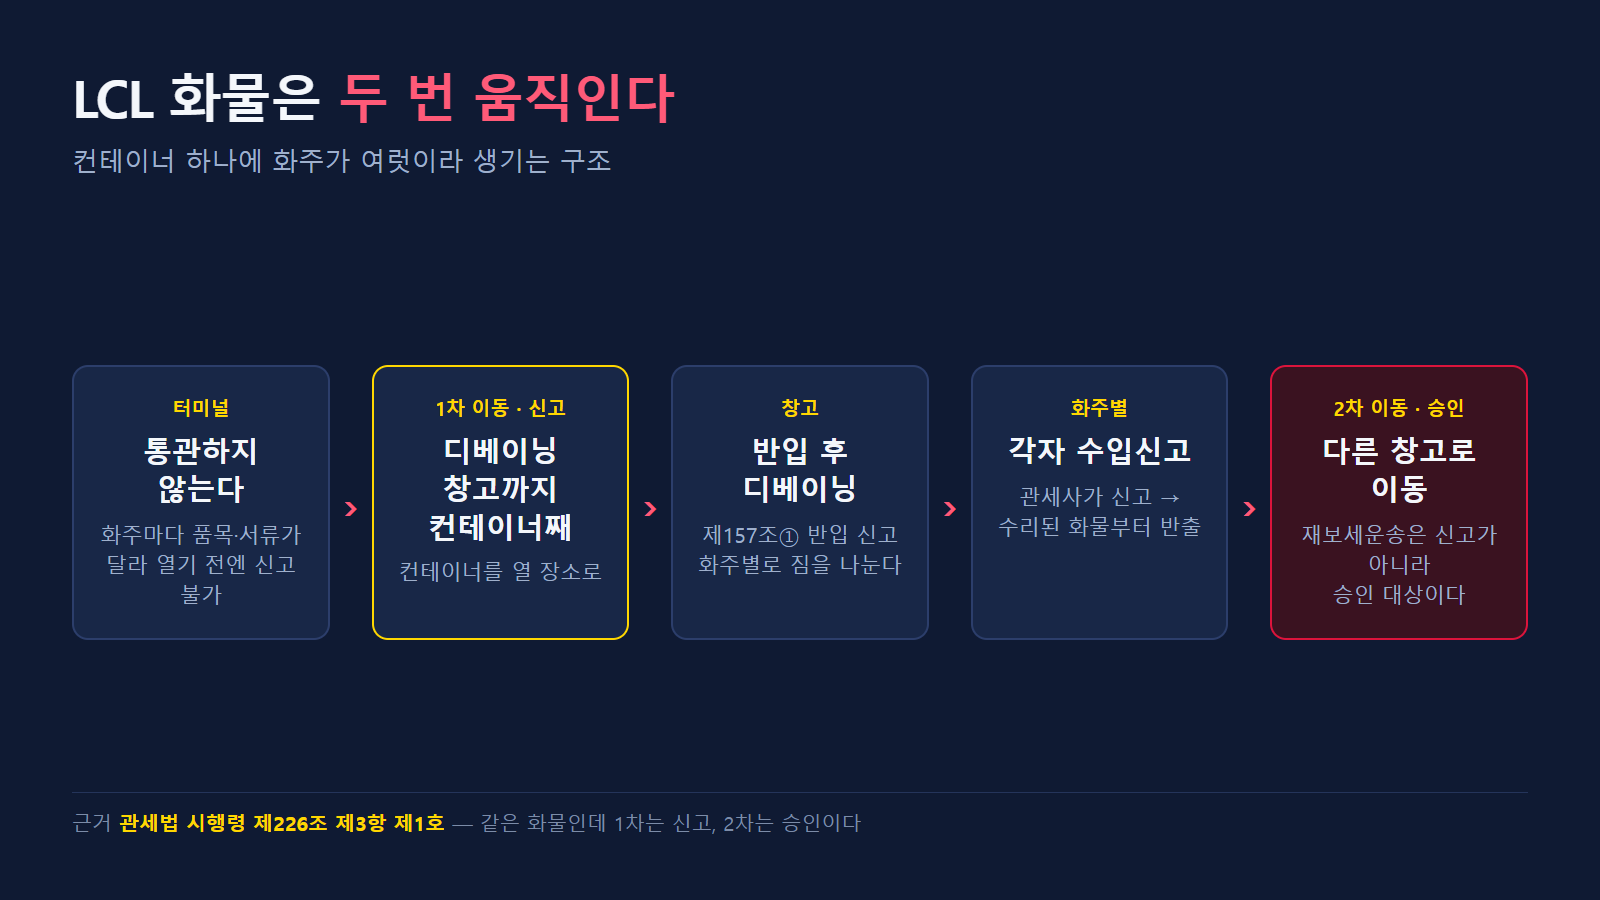
터미널에서는 통관하지 않습니다. 화주마다 품목도 서류도 다르니 컨테이너를 열기 전에는 각자의 신고를 할 수 없습니다. 그래서 컨테이너째로 디베이닝할 창고까지 먼저 옮깁니다. 디베이닝은 컨테이너를 열어 화주별로 짐을 나누는 작업을 말합니다. 이 구간이 첫 번째 이동입니다.
창고에 들어가면 반입 신고를 합니다(제157조 제1항). 그다음 컨테이너를 열어 화주별로 짐을 나눕니다. 현장에서는 이 작업을 디베이닝이라고 부릅니다.
여기서부터 화물은 화주별로 갈라집니다. 각 화주의 관세사가 자기 몫에 대해 수입신고를 하고, 수리되면 그 화물만 통관이 끝나 창고를 나갑니다.
문제는 통관이 끝나지 않은 채로 다른 창고로 옮겨야 할 때입니다. 이때 다시 신고서를 씁니다. 그런데 이 두 번째 이동은 신고로 끝나지 않습니다. 시행령 제226조 제3항 제1호는 이미 한 번 옮긴 물품을 다른 보세구역으로 다시 옮기는 것을 승인 대상으로 정해 두었습니다.
같은 화물인데 첫 번째는 신고로 되고 두 번째는 승인을 받아야 한다는 뜻입니다. 일정을 짜는 단계에서 이 차이를 모르면 두 번째 구간에서 며칠이 밀립니다.
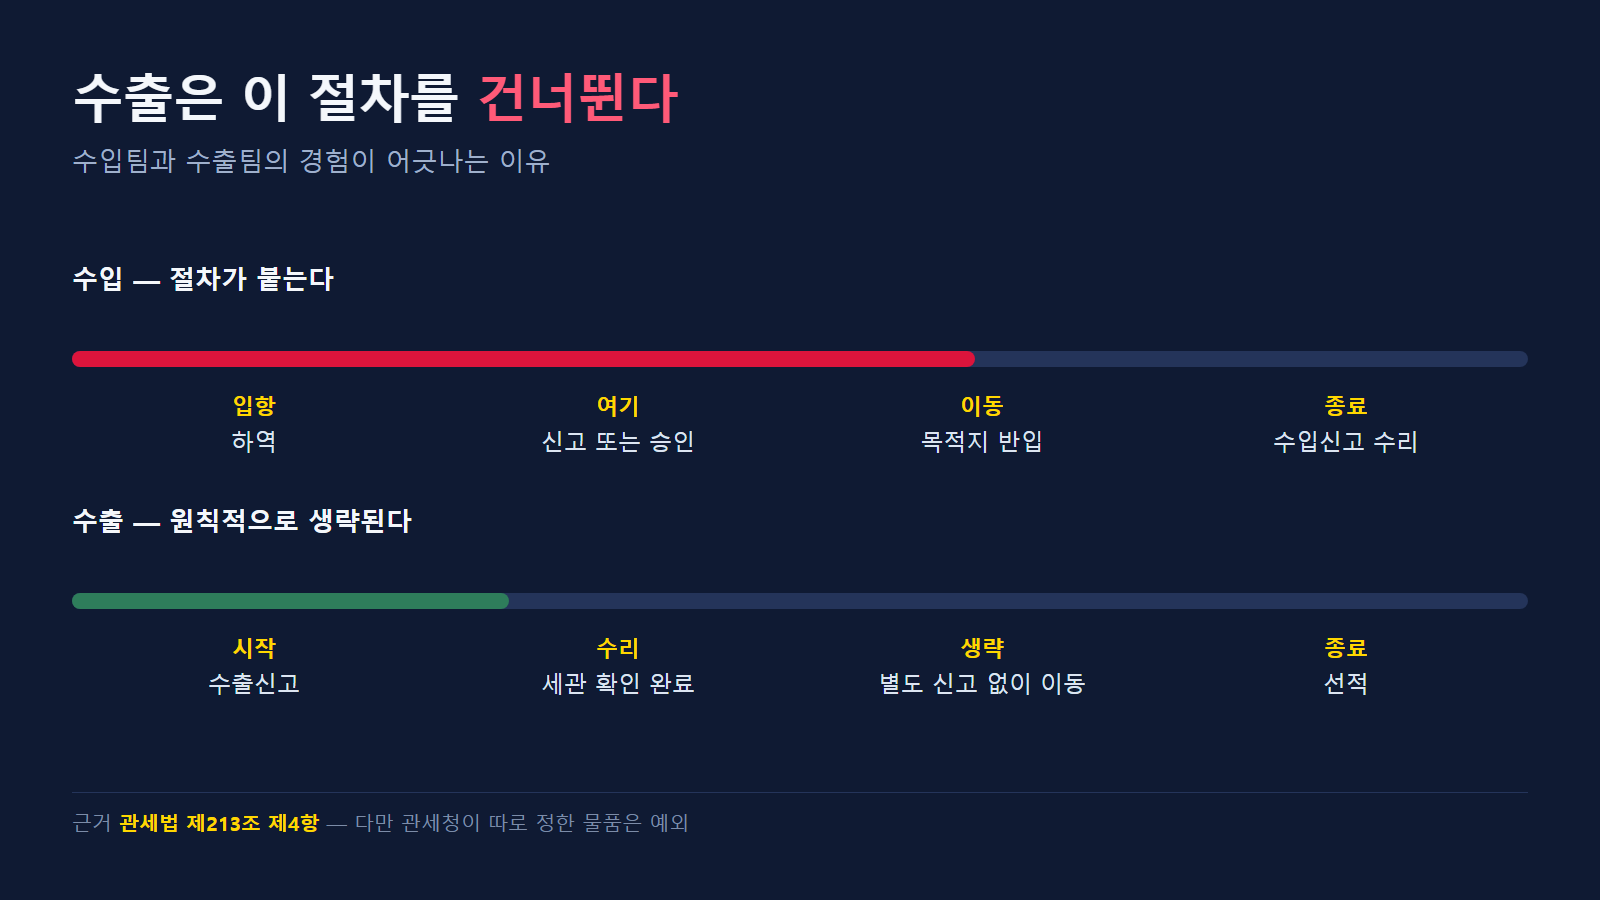
수출 화물은 이 절차를 건너뛴다
수입 쪽만 보다 보면 놓치기 쉬운 조항이 하나 있습니다. 관세법 제213조 제4항은 수출신고가 수리된 물품에 대해 절차를 생략한다고 정하고 있습니다.
수출 담당자 입장에서는 반가운 이야기입니다. 수출신고가 수리되면 그 물품은 이미 세관의 확인을 거친 상태이므로, 공장에서 항구까지 가는 구간을 별도 신고 없이 움직일 수 있습니다. 다만 관세청이 따로 정한 물품은 예외라는 단서가 붙어 있으니, 품목이 특수하다면 확인이 필요합니다.
같은 회사 안에서도 수입팀과 수출팀의 경험이 어긋나는 이유가 여기 있습니다. 수출은 되던 것이 수입에서는 안 되는 게 아니라, 애초에 다른 조항의 적용을 받고 있었던 것입니다.
RED PASSPORT GLOBAL은 품목과 목적지만 알려 주시면 보세운송 경로를 어떻게 잡아야 하는지, 서류가 몇 장 더 필요한지를 무료 진단으로 정리해 드립니다.
FAQ
보세운송 신고는 누가 하나요
화주가 직접 할 수도 있고, 등록된 운송업자나 관세사가 대행하는 경우가 일반적입니다. 누가 하든 신고서에 적힌 운송기간과 도착 보고 의무는 그대로 살아 있습니다.
운송기간을 넘기면 어떻게 되나요
지정된 기간 안에 목적지에 도착하지 않으면 관세를 즉시 징수합니다(관세법 제217조). 재해로 망실되었거나 세관장의 승인을 받아 폐기한 경우만 예외입니다. 기간은 신고서에 적히므로 견적 단계에서 미리 확인해 두십시오.
수출 화물도 이 절차를 밟아야 하나요
수출신고가 수리된 물품은 원칙적으로 절차가 생략됩니다. 관세법 제213조 제4항입니다. 다만 관세청이 따로 정한 물품은 예외이므로 특수 품목이라면 확인하시는 편이 좋습니다.
LCL 화물도 같은 절차인가요
기본 절차는 같지만 횟수가 다릅니다. 터미널에서 디베이닝할 창고까지 먼저 옮기고, 디베이닝 뒤에 다른 창고로 또 옮겨야 하면 한 번 더 보세운송 서류를 씁니다. 두 번째는 시행령 제226조 제3항 제1호에 따라 승인 대상입니다.
운송 중에 사고가 나면 관세는 누가 내나요
외국물품인 상태로 이동하는 구간이므로 관세 납부 의무가 살아 있습니다. 화물이 없어지거나 손상되면 그에 따른 책임 문제가 발생합니다. 적하보험의 적용 범위가 어디까지인지 미리 확인해 두는 것이 이런 상황을 대비하는 방법입니다.